ความต่างหลักคือกรรมสิทธิ์ — ขายฝากเป็นการซื้อขายที่กรรมสิทธิ์โอนไปยังผู้ซื้อฝากตั้งแต่วันจดทะเบียน โดยผู้ขายฝากมีสิทธิไถ่คืนภายในกำหนดเวลาไถ่ ส่วนจำนองเป็นการนำทรัพย์มาเป็นหลักประกันหนี้ กรรมสิทธิ์ยังอยู่กับผู้จำนอง ความต่างข้อนี้ส่งผลต่อทุกอย่างที่เหลือ ทั้งขั้นตอนเมื่อจ่ายไม่ไหว ค่าธรรมเนียม ระยะเวลา และระดับความเสี่ยง
บทความนี้เทียบให้ครบ 8 มิติ พร้อมอธิบายว่า “เมื่อจ่ายไม่ไหว” แต่ละแบบเกิดอะไรขึ้นทีละขั้น และให้เกณฑ์ที่ใช้ตัดสินใจได้จริง
สรุปสิ่งสำคัญใน 1 นาที
- ขายฝาก = ซื้อขาย (กรรมสิทธิ์โอน) · จำนอง = หลักประกันหนี้ (กรรมสิทธิ์ไม่โอน) — จำแค่ข้อนี้ก็อธิบายส่วนที่เหลือได้เกือบหมด
- เมื่อจ่ายไม่ไหว กระบวนการต่างกันมาก — จำนอง เจ้าหนี้ต้องบอกกล่าวเป็นหนังสือและฟ้องศาลเพื่อขายทอดตลาด ส่วนขายฝากผูกกับวันครบกำหนดไถ่โดยตรง
- ขายฝากมักได้วงเงินสูงกว่า แต่แลกมาด้วยความเสี่ยงเรื่องกรรมสิทธิ์ที่สูงกว่า — ไม่มีทางเลือกไหน “ดีกว่า” ในทุกมิติ
- ค่าธรรมเนียมจดทะเบียนต่างกัน เพราะขายฝากถูกคิดแบบการซื้อขาย ส่วนจำนองคิดจากวงเงินหลักประกัน
- สิ่งที่ควรถามไม่ใช่ “แบบไหนดีกว่า” แต่คือ “แผนคืนเงินของฉันชัดแค่ไหน” — เพราะทั้งสองแบบพังที่จุดเดียวกัน คือคืนไม่ได้ตามกำหนด
ความต่างข้อเดียวที่เปลี่ยนทุกอย่าง: กรรมสิทธิ์
ขายฝาก ตามประมวลกฎหมายแพ่งและพาณิชย์ เป็น สัญญาซื้อขายประเภทหนึ่ง ที่มีข้อตกลงพิเศษว่าผู้ขายอาจไถ่ทรัพย์คืนได้ เมื่อจดทะเบียนต่อพนักงานเจ้าหน้าที่ กรรมสิทธิ์โอนไปยังผู้ซื้อฝากทันที ผู้ขายฝากเหลือ “สิทธิไถ่” ซึ่งต้องใช้ภายในกำหนดเวลาไถ่ (อ่านพื้นฐาน: ขายฝากคืออะไร)
จำนอง เป็น สัญญาหลักประกันหนี้ ผู้จำนองนำทรัพย์มาประกันการชำระหนี้ โดย กรรมสิทธิ์ยังอยู่กับผู้จำนองตลอด เจ้าหนี้ได้เพียงสิทธิที่จะบังคับเอากับทรัพย์นั้นหากลูกหนี้ผิดนัด
พูดง่ายๆ: ขายฝากคือ “ขายไปก่อน แล้วซื้อคืน” ส่วนจำนองคือ “เอาทรัพย์ไปค้ำ แต่ยังเป็นของเรา”
เพราะเหตุนี้ การเรียกขายฝากว่า “เอาโฉนดไปค้ำ” จึงเป็นคำที่ทำให้เข้าใจผิด และเป็นต้นเหตุของปัญหาจำนวนมาก
ตารางเปรียบเทียบ 8 มิติ
| มิติ | ขายฝาก | จำนอง |
|---|---|---|
| 1. ลักษณะสัญญา | สัญญาซื้อขาย (มีข้อตกลงไถ่คืน) | สัญญาหลักประกันหนี้ |
| 2. กรรมสิทธิ์ระหว่างสัญญา | โอนไปยังผู้ซื้อฝากตั้งแต่จดทะเบียน | ยังอยู่กับผู้จำนอง |
| 3. ชื่อในเอกสารสิทธิ | เปลี่ยนเป็นชื่อผู้ซื้อฝาก | ยังเป็นชื่อเดิม มีการจดภาระจำนองไว้ |
| 4. การได้ทรัพย์คืน | ใช้ “สิทธิไถ่” ชำระสินไถ่ภายในกำหนดเวลาไถ่ | ชำระหนี้ครบแล้วไถ่ถอนจำนอง |
| 5. เมื่อจ่ายไม่ไหว | ผูกกับวันครบกำหนดไถ่ หากพ้นกำหนดโดยไม่ใช้สิทธิ อาจหมดสิทธิไถ่ | เจ้าหนี้ต้องบอกกล่าวเป็นหนังสือ แล้วฟ้องศาลเพื่อบังคับจำนองและขายทอดตลาด |
| 6. กรอบระยะเวลา | อสังหาฯ ไม่เกิน 10 ปี (ป.พ.พ. มาตรา 494) · กรณีอยู่ใต้กฎหมายคุ้มครอง พ.ศ. 2562 กำหนดไม่ต่ำกว่า 1 ปีและไม่เกิน 10 ปี (มาตรา 10) | ไม่มี “กำหนดไถ่” มีแต่กำหนดชำระหนี้ตามสัญญา |
| 7. ค่าธรรมเนียมจดทะเบียน (อัตราปกติ) | คิดแบบการซื้อขาย — ค่าธรรมเนียมโอน 2% ของราคาประเมิน/ราคาซื้อขาย (แล้วแต่อย่างใดสูงกว่า) + ภาษี/อากรที่เกี่ยวข้อง | คิดจากวงเงินจำนอง 1% โดยมีเพดานสูงสุดตามที่กรมที่ดินกำหนด |
| 8. ระดับความเสี่ยงต่อการเสียทรัพย์ | สูงกว่า เพราะกรรมสิทธิ์โอนไปแล้ว | ต่ำกว่าในเชิงกระบวนการ เพราะมีขั้นตอนศาลคั่นกลาง |
เรื่องมาตรการลดค่าธรรมเนียมของรัฐ: ปัจจุบันมีมาตรการลดค่าจดทะเบียนโอนจาก 2% เหลือ 0.01% และค่าจดทะเบียนจำนองจาก 1% เหลือ 0.01% ซึ่งต่ออายุแล้วถึง 30 มิถุนายน 2570 โดยมีเงื่อนไข เช่น เป็นที่อยู่อาศัยหรืออาคารพาณิชย์ ราคาซื้อขาย ราคาประเมิน และวงเงินจำนองไม่เกิน 7 ล้านบาท ผู้ซื้อเป็นบุคคลสัญชาติไทย และต้องจดทะเบียนโอนและจำนองในวันเดียวกัน
มาตรการนี้ออกแบบมาสำหรับการซื้อขายที่อยู่อาศัย — ยังต้องตรวจสอบเป็นรายกรณีว่าครอบคลุมนิติกรรมขายฝากหรือไม่ อย่าสรุปเองว่าได้สิทธิ ให้สอบถามสำนักงานที่ดินที่จะจดทะเบียนโดยตรง
เจาะลึกความต่างที่คนมองข้าม
1. เมื่อจ่ายไม่ไหว — จำนองเกิดอะไรขึ้น
นี่คือจุดที่คนเข้าใจผิดมากที่สุด หลายคนคิดว่าผิดนัดแล้วเจ้าหนี้ยึดบ้านได้เลย ซึ่ง ไม่ใช่
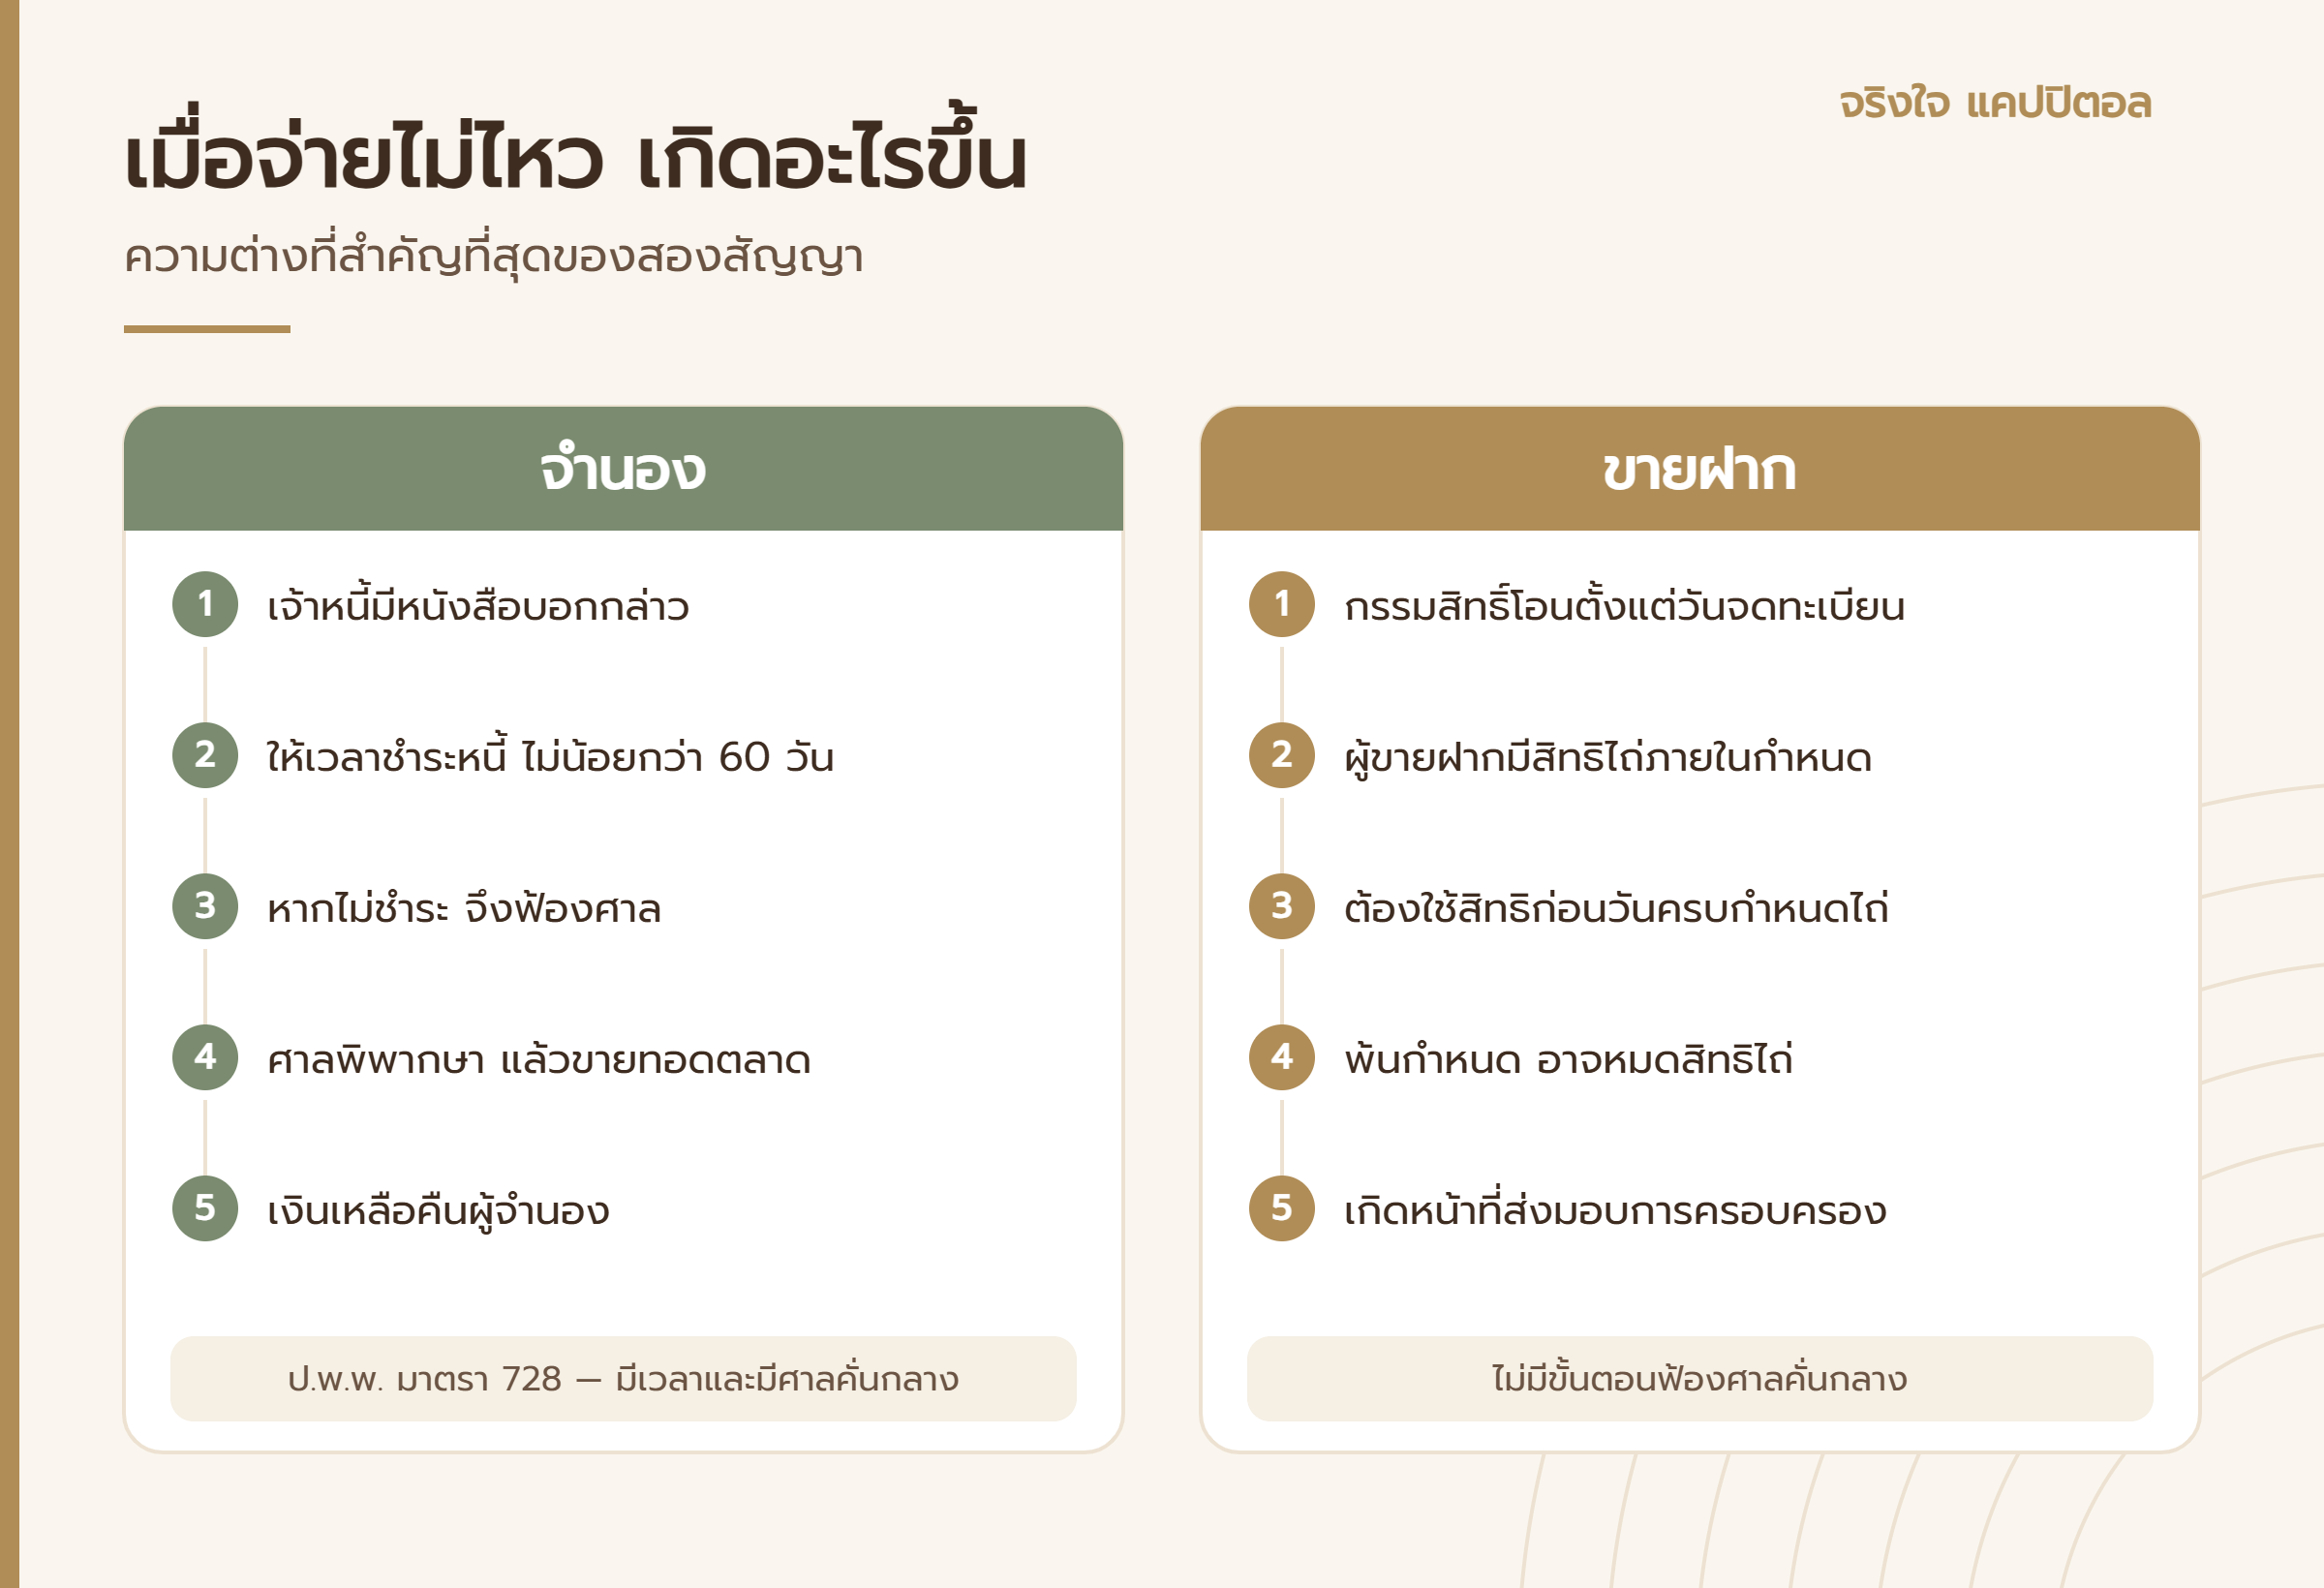
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 728 กำหนดว่าเมื่อจะบังคับจำนอง ผู้รับจำนองต้อง:
- มีหนังสือบอกกล่าวไปยังลูกหนี้ก่อน ให้ชำระหนี้ภายในเวลาอันสมควร ซึ่งต้องไม่น้อยกว่า 60 วันนับแต่วันที่ลูกหนี้ได้รับคำบอกกล่าว
- หากลูกหนี้ละเลยไม่ปฏิบัติตามคำบอกกล่าว ผู้รับจำนองจึงฟ้องคดีต่อศาลเพื่อให้พิพากษาสั่งยึดทรัพย์สินซึ่งจำนอง
- เมื่อศาลมีคำพิพากษา จึงนำทรัพย์ขายทอดตลาดตามกระบวนการ
- เงินที่ได้นำมาชำระหนี้ ถ้าเหลือต้องคืนให้ผู้จำนอง
จุดสำคัญคือ มีเวลาและมีศาลคั่นกลาง ลูกหนี้ยังมีโอกาสเจรจา หาเงินมาชำระ หรือขายทรัพย์เองก่อนถึงขั้นขายทอดตลาด
2. เมื่อจ่ายไม่ไหว — ขายฝากเกิดอะไรขึ้น
ขายฝากทำงานคนละแบบ เพราะ กรรมสิทธิ์โอนไปแล้วตั้งแต่วันแรก จึงไม่มีเรื่อง “ผิดนัดชำระหนี้” ในความหมายเดียวกับจำนอง
- ผู้ขายฝากมี สิทธิไถ่ ที่ต้องใช้ภายใน กำหนดเวลาไถ่ ที่ระบุในสัญญาและเอกสารจดทะเบียน
- หากใช้สิทธิถูกต้องภายในกำหนด กรรมสิทธิ์กลับคืน
- หาก พ้นกำหนดโดยไม่ได้ใช้สิทธิตามกฎหมาย อาจหมดสิทธิไถ่ และเกิดหน้าที่ส่งมอบการครอบครองตามกฎหมาย
ไม่มีขั้นตอนฟ้องศาลคั่นกลางแบบจำนอง เพราะผู้ซื้อฝากเป็นเจ้าของกรรมสิทธิ์อยู่แล้ว นี่คือเหตุผลที่ วันครบกำหนดไถ่มีน้ำหนักมากกว่าวันครบกำหนดชำระหนี้ในสัญญาจำนองอย่างมีนัยสำคัญ
3. กฎหมายขายฝาก พ.ศ. 2562 คุ้มครองอะไรเพิ่มบ้าง — 5 เรื่องที่คนส่วนใหญ่ไม่รู้
หากทรัพย์ของคุณเป็น ที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย และผู้ขายฝากเป็น บุคคลธรรมดา จะอยู่ภายใต้ พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562
1. เพดานสินไถ่ — ไม่เกินร้อยละ 15 ต่อปี (มาตรา 8 วรรคสาม)
สินไถ่กำหนดสูงกว่าราคาขายฝากได้ แต่เมื่อคำนวณเป็นดอกเบี้ยแล้วต้องไม่เกินร้อยละ 15 ต่อปี นับแต่วันที่ขายฝากจนถึงวันครบกำหนดเวลาไถ่
2. กรอบระยะเวลาไถ่ 1–10 ปี และไถ่ก่อนกำหนดได้ (มาตรา 10)
กำหนดเวลาไถ่ต่ำกว่า 1 ปีหรือเกิน 10 ปีไม่ได้ หากสัญญาระบุนอกกรอบนี้ กฎหมายให้ถือว่าเป็น 1 ปีหรือ 10 ปีแล้วแต่กรณี และผู้ขายฝากมีสิทธิไถ่ก่อนครบกำหนดได้เสมอ โดยหากไถ่ก่อนกำหนด ให้ลดสินไถ่ส่วนที่สูงกว่าราคาขายฝากลงตามอัตราส่วนของระยะเวลาที่ลดลง ทั้งนี้ผู้ซื้อฝากมีสิทธิเรียกค่าเสียโอกาสได้ไม่เกินร้อยละ 2 ต่อปีของราคาขายฝาก
3. สิทธิอยู่อาศัยและใช้ประโยชน์ โดยไม่ต้องจ่ายค่าตอบแทน (มาตรา 12)
ผู้ขายฝากมีสิทธิครอบครอง ใช้สอย และถือเอาประโยชน์จากทรัพย์ เพื่อประกอบเกษตรกรรมหรือใช้เป็นที่อยู่อาศัย จนถึงวันที่หมดสิทธิไถ่ โดยไม่ต้องชำระค่าตอบแทนให้ผู้ซื้อฝาก และดอกผลที่งอกจากทรัพย์ระหว่างนั้นตกเป็นของผู้ขายฝาก
4. ผู้ซื้อฝากต้องแจ้งเตือนก่อนครบกำหนด — ถ้าไม่แจ้ง คุณได้เวลาเพิ่ม 6 เดือน (มาตรา 17)
ก่อนวันครบกำหนดไถ่ ไม่น้อยกว่า 3 เดือนแต่ไม่มากกว่า 6 เดือน ผู้ซื้อฝากต้องแจ้งเป็นหนังสือทางไปรษณีย์ลงทะเบียนตอบรับ ให้ผู้ขายฝากทราบกำหนดเวลาไถ่และจำนวนสินไถ่ พร้อมแนบสำเนาสัญญา หากผู้ซื้อฝากไม่แจ้งภายในกำหนด หรือไม่ได้แนบสำเนาสัญญา ผู้ขายฝากมีสิทธิไถ่ได้ภายใน 6 เดือนนับแต่วันครบกำหนดไถ่ที่ระบุในสัญญา
5. ติดต่อผู้ซื้อฝากไม่ได้ ก็ยังไถ่ได้ด้วยการวางทรัพย์ (มาตรา 18)
ผู้ขายฝากวางทรัพย์อันเป็นสินไถ่ต่อสำนักงานวางทรัพย์ สำนักงานที่ดินจังหวัด หรือสำนักงานที่ดินที่รับจดทะเบียนขายฝากได้ และหากใช้สิทธิไถ่กับผู้ซื้อฝากไม่ได้โดยไม่ใช่ความผิดของตน สามารถวางทรัพย์ได้ภายใน 30 วัน นับแต่วันถึงกำหนดเวลาไถ่ โดยให้ถือว่าได้ไถ่ตามกำหนดแล้ว
โบนัสที่ควรรู้: กฎหมายฉบับนี้กำหนดให้ คดีพิพาทจากการขายฝากเป็นคดีผู้บริโภค โดยถือว่าผู้ขายฝากเป็นผู้บริโภค (มาตรา 11) และ ข้อตกลงใดที่ขัดหรือแย้งกับกฎหมายฉบับนี้ ให้เป็นโมฆะ (มาตรา 6 วรรคสาม)
แต่ต้องตรวจก่อนว่าทรัพย์และคู่สัญญาของคุณอยู่ในขอบเขตของกฎหมายฉบับนี้หรือไม่ เพราะไม่ได้ครอบคลุมทุกกรณี — ทรัพย์ที่ไม่ใช่ที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย หรือผู้ขายฝากที่ไม่ใช่บุคคลธรรมดา จะใช้บทบัญญัติตามประมวลกฎหมายแพ่งและพาณิชย์แทน ซึ่งไม่มีความคุ้มครองทั้ง 5 ข้อข้างต้น
4. ทำไมค่าธรรมเนียมจดทะเบียนถึงต่างกัน
ขายฝากคือการซื้อขาย รัฐจึงเก็บค่าธรรมเนียมและภาษีแบบเดียวกับการโอนขายทรัพย์ ซึ่งคำนวณจากมูลค่าทรัพย์ ส่วน จำนองไม่ใช่การซื้อขาย เป็นเพียงการจดหลักประกัน ค่าธรรมเนียมจึงคำนวณจากวงเงินจำนอง และมีเพดานกำกับ
และเนื่องจากขายฝากเป็นการโอน จึงมีภาษีที่เกี่ยวข้องกับการขายอสังหาริมทรัพย์เข้ามาด้วย เช่น ภาษีเงินได้หัก ณ ที่จ่าย และอากรแสตมป์หรือภาษีธุรกิจเฉพาะ ขึ้นอยู่กับข้อเท็จจริงของแต่ละกรณี
สิ่งที่ควรทำ: ขอประมาณการค่าใช้จ่ายวันทำธุรกรรมเป็นลายลักษณ์อักษร พร้อมระบุว่าใครรับผิดชอบรายการใด และอย่าลืมถามถึงค่าใช้จ่ายวันไถ่ถอนด้วย
5. ทำไมขายฝากมักได้วงเงินสูงกว่า
เหตุผลตรงไปตรงมา: ความเสี่ยงของผู้ให้เงินต่างกัน ผู้ซื้อฝากถือกรรมสิทธิ์อยู่ในมือแล้ว ขณะที่ผู้รับจำนองถือเพียงสิทธิที่ต้องผ่านกระบวนการศาลจึงจะบังคับได้
แต่ต้องเข้าใจให้ตรงกันว่า ความเสี่ยงไม่ได้หายไป — มันย้ายมาอยู่ฝั่งเจ้าของทรัพย์ วงเงินที่สูงกว่าจึงไม่ใช่ “ข้อดี” ล้วนๆ แต่เป็นผลจากการที่คุณให้หลักประกันที่หนักกว่า
อ่านต่อ: ประเมินราคาทรัพย์ ขายฝาก พิจารณาจากอะไร
ระหว่างสัญญา ยังอยู่บ้านหรือใช้ที่ดินได้ไหม
จำนอง — โดยหลักผู้จำนองยังเป็นเจ้าของ จึงอยู่อาศัยและใช้ประโยชน์ได้ตามปกติ ภายใต้เงื่อนไขในสัญญา
ขายฝาก — ต้องดูเป็นรายกรณี เพราะกรรมสิทธิ์โอนไปแล้ว
- กรณีที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย และผู้ขายฝากเป็นบุคคลธรรมดา กฎหมาย พ.ศ. 2562 มาตรา 12 ให้สิทธิครอบครอง ใช้สอย และถือเอาประโยชน์จากทรัพย์จนถึงวันที่หมดสิทธิไถ่ โดยไม่ต้องชำระค่าตอบแทน
- หากในวันที่ขายฝาก มีผู้เช่าหรือผู้ใช้ประโยชน์อยู่ก่อนแล้ว การขายฝากไม่กระทบสิทธิของผู้นั้น และค่าตอบแทนที่ได้รับตกเป็นของผู้ขายฝาก (มาตรา 13 วรรคหนึ่ง)
- กรณีที่ไม่เข้าเงื่อนไขกฎหมายฉบับนี้ ต้องดูจากสัญญาและบทบัญญัติตามประมวลกฎหมายแพ่งและพาณิชย์เป็นรายกรณี
แล้วควรเลือกแบบไหน — เกณฑ์ตัดสินใจ 5 ข้อ
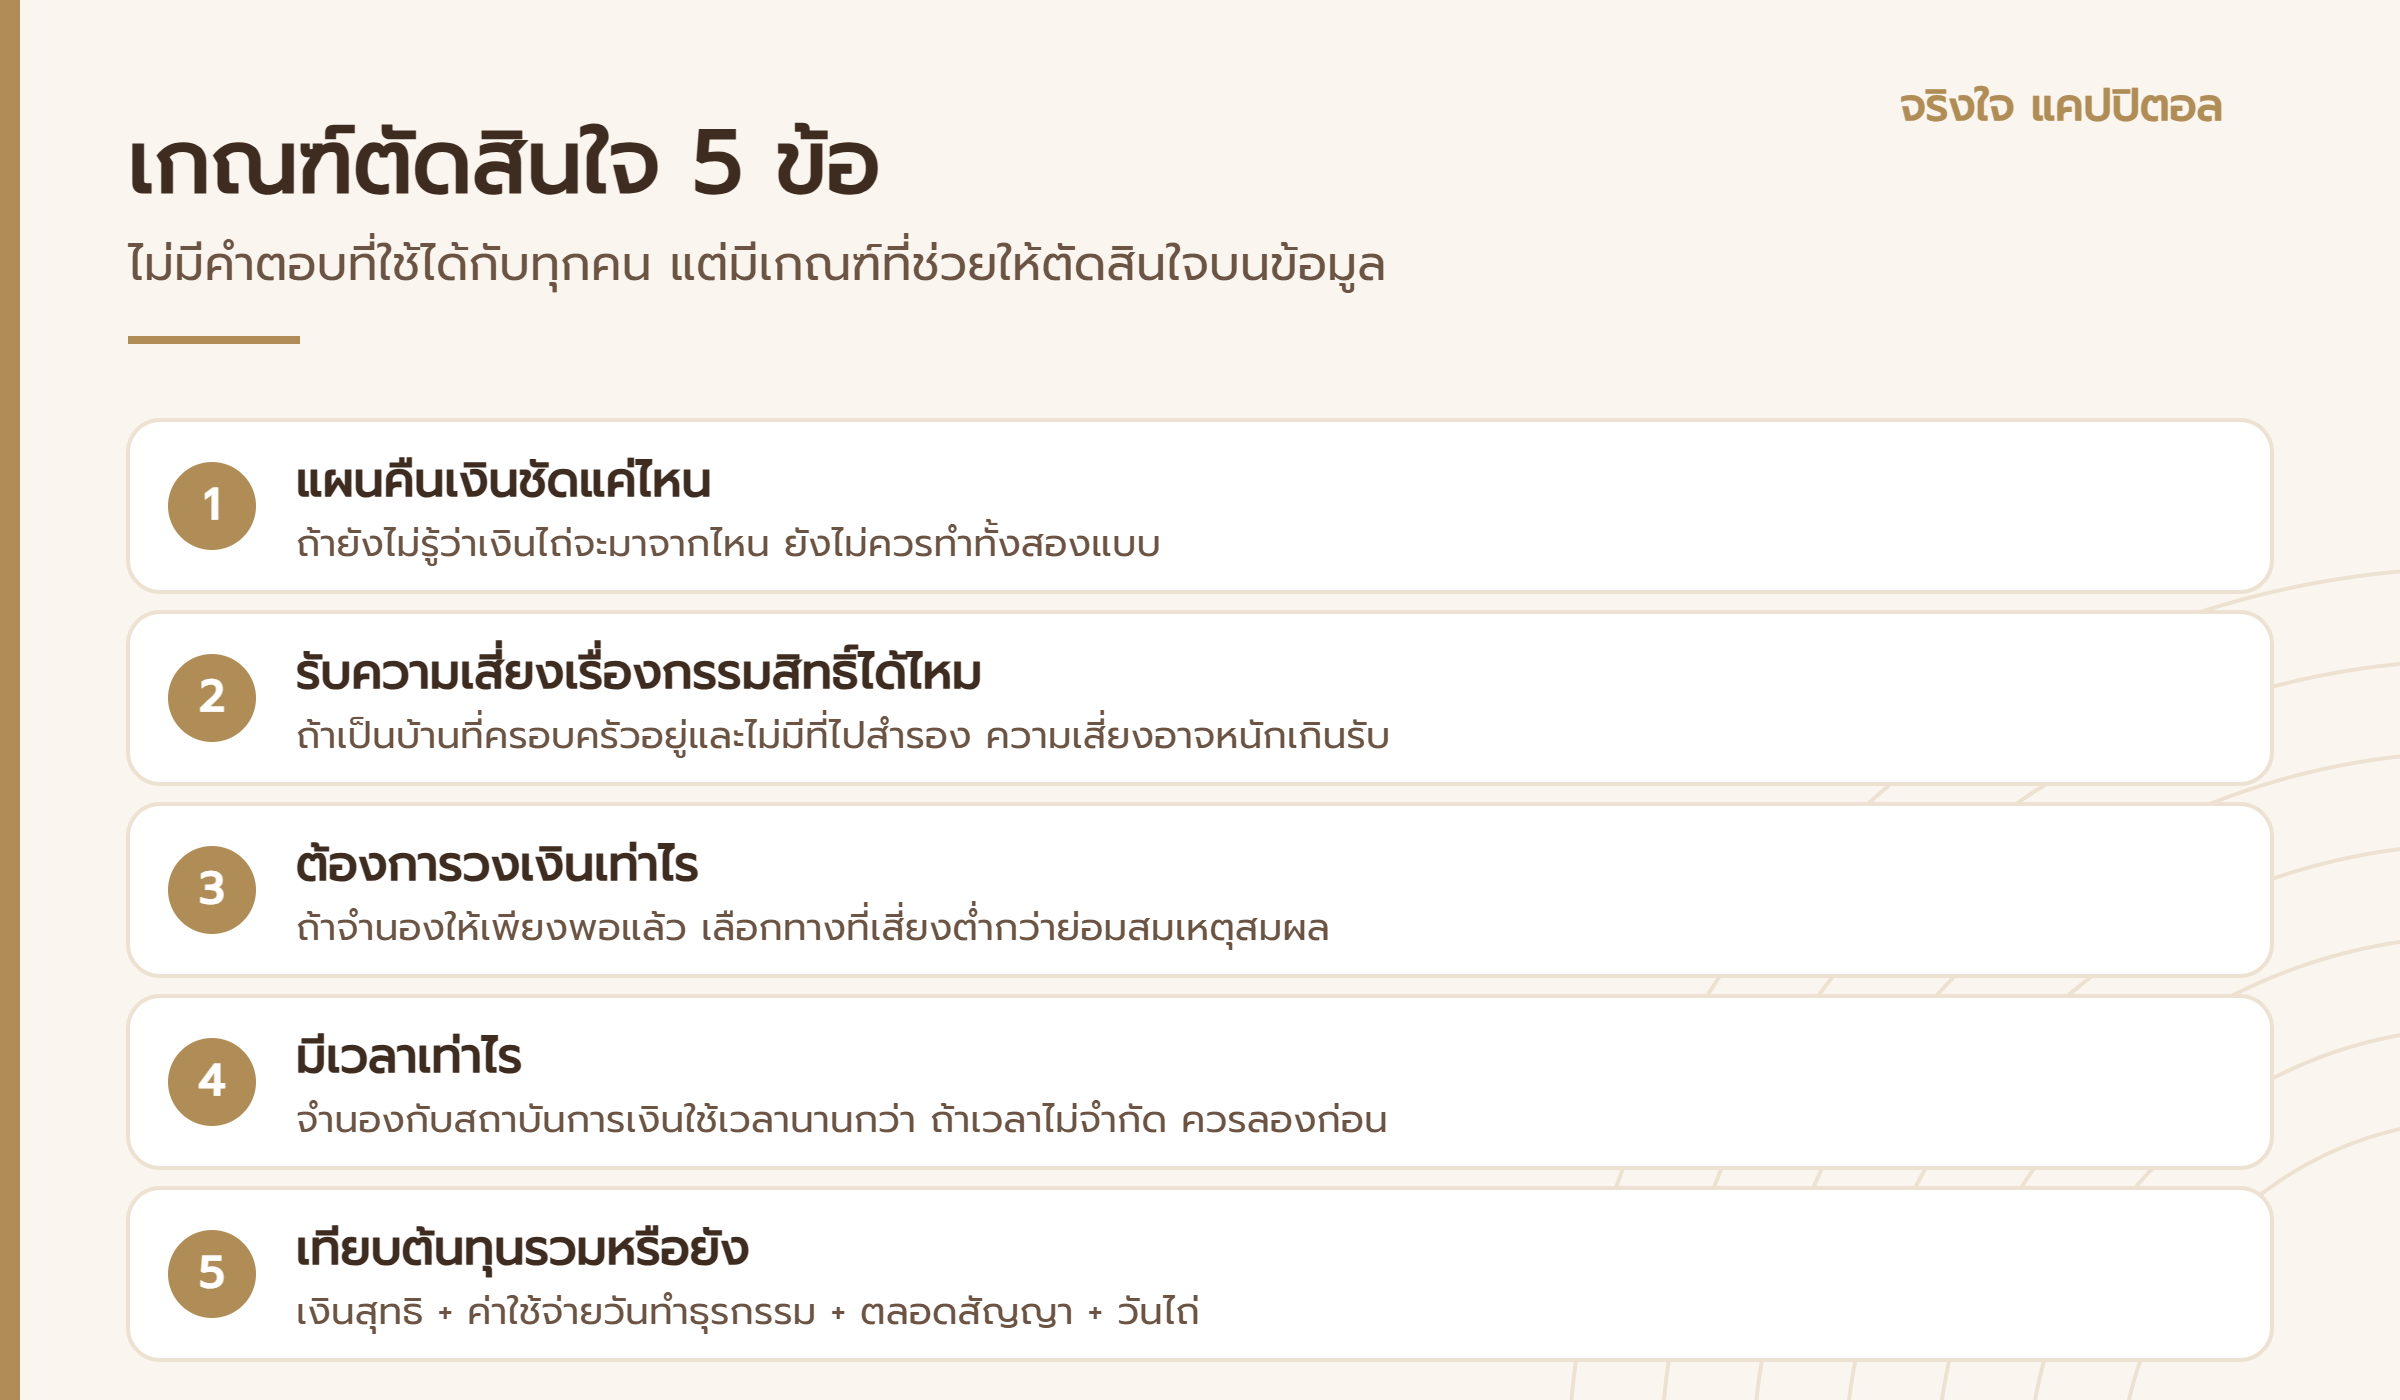
1. แผนคืนเงินของคุณชัดแค่ไหน
ถ้ายังไม่รู้ว่าเงินไถ่หรือเงินชำระหนี้จะมาจากไหน ยังไม่ควรทำทั้งสองแบบ นี่คือเกณฑ์ที่สำคัญที่สุด
2. คุณรับความเสี่ยงเรื่องกรรมสิทธิ์ได้หรือไม่
ถ้าทรัพย์นั้นคือบ้านที่ครอบครัวอาศัยอยู่และไม่มีที่ไปสำรอง ความเสี่ยงของขายฝากอาจหนักเกินรับ
3. คุณต้องการวงเงินเท่าไร และจำเป็นแค่ไหน
ถ้าวงเงินที่จำนองให้ได้เพียงพอแล้ว การเลือกทางที่ความเสี่ยงต่ำกว่าย่อมสมเหตุสมผลกว่า
4. คุณมีเวลาเท่าไร
จำนองกับสถาบันการเงินมักใช้เวลาพิจารณานานกว่าและมีเกณฑ์เข้มกว่า ถ้าเวลาไม่ใช่ข้อจำกัด ควรลองทางนี้ก่อนเสมอ
5. คุณเทียบต้นทุนรวมแล้วหรือยัง
อย่าเทียบแค่อัตรา ให้เทียบ เงินสุทธิที่ได้รับ + ค่าใช้จ่ายวันทำธุรกรรม + ค่าใช้จ่ายตลอดสัญญา + ค่าใช้จ่ายวันไถ่ พร้อมกัน
แนวทางที่สมเหตุสมผลที่สุด: ลองช่องทางที่ความเสี่ยงต่ำกว่าก่อน (สถาบันการเงิน → จำนอง) แล้วจึงพิจารณาขายฝากเมื่อทางเลือกอื่นไม่ตอบโจทย์ และเมื่อคุณมีแผนไถ่ถอนที่เป็นไปได้จริงแล้วเท่านั้น
ข้อควรระวังที่คนเจอบ่อยที่สุด
เรื่องที่พูดกันด้วยวาจาว่า “จำนอง” แต่เอกสารที่จดทะเบียนจริงเป็น “ขายฝาก”
นี่คือปัญหาที่พบได้จริงในตลาด และผลลัพธ์ต่างกันมากเพราะกรรมสิทธิ์คนละเรื่องกัน ข่าวดีคือกฎหมายเห็นปัญหานี้และวางกลไกป้องกันไว้แล้ว:
- สัญญาที่เลี่ยงชื่อ ก็ยังถือเป็นขายฝาก — สัญญาซื้อขายที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยที่มีเงื่อนไขจะขายคืน มีคำมั่นว่าจะขาย หรือเงื่อนไขอื่นในทำนองเดียวกัน ให้ถือว่าเป็นสัญญาขายฝากตามกฎหมายฉบับนี้ (มาตรา 9)
- แม้เจ้าหน้าที่ไม่ได้ระบุประเภทไว้ ก็ยังได้รับความคุ้มครอง ถ้าข้อเท็จจริงขณะขายฝากปรากฏว่าเป็นที่ดินเพื่อเกษตรกรรมหรือมีวัตถุประสงค์ใช้เป็นที่อยู่อาศัย (มาตรา 6 วรรคสอง)
- ข้อตกลงที่ขัดกับกฎหมายเป็นโมฆะ (มาตรา 6 วรรคสาม)
- ไม่ทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ = เป็นโมฆะ (มาตรา 7)
แต่การรู้ตั้งแต่ต้นยังดีกว่าต้องไปพิสูจน์กันทีหลัง — วิธีป้องกัน:
- อ่านชื่อประเภทนิติกรรมบนเอกสารที่จะจดทะเบียนให้ชัดก่อนลงนามทุกครั้ง
- ตรวจว่าเอกสารระบุ สินไถ่ และ วันครบกำหนดไถ่ หรือไม่ — ถ้ามี นั่นคือขายฝาก ไม่ใช่จำนอง
- ถามเจ้าหน้าที่ ณ สำนักงานที่ดินตรงๆ ว่ากำลังจดทะเบียนนิติกรรมประเภทใด
- ขอร่างเอกสารล่วงหน้า เพื่ออ่านก่อนวันนัด ไม่ใช่อ่านหน้างาน
อย่าลงนามในวันที่คุณยังอ่านเอกสารไม่จบ — การขอเวลาทบทวนเป็นสิทธิของคุณเสมอ
สิ่งที่ต้องได้คำตอบก่อนเซ็น ไม่ว่าจะเลือกแบบไหน
- นิติกรรมที่จะจดทะเบียนคือประเภทใด — ขายฝากหรือจำนอง
- เงินสุทธิที่จะได้รับจริงเป็นเท่าไร หลังหักค่าใช้จ่ายวันทำธุรกรรมแล้ว
- ยอดที่ต้องคืนทั้งหมด ณ วันที่วางแผนจะคืน เป็นเท่าไร
- วันสำคัญตามสัญญาคือวันใดบ้าง และมีการแจ้งเตือนหรือไม่
- ระหว่างสัญญา ใช้ประโยชน์ในทรัพย์ได้แค่ไหน มีข้อจำกัดอะไร
- ถ้าคืนก่อนกำหนด คำนวณอย่างไร
- ถ้าคืนไม่ทัน ขั้นตอนถัดไปตามกฎหมายและตามสัญญาคืออะไร
- เอกสารทั้งหมดที่จะลงนามมีกี่ฉบับ และขอดูล่วงหน้าได้หรือไม่
ข้อจำกัดและความเสี่ยงที่ต้องเข้าใจ
- ทั้งสองแบบมีความเสี่ยงที่จะสูญเสียทรัพย์ หากไม่สามารถคืนเงินได้ตามกำหนด — ต่างกันที่กระบวนการและระยะเวลา
- ขายฝากมีผลต่อกรรมสิทธิ์ทันทีที่จดทะเบียน และการได้ทรัพย์คืนขึ้นอยู่กับการใช้สิทธิไถ่อย่างถูกต้องภายในกำหนด
- การขยายเวลาหรือเจรจาปรับเงื่อนไขไม่ใช่สิ่งที่รับประกันล่วงหน้าได้ — ไม่ควรใช้เป็นแผนหลักตั้งแต่วันแรก
- กฎหมายคุ้มครองไม่ได้ครอบคลุมทุกกรณี ต้องตรวจประเภททรัพย์และสถานะของคู่สัญญาก่อน
- ผลลัพธ์แต่ละกรณีแตกต่างกัน ทั้งวงเงิน เงื่อนไข และค่าใช้จ่าย
- ควรอ่านสัญญาและค่าใช้จ่ายให้ครบก่อนลงนาม และปรึกษาผู้เชี่ยวชาญด้านกฎหมายเมื่อมีข้อสงสัย
คำถามที่พบบ่อย
ขายฝากกับจำนอง อันไหนดีกว่ากัน?
ไม่มีแบบไหนดีกว่าในทุกมิติ จำนองมีความเสี่ยงต่อกรรมสิทธิ์ต่ำกว่าเพราะมีกระบวนการศาลคั่นกลาง ส่วนขายฝากมักให้วงเงินสูงกว่าและพิจารณาจากตัวทรัพย์เป็นหลัก คำถามที่ควรถามจึงไม่ใช่ “แบบไหนดีกว่า” แต่คือ “แบบไหนเหมาะกับความสามารถในการคืนเงินและระดับความเสี่ยงที่คุณรับได้”
ขายฝากได้เงินมากกว่าจำนองจริงไหม?
โดยทั่วไปมักได้วงเงินสูงกว่า เพราะผู้ซื้อฝากถือกรรมสิทธิ์ทำให้ความเสี่ยงของฝ่ายให้เงินต่ำกว่า แต่ไม่มีสัดส่วนมาตรฐาน ขึ้นอยู่กับประเภททรัพย์ ทำเล สภาพคล่อง เอกสาร และนโยบายของแต่ละราย
จำนองผิดนัด เจ้าหนี้ยึดบ้านได้เลยไหม?
ไม่ได้ ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 728 กำหนดให้ผู้รับจำนองต้องมีหนังสือบอกกล่าวไปยังลูกหนี้ก่อน ให้ชำระหนี้ภายในเวลาอันสมควรซึ่งต้องไม่น้อยกว่า 60 วันนับแต่วันที่ลูกหนี้ได้รับคำบอกกล่าว หากลูกหนี้ละเลยไม่ปฏิบัติตาม ผู้รับจำนองจึงฟ้องคดีต่อศาลเพื่อให้พิพากษาสั่งยึดทรัพย์สินซึ่งจำนองและขายทอดตลาด เงินส่วนที่เหลือหลังชำระหนี้ต้องคืนให้ผู้จำนอง
ขายฝากไม่ไถ่ตามกำหนด เกิดอะไรขึ้น?
หากพ้นกำหนดเวลาไถ่โดยไม่ได้ใช้สิทธิตามกฎหมาย ผู้ขายฝากอาจหมดสิทธิไถ่ทรัพย์คืน และเกิดหน้าที่ส่งมอบการครอบครองตามกฎหมาย ด้วยเหตุนี้วันครบกำหนดไถ่จึงเป็นวันที่ต้องบันทึกและตั้งเตือนล่วงหน้าหลายช่วง
ขายฝากแล้วยังอยู่บ้านได้ไหม?
ขึ้นอยู่กับประเภททรัพย์ สถานะคู่สัญญา และกฎหมายที่ใช้บังคับ กรณีที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยและผู้ขายฝากเป็นบุคคลธรรมดา กฎหมาย พ.ศ. 2562 ให้สิทธิใช้ประโยชน์จนกว่าจะหมดสิทธิไถ่ กรณีอื่นต้องตรวจสัญญาเป็นรายกรณี
ค่าธรรมเนียมขายฝากกับจำนอง ต่างกันเท่าไร?
อัตราปกติ ค่าจดทะเบียนโอนคิด 2% ของราคาประเมินหรือราคาซื้อขายแล้วแต่อย่างใดสูงกว่า ส่วนค่าจดทะเบียนจำนองคิด 1% ของวงเงินจำนองและมีเพดานกำกับ ปัจจุบันมีมาตรการรัฐลดทั้งสองรายการเหลือ 0.01% ถึง 30 มิถุนายน 2570 แต่มีเงื่อนไขเรื่องประเภททรัพย์ ราคาไม่เกิน 7 ล้านบาท และสัญชาติของผู้ซื้อ ซึ่งต้องตรวจสอบเป็นรายกรณีว่าครอบคลุมนิติกรรมขายฝากหรือไม่
จำนองกับธนาคาร ต่างจากจำนองกับเอกชนไหม?
โครงสร้างทางกฎหมายเป็นจำนองเหมือนกัน แต่เกณฑ์พิจารณา อัตรา ระยะเวลาอนุมัติ และเงื่อนไขอาจต่างกันมาก ควรเทียบต้นทุนรวมและเงื่อนไขทั้งฉบับ ไม่ใช่เทียบเฉพาะอัตรา
ถ้าเขาบอกว่าจำนอง แต่เอกสารเป็นขายฝาก ทำอย่างไร?
หยุดก่อน อย่าลงนาม ตรวจชื่อประเภทนิติกรรมบนเอกสารที่จะจดทะเบียน และสอบถามเจ้าหน้าที่ ณ สำนักงานที่ดินโดยตรง หากมีการระบุสินไถ่และวันครบกำหนดไถ่ นั่นคือขายฝาก ไม่ใช่จำนอง ทั้งนี้กฎหมาย พ.ศ. 2562 มาตรา 9 กำหนดว่าสัญญาซื้อขายที่มีเงื่อนไขจะขายคืน มีคำมั่นว่าจะขาย หรือเงื่อนไขอื่นในทำนองเดียวกัน ให้ถือว่าเป็นสัญญาขายฝาก
สรุป
ขายฝากกับจำนองต่างกันที่ กรรมสิทธิ์ — ขายฝากโอนกรรมสิทธิ์พร้อมสิทธิไถ่ ส่วนจำนองใช้ทรัพย์เป็นหลักประกันโดยกรรมสิทธิ์ไม่โอน ความต่างข้อนี้ทำให้กระบวนการเมื่อจ่ายไม่ไหว ค่าธรรมเนียม ระยะเวลา และระดับความเสี่ยง ต่างกันตามมาทั้งหมด
และไม่ว่าจะเลือกแบบไหน จุดที่ทั้งสองแบบพังคือจุดเดียวกัน — คือคืนเงินไม่ได้ตามกำหนด คำถามแรกจึงไม่ควรเป็น “จะได้เท่าไร” แต่ควรเป็น “จะคืนจากอะไร และภายในเมื่อไร”
ขอประเมินทรัพย์เบื้องต้น
หากยังไม่แน่ใจว่าทางไหนเหมาะกับทรัพย์และสถานการณ์ของคุณ ทีมจริงใจ แคปปิตอลยินดีช่วยตรวจข้อมูลเบื้องต้นและอธิบายเงื่อนไขของแต่ละทางเลือกให้ฟังตามข้อเท็จจริง — ข้อมูลเบื้องต้นยังไม่ถือเป็นข้อเสนอผูกพัน
โทร 092-469-5956 · LINE @jingjaicapital
คำชี้แจง: บทความนี้จัดทำเพื่อให้ความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย การเงิน หรือภาษีสำหรับกรณีเฉพาะบุคคล อัตราค่าธรรมเนียมและภาษีอาจเปลี่ยนแปลงตามมาตรการของรัฐ ควรตรวจสอบกับสำนักงานที่ดินและผู้เชี่ยวชาญก่อนตัดสินใจ
ข้อมูลกฎหมายอ้างอิงจากประมวลกฎหมายแพ่งและพาณิชย์ ลักษณะขายฝากและลักษณะจำนอง และพระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562