แผนไถ่ถอนขายฝากควรเริ่มวางตั้งแต่ก่อนลงนาม ไม่ใช่ตอนใกล้ครบกำหนด เพราะเมื่อเหลือเวลาไม่กี่สัปดาห์ ทางเลือกที่ยังทำได้จริงมักเหลือน้อยลง แผนที่ใช้งานได้ประกอบด้วย 4 ส่วน คือ (1) เป้าหมายเงินสด ซึ่งคือยอดสินไถ่ตามสัญญาบวกค่าใช้จ่ายวันไถ่ถอน (2) แหล่งเงินหลักที่ระบุที่มาได้ชัด (3) วันที่เช็กแผนเป็นรอบ และ (4) แผนสำรองที่เขียนไว้ล่วงหน้า บทความนี้อธิบายวิธีคำนวณเป้าหมาย วางไทม์ไลน์จุดเช็ก เตรียมเอกสาร และสิ่งที่กฎหมายกำหนดไว้เกี่ยวกับการไถ่ก่อนกำหนดและการขยายเวลา เพื่อให้คุณตัดสินใจบนข้อมูล ไม่ใช่บนความเร่งรีบ
สรุปสิ่งสำคัญใน 1 นาที
- สินไถ่มีเพดานตามกฎหมาย — พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 มาตรา 8 วรรคสาม กำหนดว่าสินไถ่ส่วนที่เกินราคาขายฝาก ต้องไม่เกินอัตราร้อยละ 15 ต่อปี
- ไถ่ก่อนกำหนดทำได้และควรได้ลดสินไถ่ตามสัดส่วน — มาตรา 10 ระบุว่าเมื่อไถ่ก่อนครบกำหนด ให้ลดสินไถ่ในส่วนที่เกินราคาขายฝากตามส่วนของระยะเวลาที่ลดลง โดยผู้รับซื้อฝากเรียกค่าเสียโอกาสได้ไม่เกินร้อยละ 2 ต่อปีของราคาขายฝาก
- ผู้รับซื้อฝากมีหน้าที่แจ้งเตือนล่วงหน้า — มาตรา 17 กำหนดให้แจ้งเป็นหนังสือก่อนวันครบกำหนดไม่น้อยกว่า 3 เดือนแต่ไม่เกิน 6 เดือน หากไม่แจ้ง ผู้ขายฝากมีสิทธิไถ่ได้ภายใน 6 เดือนนับแต่วันครบกำหนดเดิม
- ถ้าติดต่อผู้รับซื้อฝากไม่ได้ ยังมีทางรักษาสิทธิ — มาตรา 18 เปิดให้วางทรัพย์อันเป็นสินไถ่ต่อสำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ภายใน 30 วันนับแต่วันครบกำหนด
- การขยายเวลาไม่ใช่สิ่งที่วางแผนล่วงหน้าได้ — ต้องอาศัยความยินยอมของผู้รับซื้อฝาก และตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 496 ต้องมีหลักฐานเป็นหนังสือลงลายมือชื่อผู้รับไถ่ จึงควรถือเป็นทางเลือกสุดท้าย ไม่ใช่แผนหลัก
- ข้อมูลในบทความนี้เป็นกรอบการวางแผนทั่วไป ไม่ใช่คำแนะนำทางการเงินหรือกฎหมายเฉพาะบุคคล
ทำไมแผนไถ่ถอนต้องเริ่มก่อนเซ็น
คนจำนวนไม่น้อยเริ่มคิดเรื่องเงินไถ่ถอนเมื่อเหลือเวลาอีกไม่กี่เดือน ปัญหาไม่ได้อยู่ที่ความตั้งใจ แต่อยู่ที่ว่าทางเลือกส่วนใหญ่ต้องใช้เวลา การขายทรัพย์อีกแปลงต้องใช้เวลาหาผู้ซื้อและจดทะเบียนโอน การยื่นสินเชื่อกับสถาบันการเงินต้องใช้เวลาพิจารณาเอกสาร การเก็บสะสมจากกระแสเงินสดธุรกิจต้องใช้เวลาหลายรอบบัญชี เมื่อเวลาเหลือน้อย ทางเลือกเหล่านี้จึงทยอยหมดความเป็นไปได้ไปเอง
อีกเหตุผลหนึ่งคือ ตัวเลขที่ใช้วางแผนจะชัดที่สุดในวันที่คุณยังไม่เซ็น เพราะวันนั้นคุณเห็นราคาขายฝาก สินไถ่ กำหนดเวลา และค่าใช้จ่ายพร้อมกันทั้งชุด ถ้านำตัวเลขชุดนี้มาลองคำนวณว่าต้องเก็บเงินเดือนละเท่าไรจึงจะถึงเป้า แล้วพบว่าตัวเลขนั้นสูงเกินกว่ากระแสเงินสดที่มีจริง นั่นคือสัญญาณให้ทบทวนวงเงิน ระยะเวลา หรือทางเลือกอื่นตั้งแต่ก่อนลงนาม ซึ่งเป็นจังหวะที่คุณยังมีอำนาจต่อรองมากที่สุด
หากยังไม่แน่ใจว่าขายฝากทำงานอย่างไร แนะนำให้อ่าน ขายฝากคืออะไร เข้าใจกรรมสิทธิ์ สิทธิไถ่ และวันสำคัญก่อนตัดสินใจ ประกอบ และหากกำลังชั่งใจระหว่างสองทางเลือก บทความ ขายฝากกับจำนอง ต่างกันอย่างไร จะช่วยให้เห็นโครงสร้างที่ต่างกันชัดขึ้น
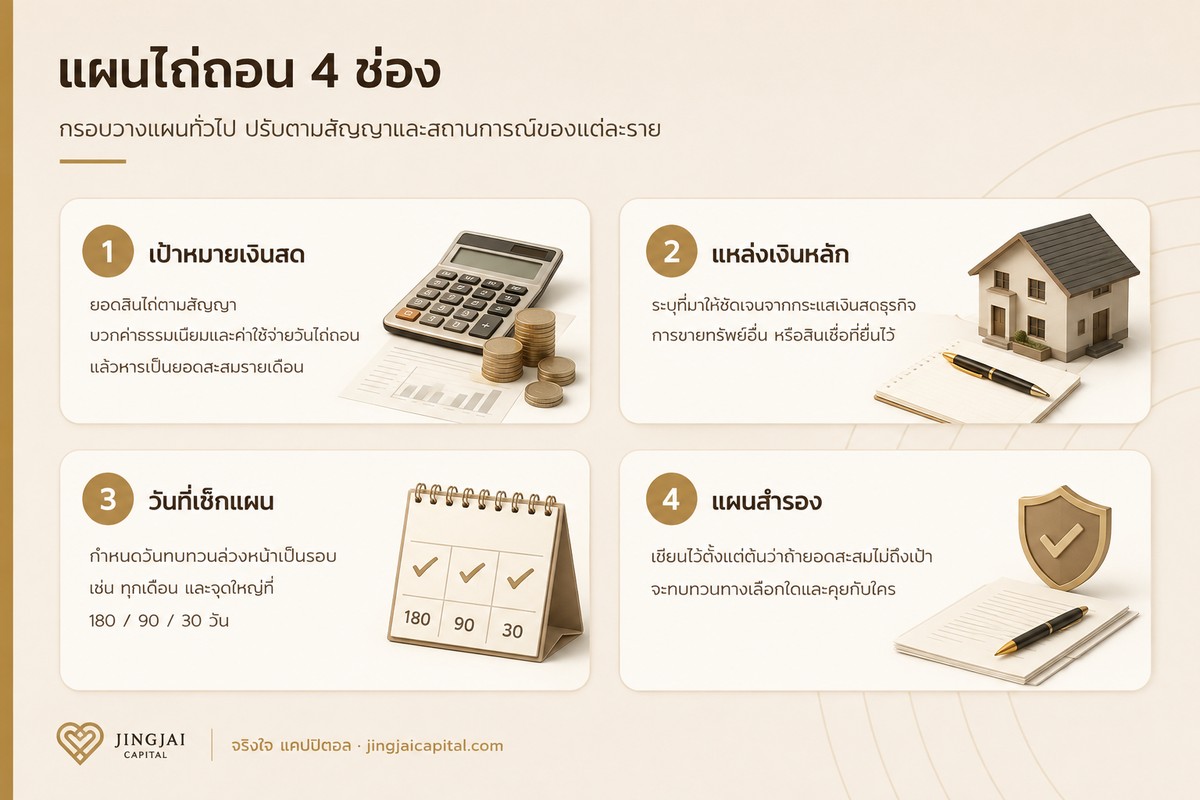
แผนไถ่ถอน 4 ช่อง: กรอบที่ใช้ได้จริง
แผนที่ซับซ้อนเกินไปมักไม่ถูกนำมาใช้ กรอบ 4 ช่องด้านล่างออกแบบให้เขียนจบในหนึ่งหน้ากระดาษ และทบทวนได้ในเวลาไม่กี่นาทีต่อรอบ
ช่องที่ 1 — เป้าหมายเงินสด
เป้าหมายไม่ใช่ยอดเงินที่คุณได้รับในวันทำสัญญา แต่คือ ยอดสินไถ่ตามสัญญา บวกค่าใช้จ่ายที่เกิดในวันไถ่ถอน ค่าใช้จ่ายส่วนหลังมักถูกลืม ทั้งที่ต้องเตรียมเป็นเงินสดเช่นกัน
สินไถ่คือจำนวนเงินที่ผู้ขายฝากต้องชำระเพื่อไถ่ทรัพย์คืน โดยกฎหมายกำหนดเพดานไว้ว่าส่วนที่เกินราคาขายฝากต้องไม่เกินร้อยละ 15 ต่อปี ตัวอย่างเชิงอธิบาย หากราคาขายฝากอยู่ที่ 1,000,000 บาท และสัญญามีกำหนด 1 ปี สินไถ่สูงสุดตามเพดานจะอยู่ที่ 1,150,000 บาท ตัวเลขนี้เป็นเพียงการแสดงวิธีคิดตามเพดานกฎหมาย ไม่ใช่อัตราที่บริษัทใดเสนอ อัตราจริงขึ้นอยู่กับสัญญาแต่ละฉบับ
เมื่อได้ยอดสินไถ่แล้ว ให้บวกค่าใช้จ่ายวันไถ่ถอนเข้าไป แล้วหารด้วยจำนวนเดือนที่เหลือ เพื่อให้ได้ยอดสะสมรายเดือนที่ต้องทำให้ได้จริง
ช่องที่ 2 — แหล่งเงินหลัก
ระบุให้ชัดว่าเงินไถ่ถอนจะมาจากไหน คำตอบว่า “หาเอาตอนนั้น” ไม่ใช่แผน แหล่งเงินที่พบบ่อยได้แก่ กระแสเงินสดจากธุรกิจ การขายทรัพย์อีกรายการหนึ่ง รายได้ก้อนที่คาดว่าจะเข้าตามสัญญางาน หรือสินเชื่อที่กำลังยื่นกับสถาบันการเงิน แต่ละแหล่งมีเงื่อนไขและระยะเวลาต่างกัน จึงควรบันทึกไว้ว่าแต่ละทางต้องใช้เวลาเท่าไร และมีอะไรที่ต้องเตรียมล่วงหน้า
ช่องที่ 3 — วันที่เช็กแผน
กำหนดวันทบทวนไว้ล่วงหน้าเป็นรอบ ไม่ใช่รอให้นึกขึ้นได้ แนะนำให้ทบทวนยอดสะสมทุกเดือน และตั้งจุดเช็กใหญ่ไว้ที่ 180 วัน 90 วัน และ 30 วันก่อนครบกำหนด การมีวันที่แน่นอนช่วยให้คุณเห็นปัญหาตั้งแต่ยังแก้ไขได้
ช่องที่ 4 — แผนสำรอง
แผนสำรองไม่ใช่สัญญาณว่าแผนหลักไม่ดี แต่คือการยอมรับว่าสถานการณ์เปลี่ยนได้ ให้เขียนไว้ตั้งแต่ต้นว่า ถ้ายอดสะสมต่ำกว่าเป้าเกินกี่เปอร์เซ็นต์ จะเริ่มทบทวนทางเลือกใด และจะคุยกับใคร เกณฑ์ที่กำหนดล่วงหน้าช่วยให้ตัดสินใจได้เร็วขึ้นเมื่อถึงเวลาจริง
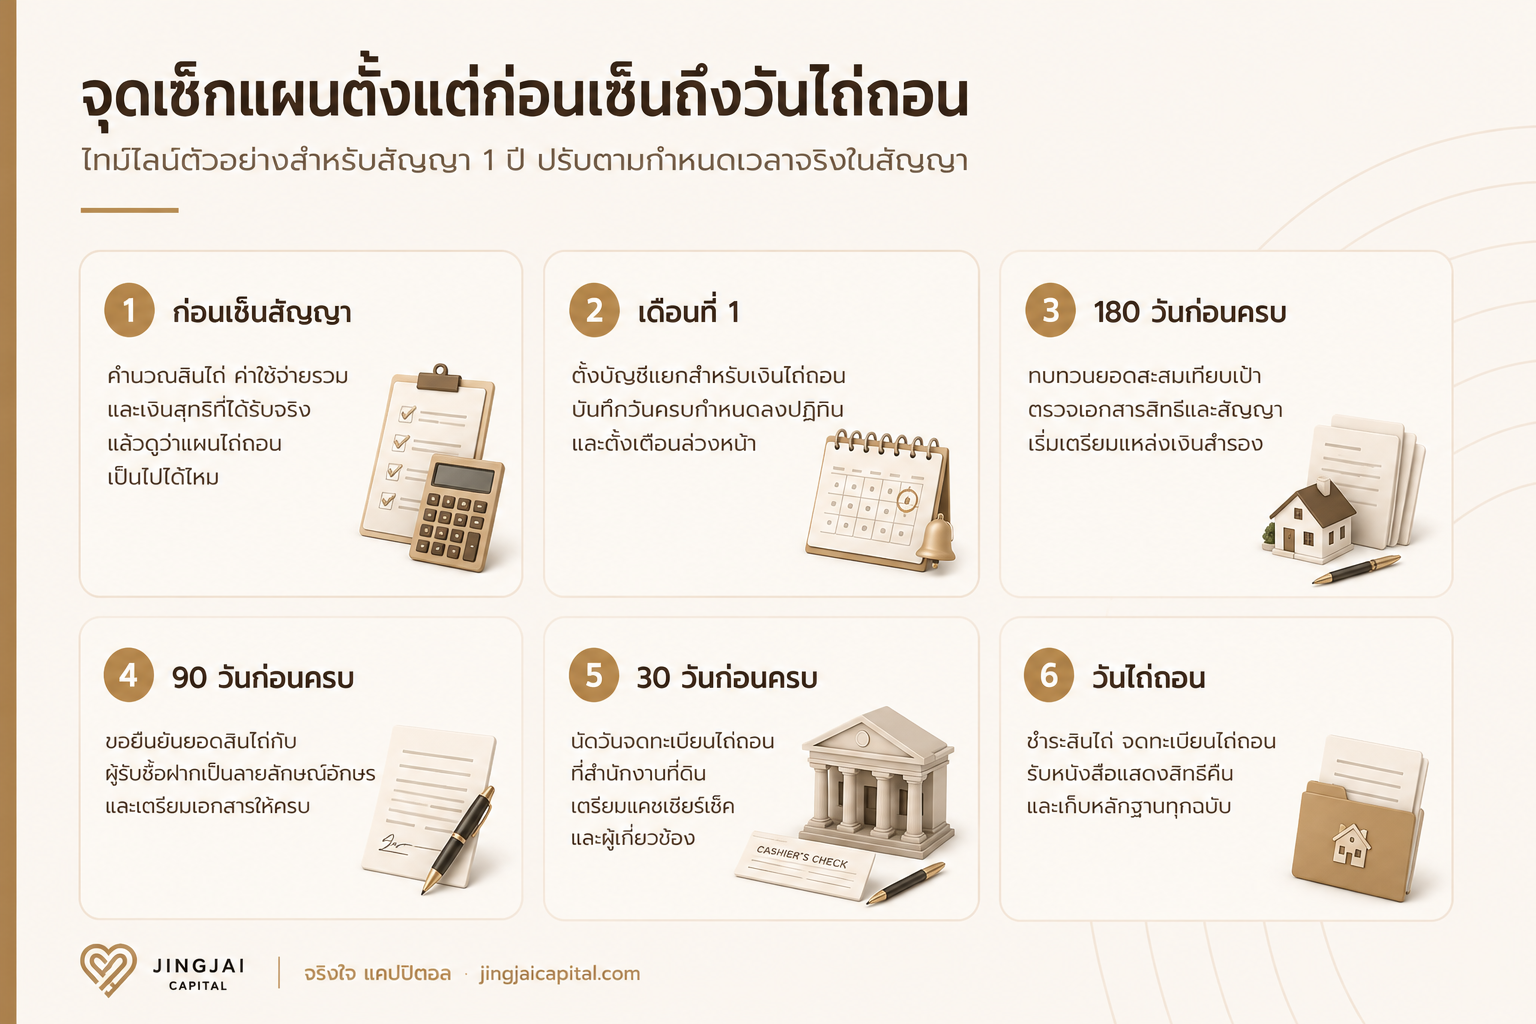
ไทม์ไลน์: จุดเช็กตั้งแต่ก่อนเซ็นถึงวันไถ่ถอน
ไทม์ไลน์ด้านล่างเป็นตัวอย่างสำหรับสัญญากำหนด 1 ปี หากสัญญาของคุณมีกำหนดต่างจากนี้ ให้ปรับระยะห่างของจุดเช็กตามสัดส่วน
| ช่วงเวลา | สิ่งที่ต้องทำ | ผลลัพธ์ที่ควรได้ |
|---|---|---|
| ก่อนเซ็นสัญญา | คำนวณสินไถ่ ค่าใช้จ่ายรวม และเงินสุทธิที่ได้รับจริง ทดลองหารเป็นยอดสะสมรายเดือน | รู้ว่าแผนไถ่ถอนเป็นไปได้หรือไม่ ก่อนผูกพันตามสัญญา |
| เดือนที่ 1 | เปิดบัญชีแยกสำหรับเงินไถ่ถอน บันทึกวันครบกำหนดลงปฏิทิน ตั้งเตือนล่วงหน้าหลายชั้น | มีระบบเก็บเงินและระบบเตือนที่ไม่ต้องพึ่งความจำ |
| 180 วันก่อนครบกำหนด | ทบทวนยอดสะสมเทียบเป้า ตรวจเอกสารสิทธิและสัญญา เริ่มดำเนินการกับแหล่งเงินสำรอง | เห็นช่องว่างตั้งแต่ยังมีเวลาแก้ไข |
| 90 วันก่อนครบกำหนด | ขอยืนยันยอดสินไถ่กับผู้รับซื้อฝากเป็นลายลักษณ์อักษร รวบรวมเอกสารให้ครบ | ตัวเลขและเอกสารตรงกันทุกฝ่าย ไม่มีข้อโต้แย้งในวันจริง |
| 30 วันก่อนครบกำหนด | นัดวันจดทะเบียนไถ่ถอนที่สำนักงานที่ดิน เตรียมแคชเชียร์เช็ค ประสานผู้เกี่ยวข้อง | วันไถ่ถอนดำเนินการได้โดยไม่ต้องเลื่อน |
| วันไถ่ถอน | ชำระสินไถ่ จดทะเบียนไถ่ถอน รับหนังสือแสดงสิทธิคืน เก็บหลักฐานทุกฉบับ | กรรมสิทธิ์กลับคืนและมีหลักฐานครบถ้วน |
จุดที่หลายคนไม่ทราบคือ กฎหมายกำหนดหน้าที่ให้ผู้รับซื้อฝากแจ้งเป็นหนังสือแก่ผู้ขายฝากก่อนวันครบกำหนดไถ่ ไม่น้อยกว่า 3 เดือนแต่ไม่เกิน 6 เดือน พร้อมแจ้งจำนวนสินไถ่ ตามมาตรา 17 และหากผู้รับซื้อฝากไม่ได้แจ้งตามที่กำหนด ผู้ขายฝากมีสิทธิไถ่ทรัพย์ได้ภายใน 6 เดือนนับแต่วันครบกำหนดเดิม อย่างไรก็ตาม การรอพึ่งบทบัญญัตินี้ไม่ใช่แผน เพราะต้องพิสูจน์ข้อเท็จจริงกันภายหลัง สิ่งที่ควรทำคือติดตามเชิงรุกด้วยตนเองตามไทม์ไลน์ข้างต้น
เอกสารและเงินที่ต้องเตรียมในวันไถ่ถอน
การไถ่ถอนขายฝากอสังหาริมทรัพย์ต้องจดทะเบียนต่อพนักงานเจ้าหน้าที่ที่สำนักงานที่ดิน เอกสารและรายการที่มักต้องใช้ ได้แก่
- หนังสือแสดงสิทธิในที่ดิน เช่น โฉนดที่ดิน หรือหนังสือกรรมสิทธิ์ห้องชุด
- สัญญาขายฝากฉบับจริงหรือสำเนาที่ครบถ้วน
- บัตรประจำตัวประชาชนและทะเบียนบ้านของทั้งสองฝ่าย
- หนังสือยินยอมของคู่สมรส หรือหนังสือมอบอำนาจ หากไม่ได้ไปด้วยตนเอง
- เงินสินไถ่ ซึ่งโดยทั่วไปนิยมเตรียมเป็นแคชเชียร์เช็คเพื่อความปลอดภัยและตรวจสอบได้
- ค่าธรรมเนียมและค่าใช้จ่ายที่เกี่ยวข้อง ณ สำนักงานที่ดิน
สำหรับค่าธรรมเนียม การจดทะเบียนไถ่ถอนจากขายฝากจัดเป็นการจดทะเบียนประเภทไม่มีทุนทรัพย์ ซึ่งตามกฎกระทรวง ฉบับที่ 47 (พ.ศ. 2541) ข้อ 2(7)(ฑ) เรียกเก็บแปลงละ 50 บาท นอกจากนี้ยังมีค่าคำขอและค่าใช้จ่ายปลีกย่อยอื่น ส่วนภาระด้านภาษีอากรในการไถ่ถอนมีรายละเอียดและข้อยกเว้นที่ต่างกันไปตามข้อเท็จจริงของแต่ละกรณี จึงควรสอบถามยอดรวมกับสำนักงานที่ดินในพื้นที่ล่วงหน้า เพื่อเตรียมเงินได้ครบในวันจริง
หากต้องการเข้าใจว่ามูลค่าทรัพย์ถูกพิจารณาอย่างไรตั้งแต่ต้นทาง อ่านเพิ่มได้ที่ ประเมินราคาทรัพย์ขายฝาก พิจารณาจากอะไร
ไถ่ก่อนกำหนดทำได้ไหม และคุ้มหรือไม่
ทำได้ และกฎหมายวางหลักไว้ให้เป็นธรรมพอสมควร มาตรา 10 แห่ง พ.ร.บ.ขายฝากฯ พ.ศ. 2562 กำหนดว่า เมื่อผู้ขายฝากใช้สิทธิไถ่ก่อนครบกำหนด ให้ลดสินไถ่ในส่วนที่เกินกว่าราคาขายฝากลงตามส่วนของระยะเวลาที่ลดลง กล่าวคือ ถ้าไถ่เร็วขึ้นครึ่งหนึ่งของกำหนด ส่วนเกินก็ควรลดลงตามสัดส่วนนั้น
ขณะเดียวกัน กฎหมายก็เปิดให้ผู้รับซื้อฝากเรียกค่าเสียโอกาสได้ แต่ต้องไม่เกินร้อยละ 2 ต่อปีของราคาขายฝาก คำนวณตามระยะเวลาที่เหลือ ดังนั้นก่อนตัดสินใจไถ่ก่อนกำหนด ควรขอให้ผู้รับซื้อฝากแสดงวิธีคำนวณเป็นลายลักษณ์อักษร แล้วเทียบว่าเงินที่ประหยัดได้จากสินไถ่ส่วนเกินที่ลดลง มากกว่าค่าเสียโอกาสและค่าใช้จ่ายในการดำเนินการหรือไม่
ถ้าแผนเปลี่ยน ควรทำอะไรทันที
เมื่อรายได้สะดุด ผู้ซื้อทรัพย์ที่ตั้งใจจะขายถอนตัว หรือสินเชื่อที่ยื่นไว้ไม่เป็นไปตามที่คาด สิ่งที่ควรทำคือยืนยันข้อเท็จจริงก่อน แล้วจึงสื่อสาร ไม่ใช่เงียบแล้วรอ
- ตรวจสัญญาซ้ำ — วันครบกำหนดที่แน่นอน ยอดสินไถ่ และเงื่อนไขที่ระบุไว้เกี่ยวกับการไถ่ก่อนกำหนดหรือการขยายเวลา
- คำนวณช่องว่างจริง — ขาดอยู่เท่าไร และเหลือเวลากี่วัน ตัวเลขสองตัวนี้กำหนดว่าทางเลือกใดยังเป็นไปได้
- ทบทวนแหล่งเงินสำรองที่เขียนไว้ — เริ่มดำเนินการทางที่ใช้เวลานานที่สุดก่อน
- ติดต่อผู้รับซื้อฝากเป็นลายลักษณ์อักษร — แจ้งสถานะและสอบถามทางเลือกที่พิจารณาได้ โดยไม่สมมติล่วงหน้าว่าจะได้รับการผ่อนปรน
- ปรึกษาผู้ที่มีความรู้ด้านกฎหมาย หากมีประเด็นที่ไม่เข้าใจในสัญญา
การขยายเวลาไถ่ถอน
การขยายกำหนดเวลาไถ่ทำได้ แต่ต้องอาศัยความยินยอมของผู้รับซื้อฝาก และตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 496 การขยายกำหนดเวลาไถ่ต้องมีหลักฐานเป็นหนังสือลงลายมือชื่อผู้รับไถ่ นอกจากนี้ มาตรา 494 กำหนดว่าการไถ่อสังหาริมทรัพย์ต้องอยู่ภายในกำหนด 10 ปีนับแต่เวลาซื้อขาย ดังนั้นระยะเวลารวมหลังขยายจึงยังต้องอยู่ในกรอบดังกล่าว
ประเด็นสำคัญคือ การขยายเวลาไม่ใช่สิทธิที่ผู้ขายฝากเรียกร้องได้ฝ่ายเดียว จึงไม่ควรนำไปใส่เป็นแผนหลักหรือแผนสำรองอันดับแรก ควรถือเป็นทางเลือกที่อาจมีหรือไม่มีก็ได้ ขึ้นอยู่กับการเจรจาและข้อเท็จจริงแต่ละกรณี
เมื่อติดต่อผู้รับซื้อฝากไม่ได้
หากคุณมีเงินสินไถ่พร้อมแต่ผู้รับซื้อฝากไม่มารับ หรือติดต่อไม่ได้ มาตรา 18 แห่ง พ.ร.บ.ขายฝากฯ เปิดทางให้ผู้ขายฝากวางทรัพย์อันเป็นสินไถ่ต่อสำนักงานวางทรัพย์หรือสำนักงานที่ดินที่ทรัพย์นั้นตั้งอยู่ได้ ภายใน 30 วันนับแต่วันครบกำหนดไถ่ ซึ่งเป็นกลไกรักษาสิทธิที่ควรทราบไว้ แม้หวังว่าจะไม่ต้องใช้
ข้อจำกัดและความเสี่ยงที่ต้องรู้
บทความนี้ตั้งใจให้ข้อมูลอย่างสมดุล จึงต้องระบุข้อจำกัดไว้ด้วย
- ขายฝากมีผลต่อกรรมสิทธิ์ เมื่อจดทะเบียนแล้ว กรรมสิทธิ์ในทรัพย์โอนไปยังผู้รับซื้อฝาก โดยผู้ขายฝากคงไว้ซึ่งสิทธิไถ่ตามเงื่อนไขและกำหนดเวลา จึงต่างจากการจำนองที่โดยหลักกรรมสิทธิ์ยังอยู่กับเจ้าของทรัพย์
- หากไม่ได้ใช้สิทธิไถ่ภายในกำหนด ย่อมมีผลตามกฎหมายและตามสัญญา ซึ่งเป็นเหตุผลที่แผนไถ่ถอนสำคัญตั้งแต่วันแรก
- ตัวอย่างตัวเลขในบทความเป็นการแสดงวิธีคิดตามเพดานที่กฎหมายกำหนด ไม่ใช่ข้อเสนอ ไม่ใช่อัตราของบริษัทใด และไม่ได้รับประกันว่าจะเป็นเงื่อนไขที่คุณจะได้รับ
- ผลลัพธ์แต่ละกรณีต่างกัน ขึ้นอยู่กับประเภททรัพย์ เอกสารสิทธิ ภาระผูกพัน เงื่อนไขในสัญญา และข้อเท็จจริงเฉพาะราย
- การเจรจา ปรับเงื่อนไข หรือขยายเวลา ไม่ใช่สิ่งที่รับรองล่วงหน้าได้ ต้องพิจารณาเป็นรายกรณีภายใต้สัญญา นโยบาย และกฎหมาย
- ค่าธรรมเนียมและภาระภาษี อาจเปลี่ยนแปลงตามกฎหมายและมาตรการของรัฐในแต่ละช่วงเวลา ควรตรวจสอบยอดล่าสุดกับสำนักงานที่ดินก่อนวันดำเนินการ
- เนื้อหานี้เป็นข้อมูลทั่วไปเพื่อการทำความเข้าใจ ไม่ใช่คำแนะนำทางการเงินหรือกฎหมายเฉพาะบุคคล
คำถามที่พบบ่อย
แผนไถ่ถอนควรเริ่มวางเมื่อไร
ควรเริ่มก่อนลงนามในสัญญา เพราะเป็นจังหวะที่คุณเห็นตัวเลขครบทั้งชุด และยังปรับวงเงินหรือระยะเวลาได้ หากคำนวณแล้วพบว่ายอดสะสมรายเดือนสูงเกินกระแสเงินสดที่มี ควรทบทวนก่อนตัดสินใจ
สินไถ่คำนวณอย่างไร
สินไถ่คือจำนวนเงินที่ต้องชำระเพื่อไถ่ทรัพย์คืน ประกอบด้วยราคาขายฝากและส่วนที่ตกลงเพิ่ม โดยกฎหมายกำหนดว่าส่วนที่เกินราคาขายฝากต้องไม่เกินอัตราร้อยละ 15 ต่อปี ตัวเลขจริงให้ยึดตามที่ระบุในสัญญาของคุณ
ไถ่ถอนก่อนครบกำหนดได้หรือไม่
ได้ และกฎหมายกำหนดให้ลดสินไถ่ส่วนที่เกินราคาขายฝากลงตามสัดส่วนของระยะเวลาที่ลดลง โดยผู้รับซื้อฝากเรียกค่าเสียโอกาสได้ไม่เกินร้อยละ 2 ต่อปีของราคาขายฝาก ควรขอวิธีคำนวณเป็นลายลักษณ์อักษรก่อนตัดสินใจ
ถ้าผู้รับซื้อฝากไม่แจ้งเตือนก่อนครบกำหนด จะเกิดอะไรขึ้น
ตามมาตรา 17 ผู้รับซื้อฝากต้องแจ้งเป็นหนังสือก่อนวันครบกำหนดไม่น้อยกว่า 3 เดือนแต่ไม่เกิน 6 เดือน หากไม่แจ้ง ผู้ขายฝากมีสิทธิไถ่ได้ภายใน 6 เดือนนับแต่วันครบกำหนดเดิม แต่ไม่ควรวางแผนโดยพึ่งข้อนี้ เพราะต้องพิสูจน์ข้อเท็จจริงกันภายหลัง
ขยายเวลาไถ่ถอนได้ทุกกรณีหรือไม่
ไม่ใช่ทุกกรณี การขยายเวลาต้องอาศัยความยินยอมของผู้รับซื้อฝาก และต้องมีหลักฐานเป็นหนังสือลงลายมือชื่อผู้รับไถ่ตามมาตรา 496 อีกทั้งระยะเวลารวมยังต้องอยู่ในกรอบไม่เกิน 10 ปีตามมาตรา 494
วันไถ่ถอนต้องเตรียมเงินเท่าไร นอกจากสินไถ่
นอกจากสินไถ่ ยังมีค่าธรรมเนียมจดทะเบียนไถ่ถอนซึ่งเป็นประเภทไม่มีทุนทรัพย์ แปลงละ 50 บาท ค่าคำขอ และค่าใช้จ่ายอื่นที่อาจเกิดขึ้น รวมถึงภาระด้านภาษีอากรที่ขึ้นอยู่กับข้อเท็จจริงแต่ละกรณี แนะนำให้สอบถามยอดรวมกับสำนักงานที่ดินในพื้นที่ล่วงหน้า
ถ้าเตรียมเงินพร้อมแต่ติดต่อผู้รับซื้อฝากไม่ได้
มาตรา 18 เปิดให้วางทรัพย์อันเป็นสินไถ่ต่อสำนักงานวางทรัพย์หรือสำนักงานที่ดินที่ทรัพย์ตั้งอยู่ ภายใน 30 วันนับแต่วันครบกำหนดไถ่ ควรเก็บหลักฐานการติดต่อทุกครั้งไว้ประกอบ
สรุป
แผนไถ่ถอนที่ใช้ได้จริงไม่ได้ซับซ้อน แต่ต้องเริ่มให้ทัน กรอบ 4 ช่อง คือ เป้าหมายเงินสด แหล่งเงินหลัก วันที่เช็กแผน และแผนสำรอง ช่วยให้คุณเห็นภาพทั้งเส้นทางตั้งแต่ก่อนลงนามจนถึงวันจดทะเบียนไถ่ถอน ส่วนกฎหมายก็วางกลไกคุ้มครองไว้หลายชั้น ทั้งเพดานสินไถ่ การลดสินไถ่เมื่อไถ่ก่อนกำหนด หน้าที่แจ้งเตือนของผู้รับซื้อฝาก และการวางทรัพย์ สิ่งสำคัญคือรู้จักกลไกเหล่านี้ไว้ล่วงหน้า แล้วใช้มันเป็นส่วนเสริมของแผน ไม่ใช่ใช้แทนแผน
หากคุณกำลังพิจารณาทางเลือกด้านเงินทุนจากทรัพย์ และอยากเห็นภาพรวมว่าต้นทุนรวมและแผนไถ่ถอนจะเป็นอย่างไร ทีมงานยินดีอธิบายข้อมูลเบื้องต้นให้ก่อนตัดสินใจ
อ่านต่อ: แผนหลักดีแล้ว ทำไมยังต้องมีแผนสำรอง? วางแผนไถ่ถอนขายฝากให้รอบด้าน
ขอข้อมูลเบื้องต้นจากทีมจริงใจ แคปปิตอล
โทร 092-469-5956 · LINE @jingjaicapital
คุณสามารถทบทวนข้อมูลก่อนตัดสินใจได้เสมอ ข้อมูลเบื้องต้นยังไม่ถือเป็นข้อเสนอผูกพัน และขึ้นอยู่กับการตรวจสอบเอกสารและเงื่อนไข
คำชี้แจง
บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไปเกี่ยวกับการวางแผนไถ่ถอนขายฝาก เป็นกรอบแนวคิดสำหรับศึกษาและทบทวน ไม่ใช่คำแนะนำทางการเงินหรือคำปรึกษากฎหมายเฉพาะบุคคล ตัวอย่างตัวเลขทั้งหมดเป็นการแสดงวิธีคิดตามเพดานที่กฎหมายกำหนด ไม่ใช่ข้อเสนอและไม่ใช่อัตราของบริษัท ผลลัพธ์แต่ละกรณีแตกต่างกันตามประเภททรัพย์ เอกสาร เงื่อนไขในสัญญา และข้อเท็จจริงเฉพาะราย ผู้อ่านควรอ่านสัญญา ค่าใช้จ่าย และเงื่อนไขให้ครบถ้วน และปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ
แหล่งอ้างอิงหลัก: พระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 · ประมวลกฎหมายแพ่งและพาณิชย์ · กฎกระทรวง ฉบับที่ 47 (พ.ศ. 2541) ออกตามความในพระราชบัญญัติให้ใช้ประมวลกฎหมายที่ดิน พ.ศ. 2497 · กรมที่ดิน
เผยแพร่: 5 สิงหาคม 2569 · ทบทวนเนื้อหาครั้งถัดไป: กุมภาพันธ์ 2570