การประเมินราคาทรัพย์เพื่อขายฝาก พิจารณาจากปัจจัยของตัวทรัพย์เป็นหลัก ได้แก่ ทำเลและการเข้าถึง สภาพทรัพย์และสิ่งปลูกสร้าง สภาพคล่องของทรัพย์ในตลาดพื้นที่นั้น เอกสารสิทธิและภาระผูกพัน และข้อมูลราคาซื้อขายเทียบเคียงในบริเวณใกล้เคียง สิ่งที่ไม่ควรอยู่ในสมการคือความเร่งด่วนหรือความจำเป็นทางการเงินของเจ้าของ เพราะข้อมูลเหล่านั้นไม่ได้เปลี่ยนมูลค่าของทรัพย์แม้แต่บาทเดียว
บทความนี้จะพาคุณดูว่าปัจจัยแต่ละตัวทำงานอย่างไร ราคาแบบไหนใช้ทำอะไร ทำไมช่วงประเมินอาจต่างจากราคาที่คุณคาดไว้ และคุณจะเตรียมข้อมูลอย่างไรให้ได้รับการพิจารณาบนข้อเท็จจริงที่ครบถ้วนที่สุด
สรุปสิ่งสำคัญใน 1 นาที
- ราคาทรัพย์ตัดสินจากตัวทรัพย์ ไม่ใช่จากสถานการณ์ของเจ้าของ — ความเร่งด่วนไม่ใช่ปัจจัยประเมิน
- ราคาประเมินราชการ ราคาตลาด ราคาประกาศขาย และช่วงประเมินเพื่อขายฝาก เป็นคนละตัวเลข และใช้คนละวัตถุประสงค์
- สภาพคล่องของทรัพย์คือตัวแปรที่ถูกมองข้ามมากที่สุด — ทรัพย์ที่ตลาดรับซื้อกว้างมักได้รับการพิจารณาต่างจากทรัพย์ที่ขายต่อยาก
- ราคาประเมินไม่เท่ากับวงเงิน และวงเงินไม่เท่ากับเงินสุทธิที่เข้ามือ — ต้องดูสามตัวเลขนี้พร้อมกัน
- เตรียมข้อมูล 4 ชุดก่อนคุยกับใครก็ตาม: เอกสารสิทธิ · ทำเล · สภาพปัจจุบัน · ภาระผูกพัน
ประเมินราคาทรัพย์เพื่อขายฝาก คืออะไร
การประเมินราคาทรัพย์เพื่อขายฝาก คือกระบวนการหา ช่วงมูลค่าที่เหมาะสม ของบ้าน ที่ดิน คอนโด หรืออาคารพาณิชย์ โดยพิจารณาจากข้อมูลของตัวทรัพย์และข้อมูลตลาดในพื้นที่ เพื่อใช้เป็นฐานในการหารือเงื่อนไขต่อไป
จุดที่ต้องเข้าใจตั้งแต่ต้นคือ ขายฝากเป็นนิติกรรมที่มีผลต่อกรรมสิทธิ์ ไม่ใช่สินเชื่อธนาคารทั่วไป (อ่าน: ขายฝากคืออะไร) ตามประมวลกฎหมายแพ่งและพาณิชย์ ขายฝากคือสัญญาซื้อขายซึ่งกรรมสิทธิ์ในทรัพย์สินตกไปยังผู้ซื้อ โดยมีข้อตกลงกันว่าผู้ขายอาจไถ่ทรัพย์นั้นคืนได้ เมื่อจดทะเบียนขายฝากต่อพนักงานเจ้าหน้าที่แล้ว กรรมสิทธิ์จึงโอนไปยังผู้ซื้อฝาก โดยผู้ขายฝากมีสิทธิไถ่ทรัพย์คืนภายในกำหนดเวลาไถ่ตามที่ระบุในสัญญา ด้วยเหตุนี้ วิธีคิดในการประเมินจึงให้น้ำหนักกับ ความสามารถในการซื้อขายเปลี่ยนมือของทรัพย์ มากกว่าการประเมินเพื่อขายทั่วไป
การประเมินจึงไม่ใช่การ “ตีราคา” ด้วยความรู้สึก แต่เป็นการรวบรวมข้อเท็จจริงแล้วเทียบกับข้อมูลที่ตรวจสอบได้
ทำไม “ความจำเป็นของเจ้าของ” ไม่ควรเป็นตัวแปรในการประเมิน
นี่คือคำถามที่เจ้าของทรัพย์จำนวนมากกังวลแต่ไม่กล้าถาม: ถ้าฉันบอกไปว่าต้องใช้เงินเร็ว ราคาจะถูกกดลงไหม
คำตอบในเชิงหลักการคือ ไม่ควร เพราะมูลค่าของทรัพย์เกิดจากคุณสมบัติของทรัพย์เอง ไม่ได้เกิดจากสภาวะของผู้ถือครอง บ้านหลังเดียวกัน ทำเลเดียวกัน สภาพเดียวกัน ไม่ได้มีมูลค่าลดลงเพราะเจ้าของมีภาระต้องใช้เงินภายในเดือนนี้
สิ่งที่เป็นปัจจัยของทรัพย์ (ควรอยู่ในสมการ)
- ทำเล การเข้าถึง และสภาพแวดล้อมโดยรอบ
- ขนาด รูปแปลง หน้ากว้าง และการใช้ประโยชน์ได้จริง
- สภาพสิ่งปลูกสร้าง อายุ และการดูแลรักษา
- ความต้องการของตลาดในพื้นที่นั้น
- ความสมบูรณ์ของเอกสารสิทธิและภาระผูกพันที่มีอยู่
สิ่งที่ไม่ควรเป็นปัจจัย
- ความเร่งด่วนในการใช้เงินของเจ้าของ
- สาเหตุที่ทำให้ต้องหาเงินทุน
- ประวัติทางการเงินส่วนบุคคลที่ไม่เกี่ยวข้องกับตัวทรัพย์
- จำนวนที่อื่นที่เจ้าของเคยติดต่อไปแล้ว
ในทางปฏิบัติ ตลาดยังมีผู้ให้บริการที่ใช้ความเร่งด่วนเป็นเครื่องมือต่อรอง การรู้ว่าอะไรควรและไม่ควรอยู่ในสมการ จึงเป็นเกราะป้องกันชั้นแรกของเจ้าของทรัพย์เอง
ข้อควรระวังเชิงข้อเท็จจริง: สถานการณ์ของเจ้าของอาจมีผลต่อ เงื่อนไขบางอย่าง เช่น ระยะเวลาที่เหมาะสม หรือความเป็นไปได้ของแผนไถ่ถอน แต่นั่นเป็นคนละเรื่องกับ มูลค่าของทรัพย์ — และควรถูกอธิบายแยกกันอย่างชัดเจน ไม่ใช่รวมเป็นตัวเลขเดียวโดยไม่ชี้แจง
5 ปัจจัยของทรัพย์ที่ใช้ประเมินจริง
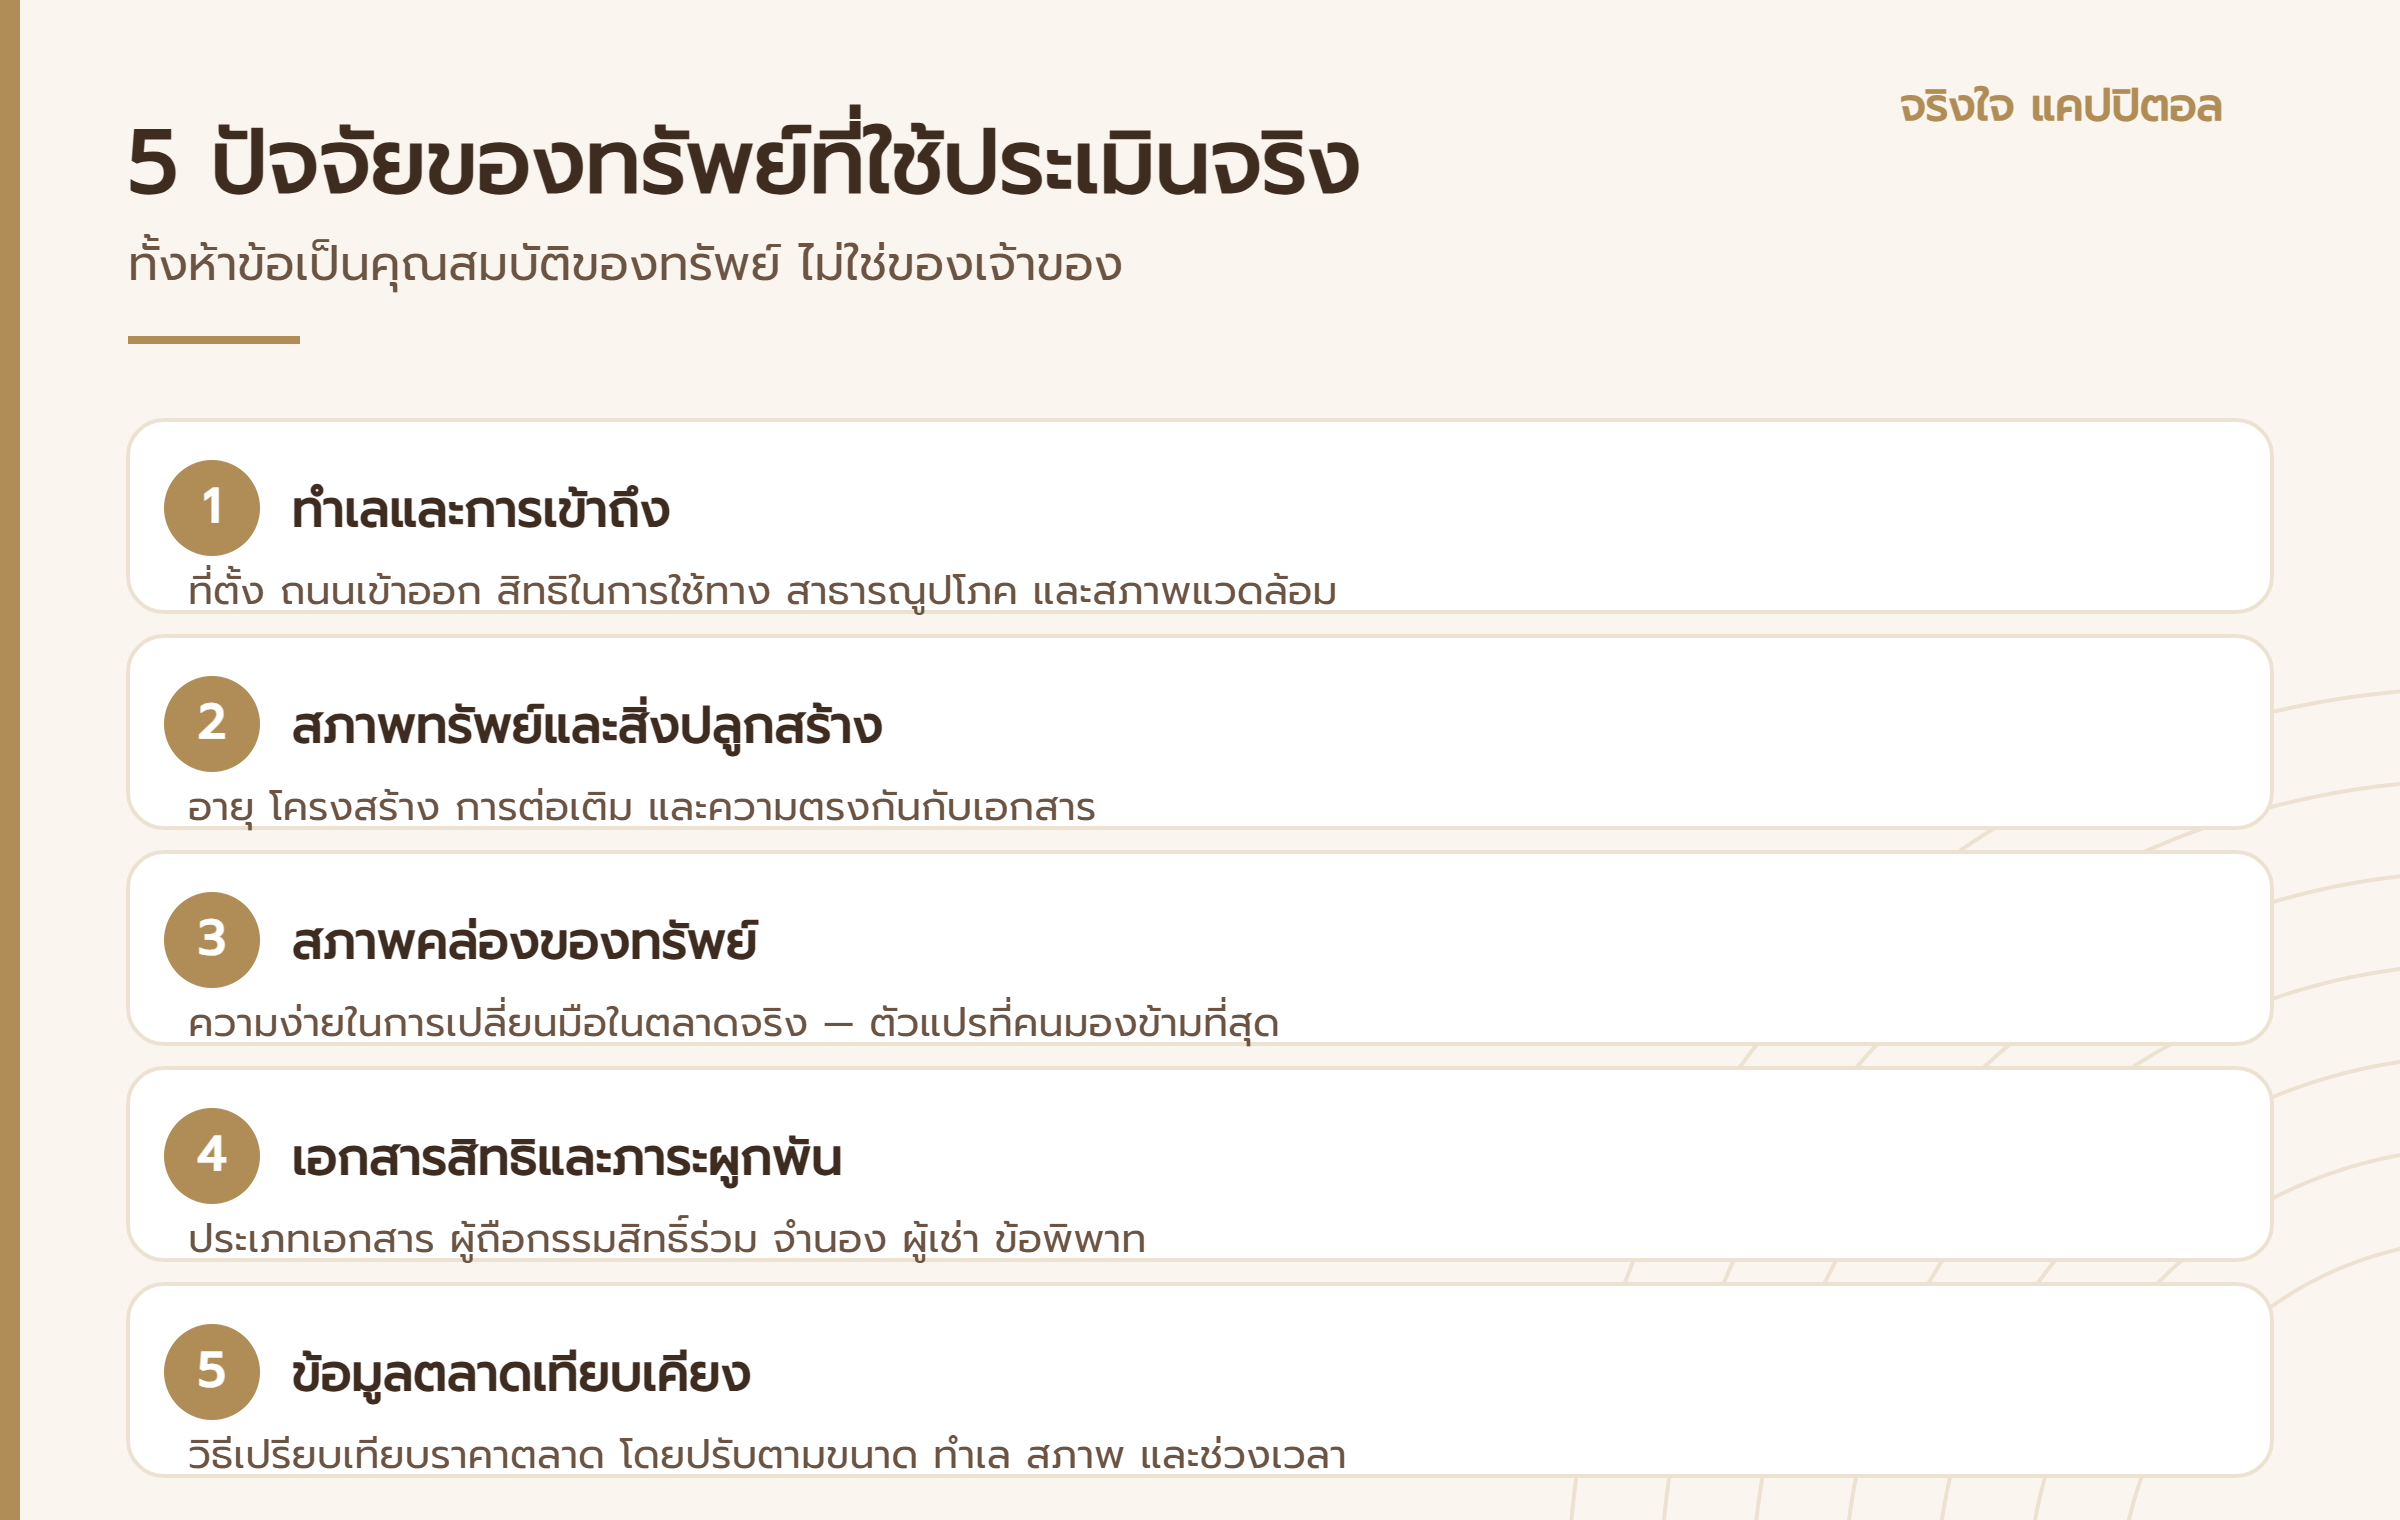
1. ทำเลและการเข้าถึง
พิจารณาที่ตั้ง ถนนเข้าออก ความกว้างของทางเข้า สิทธิในการใช้ทางว่าเป็นทางสาธารณะหรือทางภาระจำยอม ระยะห่างจากถนนสายหลัก ระบบสาธารณูปโภค และสภาพแวดล้อมโดยรอบ
ทรัพย์ที่รถเข้าถึงสะดวก มีไฟฟ้าและประปาครบ มักได้รับการพิจารณาต่างจากทรัพย์ที่ต้องผ่านที่ดินแปลงอื่นหรือยังไม่มีสาธารณูปโภค แม้จะอยู่ในตำบลเดียวกัน
2. สภาพทรัพย์และสิ่งปลูกสร้าง
อายุอาคาร โครงสร้าง วัสดุ การต่อเติม ความเสียหายที่มองเห็น การใช้งานได้จริง ณ ปัจจุบัน รวมถึงว่าสิ่งปลูกสร้างตรงกับที่ปรากฏในเอกสารหรือไม่
รายการที่มักส่งผลโดยที่เจ้าของไม่คาดคิด ได้แก่ การต่อเติมที่ไม่มีใบอนุญาต บ้านที่ปิดไว้นานจนสภาพทรุด หรือสิ่งปลูกสร้างที่ปลูกล้ำแนวเขต
3. สภาพคล่องของทรัพย์ (ตัวแปรที่คนมองข้ามที่สุด)
สภาพคล่อง หมายถึงความง่ายในการเปลี่ยนมือทรัพย์นั้นในตลาดจริง ทรัพย์สองรายการที่ราคาตลาดใกล้เคียงกัน อาจได้รับการพิจารณาต่างกันมากหากรายการหนึ่งมีผู้ซื้อกว้างขวาง ส่วนอีกรายการมีผู้ซื้อเฉพาะกลุ่ม
- ประเภททรัพย์ที่ตลาดในพื้นที่นั้นมีความต้องการสม่ำเสมอหรือไม่
- ขนาดและมูลค่ารวมอยู่ในช่วงที่ผู้ซื้อทั่วไปเข้าถึงได้หรือไม่
- รูปแปลงและการใช้ประโยชน์มีข้อจำกัดพิเศษหรือไม่
- มีข้อมูลการซื้อขายจริงในบริเวณใกล้เคียงให้อ้างอิงมากน้อยเพียงใด
ในธุรกรรมขายฝาก สภาพคล่องมีน้ำหนักสูงกว่าการประเมินเพื่อขายทั่วไป เพราะเกี่ยวข้องโดยตรงกับความเสี่ยงของทั้งสองฝ่ายตลอดอายุสัญญา
4. เอกสารสิทธิและภาระผูกพัน
ประเภทเอกสารสิทธิ (โฉนดที่ดิน น.ส.3ก. หรืออื่นๆ) ชื่อผู้ถือกรรมสิทธิ์ จำนวนผู้ถือกรรมสิทธิ์ร่วม ภาระจำนองหรือภาระผูกพันที่จดทะเบียนไว้ ข้อพิพาท ผู้เช่าที่ยังอยู่ในทรัพย์ รวมถึงความตรงกันของข้อมูลระหว่างเอกสารกับสภาพจริง
ประเด็นเหล่านี้ไม่ได้ทำให้ทรัพย์ “ไม่มีมูลค่า” แต่ทำให้เงื่อนไขและกระบวนการต่างออกไป และควรได้รับการอธิบายให้เจ้าของเข้าใจ ไม่ใช่ใช้เป็นเหตุผลลอยๆ ในการปรับตัวเลข
5. ข้อมูลตลาดเทียบเคียง
วิธีที่ใช้กันแพร่หลายที่สุดในไทยคือ วิธีเปรียบเทียบราคาตลาด (Market Comparison Approach) — นำราคาซื้อขายจริงหรือราคาเสนอขายของทรัพย์ที่มีลักษณะใกล้เคียงในบริเวณเดียวกันมาเทียบ แล้วปรับด้วยความต่างของขนาด ทำเล สภาพ และช่วงเวลา
ข้อจำกัดที่ควรรู้: ถ้าในพื้นที่นั้นมีข้อมูลซื้อขายน้อย ช่วงประเมินจะกว้างขึ้นตามธรรมชาติ ซึ่งเป็นเรื่องปกติ ไม่ใช่สัญญาณของการกดราคา — แต่ผู้ประเมินควรอธิบายเหตุผลนี้ให้คุณฟังได้
4 ราคาที่มักถูกสับสน — และแต่ละราคาใช้ทำอะไร
| ราคา | ใครกำหนด | ใช้ทำอะไร | เกี่ยวกับวงเงินขายฝากอย่างไร |
|---|---|---|---|
| ราคาประเมินทุนทรัพย์ (ราคาประเมินราชการ) | กรมธนารักษ์ ประกาศเป็นรอบบัญชี (รอบปัจจุบัน พ.ศ. 2566–2569) | คำนวณค่าธรรมเนียมและภาษีในการจดทะเบียน ณ สำนักงานที่ดิน | เป็นข้อมูลอ้างอิงหนึ่ง แต่ไม่ใช่ตัวกำหนดวงเงิน |
| ราคาตลาด | เกิดจากอุปสงค์–อุปทานจริงในพื้นที่ | สะท้อนมูลค่าที่ซื้อขายกันได้จริง ณ ช่วงเวลานั้น | เป็นฐานสำคัญของการประเมิน |
| ราคาประกาศขาย | เจ้าของหรือนายหน้าตั้งเอง | ใช้เปิดการเจรจา | มักสูงกว่าราคาที่ซื้อขายได้จริง เพราะรวมพื้นที่ต่อรองไว้ |
| ช่วงประเมินเพื่อขายฝาก | ผู้ให้บริการ/ผู้ประเมิน หลังตรวจข้อมูลและทรัพย์ | ใช้เป็นฐานหารือเงื่อนไข | เป็นช่วง ไม่ใช่ตัวเลขเดียว และยังไม่ถือเป็นข้อเสนอผูกพันจนกว่าจะตรวจเอกสารครบ |
ประเด็นที่คนเข้าใจผิดบ่อยที่สุด: ราคาประเมินราชการมักไม่เท่ากับราคาตลาด และการเปลี่ยนแปลงราคาประเมินราชการในแต่ละรอบบัญชี ก็ไม่ได้แปลว่าวงเงินที่ทรัพย์จะได้รับเปลี่ยนตามในสัดส่วนเดียวกัน
ทำไมช่วงประเมินอาจต่างจากราคาที่คุณประกาศขาย
- ราคาประกาศขายรวมพื้นที่ต่อรองไว้แล้ว — ราคาที่ปิดการขายจริงมักต่ำกว่าราคาที่ประกาศ
- การประเมินอิงข้อมูลที่ซื้อขายได้จริง ไม่ใช่ราคาที่ตั้งไว้แล้วยังไม่มีผู้ซื้อ
- ช่วงเวลาต่างกัน — ราคาที่เคยประกาศเมื่อสองปีก่อนอาจไม่สะท้อนตลาดปัจจุบัน
- มีปัจจัยที่เจ้าของไม่ได้นับรวม เช่น ภาระผูกพัน ผู้เช่า หรือสภาพที่เปลี่ยนไป
- การประเมินเพื่อขายฝากให้น้ำหนักกับสภาพคล่อง ซึ่งเป็นมุมที่การตั้งราคาขายทั่วไปไม่ได้คำนวณ
สิ่งที่คุณควรได้รับเสมอคือ เหตุผลประกอบ ไม่ใช่แค่ตัวเลข หากผู้ประเมินอธิบายที่มาไม่ได้ นั่นคือสัญญาณให้ตั้งคำถามเพิ่ม
อ่านเจาะลึกว่าทำไมราคาตั้งกับราคาที่เกิดธุรกรรมจริงถึงไม่เท่ากัน และเลือกทรัพย์เปรียบเทียบอย่างไรให้แม่นขึ้น ได้ที่ ราคาประกาศขายไม่เท่ากับราคาซื้อขายจริง
ราคาประเมิน ไม่เท่ากับ วงเงิน ไม่เท่ากับ เงินสุทธิที่เข้ามือ
- ช่วงประเมิน — มูลค่าของทรัพย์ตามข้อมูลที่ตรวจสอบแล้ว
- วงเงิน — จำนวนที่ระบุในเงื่อนไข ซึ่งพิจารณาจากช่วงประเมินร่วมกับปัจจัยอื่น เช่น ประเภททรัพย์ ระยะเวลา และผลการตรวจเอกสาร
- เงินสุทธิที่เข้ามือ — วงเงินหักค่าใช้จ่ายที่เกิดขึ้น ณ วันทำธุรกรรม
และยังมีตัวเลขที่สี่ที่ต้องวางแผนตั้งแต่วันแรก คือ สินไถ่ — จำนวนเงินที่ต้องใช้ในการไถ่ทรัพย์คืนภายในกำหนดเวลาไถ่
สำหรับทรัพย์ที่อยู่ในขอบเขตของ พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 (คือเป็นที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย และผู้ขายฝากเป็นบุคคลธรรมดา) มาตรา 8 วรรคสาม กำหนดว่า สินไถ่จะกำหนดไว้สูงกว่าราคาขายฝากก็ได้ แต่เมื่อคำนวณเป็นดอกเบี้ยแล้ว ต้องไม่เกินร้อยละ 15 ต่อปี คำนวณนับแต่วันที่ขายฝากจนถึงวันครบกำหนดเวลาไถ่
ทรัพย์ที่ไม่เข้าเงื่อนไขของกฎหมายฉบับนี้ จะใช้บทบัญญัติเรื่องขายฝากตามประมวลกฎหมายแพ่งและพาณิชย์แทน ซึ่งไม่มีเพดานร้อยละ 15 ดังกล่าว — ต้องตรวจก่อนว่าทรัพย์ของคุณอยู่ในขอบเขตใด
คำถามที่ควรถามตัวเองก่อนดูตัวเลขใดๆ ไม่ใช่ “จะได้เท่าไร” แต่คือ “จะไถ่คืนจากอะไร และภายในเมื่อไร”
เตรียมข้อมูลทรัพย์ 4 ชุด ก่อนคุยกับใครก็ตาม
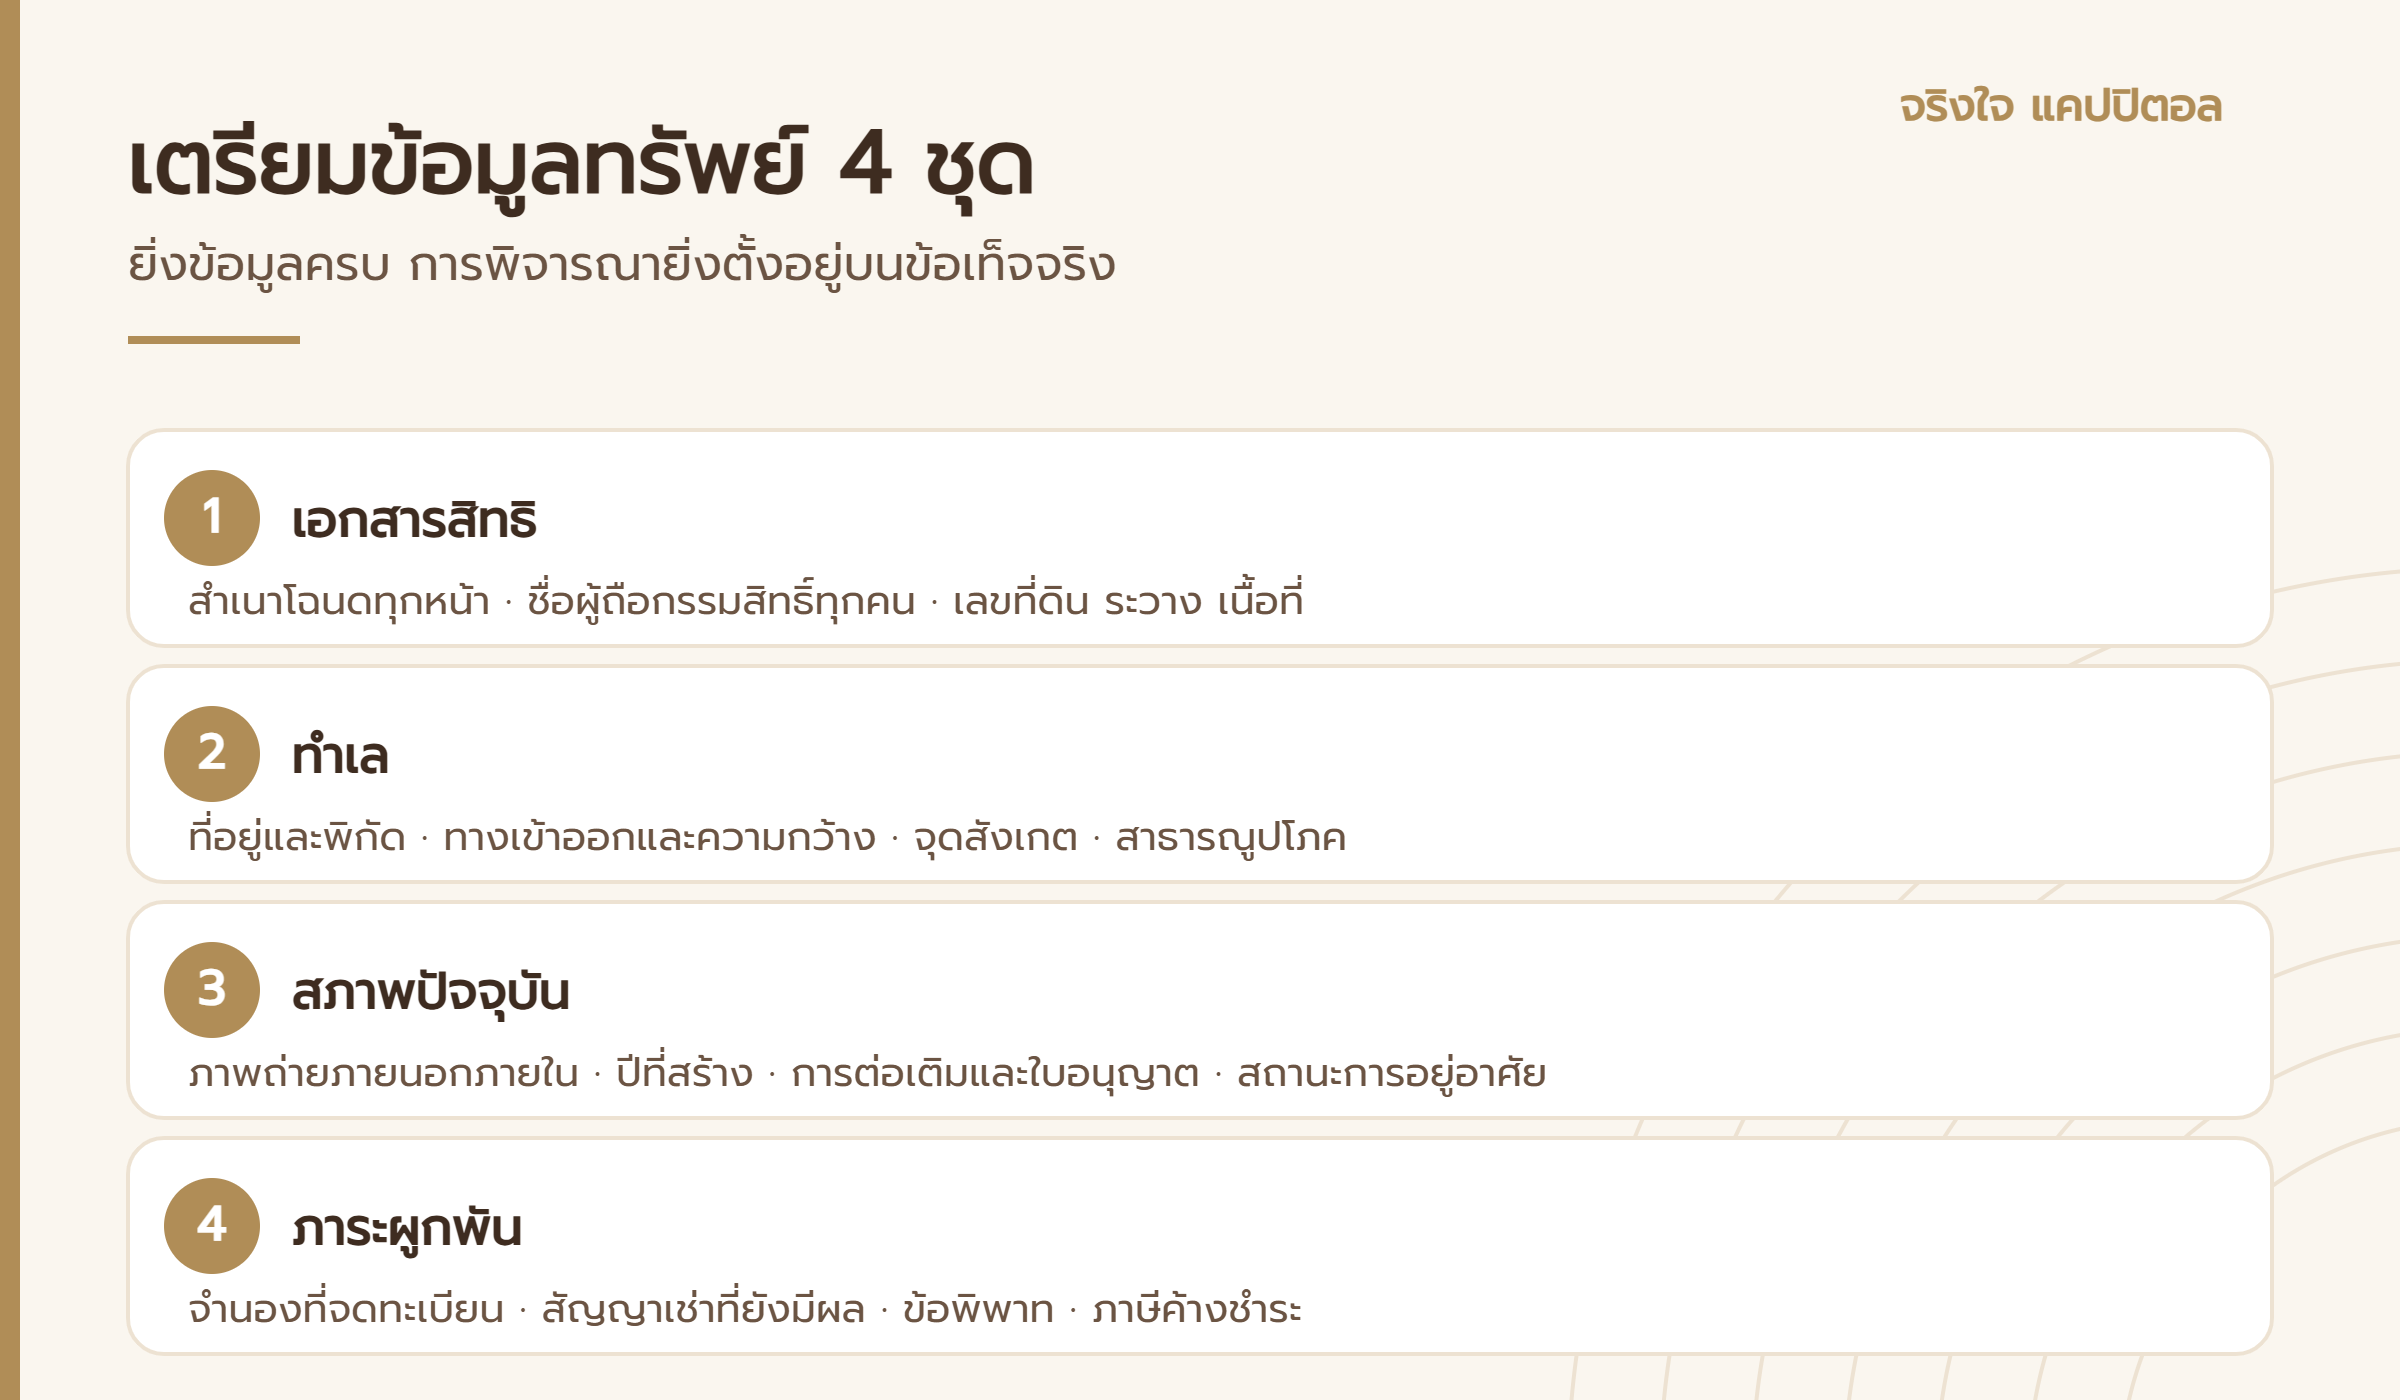
ชุดที่ 1 — เอกสารสิทธิ
สำเนาโฉนดหรือเอกสารสิทธิ (ทุกหน้า รวมด้านหลัง) · ชื่อผู้ถือกรรมสิทธิ์ทุกคน · เลขที่ดิน ระวาง เนื้อที่
ชุดที่ 2 — ทำเล
ที่อยู่และพิกัดแผนที่ · ลักษณะทางเข้าออกและความกว้าง · จุดสังเกตใกล้เคียง · สาธารณูปโภคที่มี
ชุดที่ 3 — สภาพปัจจุบัน
ภาพถ่ายภายนอกทุกด้าน ภายในทุกห้อง และทางเข้า · ปีที่สร้าง · การต่อเติมและใบอนุญาต (ถ้ามี) · สถานะการอยู่อาศัย
ชุดที่ 4 — ภาระผูกพัน
จำนองหรือภาระที่จดทะเบียนอยู่ · สัญญาเช่าที่ยังมีผล · ข้อพิพาทหรือคดีความ · ภาษีหรือค่าส่วนกลางค้างชำระ
5 สัญญาณว่าคุณกำลังถูกประเมินจาก “สถานการณ์” ไม่ใช่ “ทรัพย์”
- ถามเรื่องความเดือดร้อนมากกว่าถามเรื่องทรัพย์ — คำถามแรกๆ ควรเกี่ยวกับเอกสาร ทำเล และสภาพทรัพย์
- ให้ตัวเลขทันทีโดยยังไม่เห็นเอกสารและยังไม่ดูทรัพย์ — ตัวเลขที่ไม่มีข้อมูลรองรับ เปลี่ยนได้ทุกเมื่อ
- อธิบายที่มาของตัวเลขไม่ได้ — ถ้าถามว่าเทียบจากอะไรแล้วไม่มีคำตอบ ควรตั้งข้อสังเกต
- ตัวเลขเปลี่ยนหลังจากคุณบอกว่าต้องใช้เงินเร็ว ทั้งที่ข้อมูลทรัพย์ไม่ได้เปลี่ยน
- เร่งให้เซ็นภายในเวลาที่คุณยังอ่านเอกสารไม่จบ — การขอเวลาทบทวนเป็นสิทธิของคุณเสมอ
หากเจอสัญญาณเหล่านี้ สิ่งที่ทำได้คือหยุด ขอร่างเอกสารมาอ่าน ขอเหตุผลประกอบเป็นลายลักษณ์อักษร และเทียบกับผู้ให้บริการรายอื่นก่อนตัดสินใจ
6 คำถามที่ควรถามผู้ประเมิน ก่อนตัดสินใจ
- ตัวเลขนี้ประเมินด้วยวิธีใด และเทียบจากทรัพย์ลักษณะใดในบริเวณไหน
- ปัจจัยใดที่ทำให้ช่วงประเมินขยับขึ้นหรือลง และแต่ละปัจจัยมีน้ำหนักอย่างไร
- ตัวเลขนี้เป็นช่วงประเมิน หรือเป็นวงเงินที่ยืนยันแล้ว
- ค่าใช้จ่าย ณ วันทำธุรกรรมมีอะไรบ้าง และเงินสุทธิที่จะได้รับเป็นเท่าไร
- สินไถ่ กำหนดเวลาไถ่ และวันสำคัญตามสัญญาคือวันใดบ้าง
- ถ้าเอกสารบางส่วนยังไม่ครบ ตัวเลขนี้จะเปลี่ยนแปลงได้มากน้อยเพียงใด
ข้อจำกัดและความเสี่ยงที่ต้องเข้าใจ
- ขายฝากมีผลต่อกรรมสิทธิ์ เมื่อจดทะเบียนแล้ว กรรมสิทธิ์โอนไปยังผู้ซื้อฝาก และการได้ทรัพย์คืนขึ้นอยู่กับการใช้สิทธิไถ่ภายในกำหนดเวลาไถ่ตามสัญญาและกฎหมาย
- ช่วงประเมินไม่ใช่ข้อเสนอ ตัวเลขก่อนตรวจเอกสารครบเป็นเพียงการประมาณการเบื้องต้น
- ผลลัพธ์แต่ละกรณีต่างกัน ทรัพย์คนละรายการ คนละพื้นที่ คนละช่วงเวลา ให้ผลต่างกันได้เสมอ
- การขยายเวลาหรือปรับเงื่อนไขไม่ใช่สิ่งที่รับประกันล่วงหน้าได้ ขึ้นอยู่กับสัญญา นโยบาย และข้อเท็จจริงแต่ละกรณี
- ราคาตลาดเปลี่ยนแปลงได้ ช่วงประเมินสะท้อนข้อมูล ณ ช่วงเวลาที่ประเมินเท่านั้น
- ควรอ่านสัญญา ค่าใช้จ่าย และเงื่อนไขให้ครบก่อนลงนาม และปรึกษาผู้ที่คุณไว้วางใจหรือผู้เชี่ยวชาญด้านกฎหมายเมื่อมีข้อสงสัย
อ่านต่อ: ขายฝากกับจำนอง ต่างกันอย่างไร? เทียบ 8 ข้อก่อนตัดสินใจ
คำถามที่พบบ่อย
ขายฝากได้วงเงินกี่เปอร์เซ็นต์ของราคาประเมิน?
ไม่มีตัวเลขมาตรฐานที่ใช้ได้กับทุกกรณี วงเงินขึ้นอยู่กับประเภททรัพย์ ทำเล สภาพคล่อง ความสมบูรณ์ของเอกสาร ระยะเวลา และนโยบายของผู้ให้บริการแต่ละราย
ราคาประเมินกรมธนารักษ์ใช้เป็นวงเงินขายฝากได้เลยไหม?
ไม่ได้ ราคาประเมินทุนทรัพย์ของกรมธนารักษ์มีวัตถุประสงค์เพื่อคำนวณค่าธรรมเนียมและภาษีในการจดทะเบียน ณ สำนักงานที่ดิน เป็นข้อมูลอ้างอิงหนึ่งเท่านั้น ไม่ใช่ราคาตลาดและไม่ใช่วงเงิน
ประเมินราคาทรัพย์เอง แล้วเชื่อถือได้แค่ไหน?
ช่วยให้เห็นภาพคร่าวๆ และมีประโยชน์ในการเตรียมตัว แต่มักคลาดเคลื่อนเพราะอิงราคาที่ตั้งขาย ไม่ใช่ราคาที่ซื้อขายได้จริง จึงควรใช้เป็นข้อมูลประกอบ ไม่ใช่ข้อสรุป
ประเมินราคาเพื่อขายฝากกับเพื่อจำนอง ต่างกันไหม?
ปัจจัยพื้นฐานคล้ายกัน แต่เนื่องจากขายฝากมีผลต่อกรรมสิทธิ์และมีกำหนดเวลาไถ่ที่ชัดเจน การประเมินเพื่อขายฝากจึงมักให้น้ำหนักกับสภาพคล่องของทรัพย์และความชัดเจนของเอกสารมากกว่า
ทำไมแต่ละที่ประเมินได้ไม่เท่ากัน?
เพราะใช้ข้อมูลเทียบเคียงคนละชุด ให้น้ำหนักปัจจัยต่างกัน และมีนโยบายความเสี่ยงต่างกัน สิ่งที่ควรใช้ตัดสินไม่ใช่ตัวเลขที่สูงที่สุด แต่คือความสามารถในการอธิบายที่มาของตัวเลขนั้น
ถ้าทรัพย์ยังติดจำนองอยู่ ประเมินได้ไหม?
ประเมินได้ ภาระจำนองไม่ได้ทำให้ทรัพย์ไม่มีมูลค่า แต่จะมีผลต่อกระบวนการและเงื่อนไข ควรแจ้งข้อมูลภาระผูกพันตั้งแต่ต้น
การขอประเมินเบื้องต้น ผูกพันให้ต้องทำสัญญาหรือไม่?
ไม่ผูกพัน เป็นการขอข้อมูลเพื่อประกอบการตัดสินใจ และคุณมีสิทธิขอเวลาทบทวนหรือปรึกษาผู้อื่นก่อนเสมอ
สรุป
ราคาทรัพย์ควรถูกตัดสินจาก ทำเล สภาพทรัพย์ สภาพคล่อง เอกสารสิทธิและภาระผูกพัน และข้อมูลตลาดเทียบเคียง — ไม่ใช่จากความจำเป็นหรือความเร่งด่วนของเจ้าของ
สิ่งที่คุณควบคุมได้มากที่สุดคือ ความครบถ้วนของข้อมูลที่คุณเตรียมไป และก่อนดูตัวเลขใดๆ ให้ถามตัวเองสองข้อควบคู่กันเสมอ: จะได้เท่าไร และ จะไถ่คืนจากอะไร
ขอประเมินทรัพย์เบื้องต้น
มีบ้าน ที่ดิน คอนโด หรืออาคารพาณิชย์ และต้องการทราบช่วงมูลค่าตามข้อมูลจริง ทีมจริงใจ แคปปิตอลยินดีช่วยตรวจข้อมูลเบื้องต้นและอธิบายที่มาของทุกตัวเลขให้ฟัง — ข้อมูลเบื้องต้นยังไม่ถือเป็นข้อเสนอผูกพัน และคุณมีเวลาทบทวนก่อนตัดสินใจเสมอ
โทร 092-469-5956 · LINE @jingjaicapital
ผลการประเมินขึ้นอยู่กับการตรวจสอบเอกสาร ประเภททรัพย์ ทำเล ภาระผูกพัน และเงื่อนไขที่ใช้ในขณะนั้น
คำชี้แจง: บทความนี้จัดทำเพื่อให้ความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย การเงิน หรือภาษีสำหรับกรณีเฉพาะบุคคล กฎหมายและแนวปฏิบัติอาจแตกต่างตามประเภททรัพย์ คู่สัญญา และข้อเท็จจริง ควรตรวจสอบกับสำนักงานที่ดินและผู้เชี่ยวชาญก่อนตัดสินใจ
ข้อมูลกฎหมายอ้างอิงจากประมวลกฎหมายแพ่งและพาณิชย์ ลักษณะขายฝาก และพระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 ข้อมูลราคาประเมินทุนทรัพย์อ้างอิงกรมธนารักษ์ รอบบัญชี พ.ศ. 2566–2569