สารบัญ
อัปเดตข้อมูล: 25 กรกฎาคม 2569
ขายฝากคือสัญญาซื้อขายรูปแบบหนึ่งที่กรรมสิทธิ์ในทรัพย์สินตกไปยังผู้ซื้อฝาก แต่มีข้อตกลงให้ผู้ขายฝากสามารถนำเงินที่เรียกว่า “สินไถ่” มาไถ่ทรัพย์คืนภายในเวลาที่กำหนดได้ สำหรับอสังหาริมทรัพย์ เช่น บ้าน ที่ดิน หรือห้องชุด การทำธุรกรรมต้องมีรูปแบบและการจดทะเบียนตามกฎหมาย จึงไม่ควรมองว่าเป็นเพียงการนำโฉนดไปค้ำประกันหรือเป็นสินเชื่อทั่วไป เพราะผลต่อกรรมสิทธิ์แตกต่างกันอย่างมีนัยสำคัญ
สิ่งสำคัญก่อนตัดสินใจจึงไม่ใช่เพียง “จะได้รับเงินเท่าไร” แต่ต้องเข้าใจพร้อมกันว่า กรรมสิทธิ์อยู่กับใคร ต้องไถ่ภายในวันใด สินไถ่เป็นเท่าไร มีค่าใช้จ่ายอะไร และเงินสำหรับไถ่ถอนจะมาจากแหล่งใด การตัดสินใจที่ดีควรเกิดจากข้อมูลครบถ้วนและมีเวลาทบทวน ไม่ใช่ความเร่งด่วนเพียงอย่างเดียว
สรุปสิ่งสำคัญใน 1 นาที
- ขายฝากเป็นสัญญาซื้อขาย ไม่ใช่เพียงสัญญาหลักประกัน
- กรรมสิทธิ์ในทรัพย์โอนไปยังผู้ซื้อฝากตั้งแต่การจดทะเบียน
- ผู้ขายฝากยังมี “สิทธิไถ่” เพื่อรับกรรมสิทธิ์คืนภายในกำหนด
- วันครบกำหนดไถ่และจำนวนสินไถ่ต้องอ่านจากสัญญาและเอกสารที่จดทะเบียน
- หากพ้นกำหนดโดยไม่ได้ใช้สิทธิตามกฎหมาย ผู้ขายฝากอาจหมดสิทธิไถ่ทรัพย์คืน
- กฎหมายคุ้มครองเฉพาะบางกรณีให้สิทธิเพิ่มเติมเรื่องระยะเวลา การใช้ประโยชน์ การแจ้งเตือน และการวางสินไถ่
- ควรดูเงินสุทธิ ต้นทุนรวม และแผนไถ่ถอน ไม่ใช่ดูเพียงเงินที่ได้รับในวันแรก
ขายฝากทำงานอย่างไร
การขายฝากมีองค์ประกอบหลัก 5 ส่วน ได้แก่ ผู้ขายฝาก ผู้ซื้อฝาก ราคาขายฝาก สินไถ่ และกำหนดเวลาไถ่ ทุกส่วนสัมพันธ์กันและต้องปรากฏอย่างชัดเจนในเอกสาร
ผู้ขายฝาก
เจ้าของทรัพย์ที่ตกลงขายทรัพย์ให้ผู้ซื้อฝาก โดยยังสงวนสิทธิที่จะไถ่ทรัพย์คืนตามเงื่อนไขและกำหนดเวลาที่ระบุไว้
ผู้ซื้อฝาก
บุคคลหรือนิติบุคคลที่รับโอนกรรมสิทธิ์ในทรัพย์ และมีหน้าที่รับสินไถ่เมื่อผู้ขายฝากใช้สิทธิอย่างถูกต้อง
ราคาขายฝาก
จำนวนเงินที่คู่สัญญาตกลงกัน ซึ่งอาจไม่เท่ากับราคาตลาด ราคาประกาศ หรือราคาประเมินของทางราชการ
สินไถ่
จำนวนเงินที่ต้องชำระเพื่อไถ่กรรมสิทธิ์ในทรัพย์กลับคืน ต้องตรวจทั้งจำนวน วิธีคำนวณ ค่าใช้จ่าย และกรณีไถ่ก่อนกำหนด
กำหนดเวลาไถ่
ช่วงเวลาหรือวันสุดท้ายที่ผู้ขายฝากสามารถใช้สิทธิไถ่ เป็นวันที่ต้องบันทึกและติดตามอย่างจริงจัง
อธิบายแบบภาษาคนทั่วไป — ผู้ขายฝากได้รับเงินและโอนกรรมสิทธิ์ให้ผู้ซื้อฝากก่อน จากนั้นต้องนำสินไถ่มาดำเนินการภายในกำหนดเพื่อให้กรรมสิทธิ์กลับคืนมา
เมื่อขายฝากแล้ว กรรมสิทธิ์เป็นของใคร
เมื่อจดทะเบียนขายฝากอย่างถูกต้อง กรรมสิทธิ์ในทรัพย์ตกเป็นของผู้ซื้อฝาก ส่วนผู้ขายฝากถือสิทธิไถ่ ซึ่งเป็นสิทธิที่จะนำสินไถ่มาแลกกับการรับกรรมสิทธิ์คืนภายในกำหนด หลักการนี้เป็นหัวใจที่ผู้ขายฝากต้องเข้าใจก่อนลงนาม
ด้วยเหตุนี้ จึงไม่ควรใช้คำว่า “เอาโฉนดไปค้ำ” แทนคำว่าขายฝาก เพราะอาจทำให้เข้าใจผิดว่ากรรมสิทธิ์ยังคงอยู่กับเจ้าของเดิมเหมือนเดิม ขายฝากเป็นธุรกรรมที่มีผลต่อกรรมสิทธิ์จริง และการกลับมาเป็นเจ้าของอีกครั้งต้องเกิดจากการใช้สิทธิไถ่อย่างถูกต้อง
ก่อนลงนามควรถามให้ชัดว่า วันที่กรรมสิทธิ์เปลี่ยนคือวันใด ใครเป็นผู้เก็บเอกสารสิทธิ ผู้ขายฝากสามารถใช้ทรัพย์อย่างไร มีข้อจำกัดเรื่องให้เช่า ต่อเติม หรือให้บุคคลอื่นใช้ประโยชน์หรือไม่ และต้องดำเนินการอย่างไรเมื่อพร้อมไถ่ถอน
ขายฝากแล้ว ยังอยู่บ้านหรือใช้ที่ดินต่อได้ไหม
คำตอบขึ้นอยู่กับประเภททรัพย์ สถานะของคู่สัญญา และกฎหมายที่ใช้บังคับ ไม่ควรสรุปจากโฆษณาหรือข้อตกลงทางวาจาเพียงอย่างเดียว
กรณีที่เป็นที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย และผู้ขายฝากเป็นบุคคลธรรมดา พระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 กำหนดสิทธิคุ้มครองเฉพาะบางประการ รวมถึงสิทธิครอบครอง ใช้สอย และถือเอาประโยชน์จากทรัพย์เพื่อเกษตรกรรมหรืออยู่อาศัยจนกว่าจะหมดสิทธิไถ่ ภายใต้หน้าที่ดูแลรักษาทรัพย์ตามสมควร
สำหรับทรัพย์หรือคู่สัญญาที่ไม่เข้าเงื่อนไขของกฎหมายพิเศษดังกล่าว ต้องตรวจสัญญาและกฎหมายที่เกี่ยวข้องเป็นรายกรณี หากสิทธิการอยู่อาศัยหรือใช้ประโยชน์เป็นเรื่องสำคัญ ควรให้ระบุอย่างชัดเจนในเอกสารและขอคำอธิบายก่อนจดทะเบียน
ขายฝากมีกำหนดไถ่กี่ปี
การตอบคำถามนี้ต้องแยกระหว่างกฎหมายขายฝากทั่วไปกับกฎหมายคุ้มครองเฉพาะกรณี
กรณีขายฝากอสังหาริมทรัพย์ทั่วไป
ประมวลกฎหมายแพ่งและพาณิชย์กำหนดระยะเวลาสูงสุดของการไถ่อสังหาริมทรัพย์ไว้ ไม่เกิน 10 ปี รายละเอียดการกำหนดระยะเวลาและการขยายเวลาต้องตรวจรูปแบบสัญญาและการจดทะเบียนตามกฎหมาย
กรณีที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยตามกฎหมายพิเศษ
หากเป็นที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยและผู้ขายฝากเป็นบุคคลธรรมดา กฎหมาย พ.ศ. 2562 กำหนดระยะเวลาไถ่ ไม่น้อยกว่า 1 ปีและไม่เกิน 10 ปี พร้อมหลักเกณฑ์คุ้มครองอื่น เช่น การไถ่ก่อนครบกำหนดและรูปแบบข้อมูลในสัญญา
⚠ จุดที่ต้องระวัง — อย่าเหมารวมว่า “ขายฝากอสังหาริมทรัพย์ทุกกรณีต้องมีขั้นต่ำ 1 ปี” เพราะข้อกำหนดดังกล่าวสัมพันธ์กับขอบเขตของกฎหมายคุ้มครองเฉพาะ ต้องตรวจประเภททรัพย์และสถานะของผู้ขายฝากก่อน
กฎหมายมีการแจ้งเตือนก่อนครบกำหนดหรือไม่
ภายใต้กฎหมายคุ้มครอง พ.ศ. 2562 ผู้ซื้อฝากมีหน้าที่แจ้งข้อมูลสำคัญก่อนวันครบกำหนดไถ่ตามช่วงเวลาและวิธีการที่กฎหมายกำหนด โดยข้อมูลต้องครอบคลุมวันครบกำหนด จำนวนสินไถ่ และเอกสารที่เกี่ยวข้อง กฎหมายยังระบุผลคุ้มครองเมื่อไม่มีการแจ้งตามหลักเกณฑ์
อย่างไรก็ตาม ผู้ขายฝากไม่ควรรอเฉพาะหนังสือแจ้ง ควรเก็บสำเนาสัญญา บันทึกวันครบกำหนด ตั้งเตือนล่วงหน้าหลายช่วง และทบทวนแผนไถ่ถอนอย่างสม่ำเสมอ เพราะการรักษาสิทธิต้องเริ่มจากการเข้าใจกำหนดเวลาและเตรียมตัวก่อนถึงวันสุดท้าย
หากพร้อมไถ่ แต่ติดต่อผู้ซื้อฝากไม่ได้ ทำอย่างไร
กฎหมายเปิดช่องทางให้ผู้ขายฝากดำเนินการวางสินไถ่ในสถานที่ที่กฎหมายกำหนดในบางกรณี เช่น สำนักงานวางทรัพย์หรือสำนักงานที่ดินที่รับจดทะเบียนขายฝาก โดยต้องปฏิบัติตามขั้นตอน เอกสาร และกรอบเวลาอย่างถูกต้อง
หากใกล้ครบกำหนดและติดต่อผู้ซื้อฝากไม่ได้ ไม่ควรรอจนพ้นกำหนด ควรติดต่อสำนักงานที่ดินที่รับจดทะเบียนหรือผู้เชี่ยวชาญกฎหมายโดยเร็ว พร้อมเตรียมสัญญา หลักฐานการติดต่อ และเงินสินไถ่ตามจำนวนที่เกี่ยวข้อง
สินไถ่และค่าใช้จ่ายต้องดูอะไรบ้าง
ก่อนตัดสินใจ ควรขอเอกสารสรุปที่ทำให้เห็นต้นทุนทั้งหมดในหน้าเดียว ไม่ใช่ดูเพียงอัตราหรือจำนวนเงินหน้าโฆษณา
- ราคาขายฝากและเงินสุทธิที่จะได้รับจริง
- จำนวนสินไถ่ ณ วันที่วางแผนไถ่ถอน
- ค่าใช้จ่ายในวันทำธุรกรรมและผู้รับผิดชอบแต่ละรายการ
- ค่าใช้จ่ายระหว่างอายุสัญญา
- ค่าใช้จ่ายในวันไถ่ถอนและการจดทะเบียน
- วิธีคำนวณเมื่อไถ่ก่อนครบกำหนด
- เงื่อนไขและต้นทุนหากขอขยายเวลา
- ยอดรวมโดยประมาณตามช่วงเวลาที่วางแผนไว้
เฉพาะกรณีที่อยู่ภายใต้กฎหมายคุ้มครอง พ.ศ. 2562 กฎหมายกำหนดหลักเกณฑ์เกี่ยวกับจำนวนสินไถ่และส่วนต่างจากราคาขายฝาก โดยมีข้อจำกัดทางกฎหมายที่ต้องคำนวณจากข้อเท็จจริงและระยะเวลาของแต่ละกรณี
ส่วนภาษี ค่าธรรมเนียม และอากรอาจแตกต่างตามประเภททรัพย์ ผู้ถือกรรมสิทธิ์ ระยะเวลาถือครอง ราคาประเมิน และข้อเท็จจริง จึงควรขอประมาณการจากสำนักงานที่ดินและผู้เกี่ยวข้องก่อนวันทำธุรกรรม
ขายฝากต่างจากจำนองอย่างไร
ขายฝากเป็นการโอนกรรมสิทธิ์โดยมีสิทธิไถ่ ส่วนจำนองเป็นการนำทรัพย์มาประกันหนี้โดยหลักกรรมสิทธิ์ยังอยู่กับผู้จำนอง ความแตกต่างนี้ทำให้ผลเมื่อผิดนัด กระบวนการบังคับสิทธิ เอกสาร และความเสี่ยงไม่เหมือนกัน
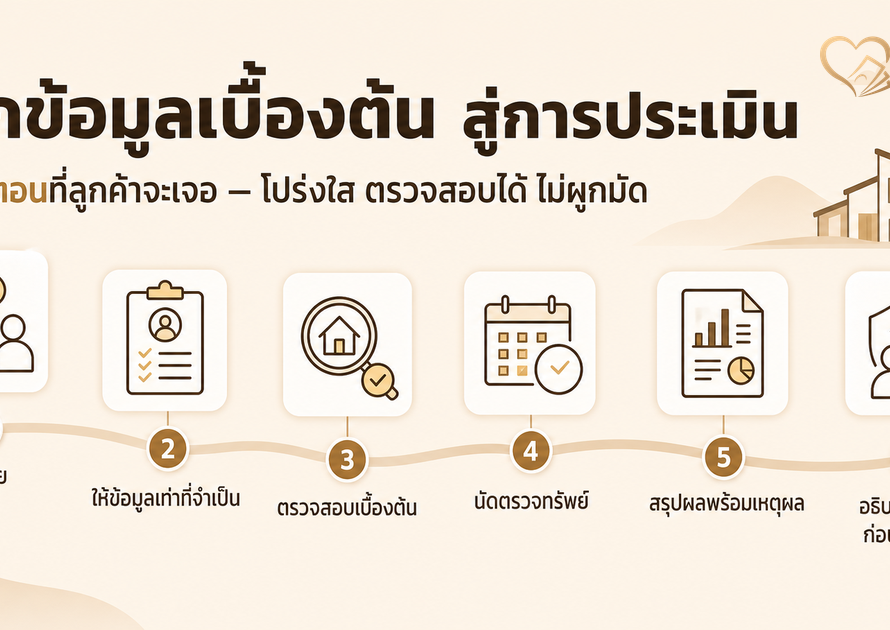
ขั้นตอนการขายฝากอสังหาริมทรัพย์โดยสรุป
- ตรวจสิทธิและข้อมูลทรัพย์ — ตรวจชื่อผู้ถือกรรมสิทธิ์ ประเภทเอกสารสิทธิ ภาระผูกพัน ผู้ถือกรรมสิทธิ์ร่วม คู่สมรส และข้อจำกัดของทรัพย์
- ประเมินทรัพย์และความเหมาะสม — พิจารณาทำเล สภาพทรัพย์ การเข้าถึง สภาพคล่อง ภาระเดิม และข้อมูลตลาด โดยไม่ใช้ความเร่งด่วนของเจ้าของทรัพย์เป็นเหตุในการกดราคา
- ขอเอกสารสรุปเงื่อนไข — ควรเห็นราคาขายฝาก เงินสุทธิ สินไถ่ ค่าใช้จ่าย วันครบกำหนด และผลเมื่อไม่ปฏิบัติตามเงื่อนไข
- วางแผนไถ่ถอน — ระบุแหล่งเงินไถ่ ช่วงเวลาที่จะจัดเตรียม แผนสำรอง และจุดทบทวนระหว่างสัญญา
- ตรวจร่างสัญญา — อ่านทุกข้อ ขอคำอธิบายคำที่ไม่เข้าใจ และให้ผู้เชี่ยวชาญที่ไว้วางใจตรวจเมื่อจำเป็น
- จดทะเบียนต่อพนักงานเจ้าหน้าที่ — อสังหาริมทรัพย์ต้องดำเนินการตามรูปแบบและจดทะเบียน จึงควรตรวจยอดเงินและเอกสารทุกฉบับให้ตรงกัน
- ติดตามระหว่างสัญญา — เก็บเอกสาร หลักฐานชำระเงิน ผู้รับผิดชอบ และตั้งเตือนวันสำคัญ
- ดำเนินการไถ่ถอน — ประสานยอดสินไถ่ เตรียมเงินและเอกสาร และดำเนินการก่อนหรือภายในกำหนดตามกฎหมาย
ยังไม่แน่ใจว่าทรัพย์ของคุณเข้าเกณฑ์หรือไม่?
เริ่มจากข้อมูลเบื้องต้นได้ โดยยังไม่ผูกมัด ทีมจะอธิบายข้อมูลที่ต้องใช้ ขั้นตอนถัดไป และประเด็นที่ควรทบทวนก่อนตัดสินใจ
ข้อดีที่อาจได้รับจากการขายฝาก
ขายฝากอาจเป็นทางเลือกสำหรับเจ้าของทรัพย์ที่ต้องการเปลี่ยนมูลค่าของอสังหาริมทรัพย์เป็นเงินทุน และมีแผนชัดเจนว่าจะนำเงินไปใช้อะไรและจะไถ่ทรัพย์คืนอย่างไร
- ใช้มูลค่าทรัพย์เป็นข้อมูลสำคัญในการพิจารณา
- มีโครงสร้างสิทธิไถ่และวันสำคัญที่ระบุไว้ในสัญญา
- สามารถวางแผนเงินทุนระยะสั้นจากทรัพย์ที่มีอยู่
- ในบางกรณีกฎหมายให้สิทธิใช้ประโยชน์ในทรัพย์ต่อระหว่างสัญญา
- หากผู้ให้บริการมีระบบที่ดี ลูกค้าจะเห็นต้นทุน ขั้นตอน และผู้รับผิดชอบอย่างเป็นระบบ
ข้อดีเหล่านี้ไม่ได้หมายความว่าขายฝากเหมาะกับทุกคน ผู้สนใจควรเปรียบเทียบทางเลือกอื่นและพิจารณาความสามารถในการไถ่ถอนอย่างรอบคอบ
ข้อจำกัดและความเสี่ยงที่ต้องเข้าใจ
- กรรมสิทธิ์โอนไปตั้งแต่วันจดทะเบียน — ผู้ขายฝากไม่ได้ถือกรรมสิทธิ์ไว้เหมือนเดิม จึงต้องเข้าใจผลทางกฎหมายก่อนทำธุรกรรม
- วันครบกำหนดมีผลสำคัญ — หากไม่ใช้สิทธิไถ่ภายในเวลาที่กำหนด อาจหมดสิทธิไถ่และเกิดหน้าที่ส่งมอบการครอบครองตามกฎหมาย
- การขยายเวลาไม่ใช่สิทธิที่รับประกันได้ — ต้องมีการตกลงและดำเนินการตามรูปแบบกฎหมาย การพูดคุยล่วงหน้าไม่ได้หมายความว่าจะได้รับการขยายเสมอ
- เงินที่ได้รับอาจต่ำกว่ามูลค่าตลาด — ราคาขายฝากเป็นราคาที่คู่สัญญาตกลง ไม่ใช่ราคาขายปลีกที่คาดหวังในตลาด
- ต้นทุนไม่ได้มีเพียงตัวเลขเดียว — ต้องดูเงินสุทธิ ค่าใช้จ่ายวันทำธุรกรรม ค่าใช้จ่ายตามเวลา และค่าใช้จ่ายวันไถ่ร่วมกัน
- ความเร่งด่วนอาจทำให้ข้อมูลไม่ครบ — ผู้ขายฝากควรมีเวลาทบทวน ถามคำถาม และเปรียบเทียบทางเลือกโดยไม่ถูกกดดัน
Checklist 10 ข้อก่อนตัดสินใจขายฝาก
- ทรัพย์และผู้ขายฝากอยู่ภายใต้กฎหมายฉบับใด
- ราคาขายฝากประเมินจากข้อมูลอะไร และมีเอกสารอธิบายหรือไม่
- เงินสุทธิที่จะได้รับจริงเป็นเท่าไร
- สินไถ่ ณ วันที่วางแผนไถ่เป็นเท่าไร
- วันครบกำหนดตรงกับวันที่ใด และมีการตั้งเตือนหรือยัง
- ค่าใช้จ่ายทั้งหมดมีรายการอะไร ใครเป็นผู้รับผิดชอบ
- ระหว่างสัญญายังอยู่อาศัยหรือใช้ประโยชน์ได้อย่างไร
- เงินสำหรับไถ่ถอนจะมาจากแหล่งใด
- หากแผนหลักล่าช้า มีแผนสำรองหรือไม่
- ได้รับร่างสัญญาและคำอธิบายที่เข้าใจก่อนลงนามหรือยัง
ใครบ้างที่ควรพิจารณาอย่างระมัดระวังเป็นพิเศษ
- ยังไม่ทราบว่าจะนำเงินไปใช้อะไร หรือไม่มีแผนที่วัดผลได้
- ยังไม่มีแหล่งเงินไถ่ที่มีความเป็นไปได้
- ต้องพึ่งการขยายสัญญาเป็นแผนหลักตั้งแต่วันแรก
- เงินสุทธิที่ได้รับน้อยกว่าความจำเป็นอย่างมาก
- ไม่เข้าใจผลต่อกรรมสิทธิ์และวันครบกำหนด
- มีผู้ถือกรรมสิทธิ์ร่วมหรือสมาชิกครอบครัวยังไม่เข้าใจ
- ถูกเร่งให้เซ็นก่อนเห็นร่างสัญญาและค่าใช้จ่ายครบ
- ผู้ให้บริการไม่ยอมอธิบายตัวเลขและเงื่อนไขเป็นลายลักษณ์อักษร
สรุป: ขายฝากควรเริ่มจากความเข้าใจ ไม่ใช่ความเร่ง
ขายฝากคือการขายทรัพย์ที่กรรมสิทธิ์โอนไปยังผู้ซื้อฝาก พร้อมสิทธิให้ผู้ขายฝากไถ่ทรัพย์คืนภายในกำหนด จึงเป็นธุรกรรมที่อาจช่วยเปิดทางเลือกด้านเงินทุน แต่มีผลทางกฎหมายและความเสี่ยงที่ต้องเข้าใจอย่างจริงจัง
ก่อนตัดสินใจ ควรขอข้อมูลให้ครบทั้งราคาขายฝาก เงินสุทธิ สินไถ่ ค่าใช้จ่าย กำหนดเวลา สิทธิใช้ประโยชน์ และแผนไถ่ถอน หากเงื่อนไขยังไม่ชัด คุณมีเหตุผลเพียงพอที่จะหยุด ทบทวน และขอคำอธิบายเพิ่มเติม
ขอประเมินทรัพย์เบื้องต้น
มีบ้าน ที่ดิน คอนโด หรืออสังหาริมทรัพย์และกำลังศึกษาทางเลือกด้านเงินทุน สามารถส่งข้อมูลเบื้องต้นเพื่อให้ทีมจริงใจ แคปปิตอลช่วยตรวจประเภททรัพย์ พื้นที่ และข้อมูลที่ต้องใช้ในการประเมิน โดยข้อมูลเบื้องต้นยังไม่ถือเป็นข้อเสนอผูกพัน
ผลการประเมินขึ้นอยู่กับการตรวจสอบเอกสาร ประเภททรัพย์ ทำเล ภาระผูกพัน และเงื่อนไขที่ใช้ในขณะนั้น
คำถามที่พบบ่อย
ขายฝากคือการกู้เงินหรือไม่
ตามโครงสร้างทางกฎหมาย ขายฝากเป็นสัญญาซื้อขายที่กรรมสิทธิ์ในทรัพย์โอนไปยังผู้ซื้อฝาก โดยผู้ขายฝากมีสิทธิไถ่ทรัพย์คืนภายในกำหนด จึงไม่ใช่เพียงการกู้เงินที่นำทรัพย์ไปค้ำประกัน
ขายฝากแล้วโฉนดหรือกรรมสิทธิ์เป็นชื่อใคร
กรรมสิทธิ์เป็นไปตามการจดทะเบียนขายฝาก โดยผู้ซื้อฝากเป็นผู้ถือกรรมสิทธิ์ ส่วนผู้ขายฝากมีสิทธิไถ่คืนภายในกำหนดตามสัญญาและกฎหมาย
ขายฝากบ้านแล้วยังอยู่บ้านได้หรือไม่
ขึ้นอยู่กับประเภททรัพย์ คู่สัญญา กฎหมายที่ใช้ และเงื่อนไขในเอกสาร กรณีที่อยู่ภายใต้กฎหมายคุ้มครองที่ดินเพื่ออยู่อาศัยและผู้ขายฝากเป็นบุคคลธรรมดา มีกฎหมายกำหนดสิทธิการครอบครองและใช้ประโยชน์ไว้เป็นการเฉพาะ
ขายฝากไถ่ก่อนกำหนดได้หรือไม่
กฎหมายบางกรณีเปิดให้ไถ่ก่อนครบกำหนดได้ และกำหนดหลักการคำนวณสินไถ่ไว้ ควรตรวจสัญญาและกฎหมายที่ใช้กับทรัพย์นั้น
ขยายเวลาไถ่ได้หรือไม่
อาจตกลงขยายเวลาได้เมื่อดำเนินการตามรูปแบบและข้อจำกัดของกฎหมาย แต่ไม่ใช่ผลที่รับประกันได้ล่วงหน้า จึงไม่ควรใช้การขยายเวลาเป็นแผนหลัก
หากติดต่อผู้ซื้อฝากไม่ได้ควรทำอย่างไร
ควรติดต่อสำนักงานที่ดินหรือผู้เชี่ยวชาญโดยเร็ว กฎหมายบางกรณีเปิดช่องให้วางสินไถ่ต่อสำนักงานวางทรัพย์หรือสำนักงานที่ดินตามหลักเกณฑ์
ขายฝากมีค่าใช้จ่ายอะไรบ้าง
ค่าใช้จ่ายอาจประกอบด้วยค่าจดทะเบียน ภาษี อากร และค่าใช้จ่ายตามเงื่อนไขของธุรกรรม ซึ่งแตกต่างกันตามประเภททรัพย์ คู่สัญญา และข้อเท็จจริง ควรขอสรุปเป็นจำนวนเงินและผู้รับผิดชอบก่อนตัดสินใจ
ควรเตรียมแผนไถ่ถอนเมื่อใด
ควรเริ่มวางแผนตั้งแต่ก่อนเซ็นสัญญา โดยระบุแหล่งเงิน วันที่เตรียมเงิน จุดทบทวน และแผนสำรอง ไม่ควรรอจนใกล้วันครบกำหนด
คำชี้แจง: บทความนี้จัดทำเพื่อให้ความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย การเงิน หรือภาษีสำหรับกรณีเฉพาะบุคคล กฎหมายและแนวปฏิบัติอาจแตกต่างตามประเภททรัพย์ คู่สัญญา และข้อเท็จจริง ควรตรวจสอบกับสำนักงานที่ดินและผู้เชี่ยวชาญก่อนตัดสินใจ