ก่อนส่งสำเนาโฉนด บัตรประชาชน หรือเอกสารการเงินให้ผู้ให้บริการขายฝาก–จำนองรายใด สิ่งที่ควรทำก่อนไม่ใช่การรีบรวบรวมเอกสารให้ครบ แต่คือการถาม 3 คำถามสั้น ๆ ว่า เอกสารชุดนี้จะถูกใช้ทำอะไร ใครจะได้เห็น และจะถูกเก็บไว้นานแค่ไหน คำถามทั้งสามใช้เวลาถามไม่ถึงหนึ่งนาที แต่บอกเราได้มากเกี่ยวกับวิธีทำงานของอีกฝ่าย ผู้ให้บริการที่ตอบได้ทันทีและตอบตรงคำถาม มักเป็นรายที่มีระบบอยู่จริง ส่วนรายที่เลี่ยงจะตอบหรือรีบเปลี่ยนเรื่องไปที่วงเงิน เป็นสัญญาณที่ควรชะลอไว้ก่อน บทความนี้อธิบายว่าทำไมสามคำถามนี้จึงสำคัญ ควรฟังอะไรจากคำตอบ และมีเช็กลิสต์ให้ใช้ได้ทันทีก่อนกดส่งเอกสาร
สรุปสั้น ๆ ก่อนอ่านต่อ
- การขอเอกสารที่ดี ควรเริ่มจากการอธิบายเหตุผลว่าจะใช้ทำอะไร ไม่ใช่ขอทุกอย่างไว้ก่อนแล้วค่อยว่ากัน
- คำถามสามข้อ — ใช้ทำอะไร ใครเห็น เก็บนานแค่ไหน — ใช้ได้กับผู้ให้บริการทุกราย ไม่ใช่เฉพาะรายใดรายหนึ่ง
- คำตอบที่คลุมเครือไม่ได้แปลว่ามีเจตนาไม่ดีเสมอไป แต่แปลว่ายังไม่มีระบบที่ตรวจสอบได้ ซึ่งเป็นความเสี่ยงของเราอยู่ดี
- เอกสารบางประเภทไม่ควรส่งผ่านแชตทั่วไปหรือช่องทางสาธารณะ
- การขอเวลาทบทวนก่อนส่งเอกสารเป็นสิทธิตามปกติของผู้ที่กำลังพิจารณา ไม่ใช่การไม่ให้ความร่วมมือ
ทำไมคำถามก่อนส่งเอกสารถึงสำคัญกว่าที่คิด
เวลาพูดถึงความเสี่ยงของการขายฝาก คนส่วนใหญ่จะนึกถึงตอนเซ็นสัญญาหรือตอนใกล้ครบกำหนดไถ่ แต่จุดที่เรามอบข้อมูลของตัวเองออกไปมากที่สุดกลับเกิดขึ้นก่อนหน้านั้นนาน — คือตอนที่ส่งเอกสารเพื่อขอประเมินเบื้องต้น
เอกสารชุดนั้นไม่ใช่กระดาษธรรมดา สำเนาโฉนดบอกตำแหน่งและขนาดทรัพย์ บัตรประชาชนและทะเบียนบ้านบอกตัวตนและที่อยู่ เอกสารการเงินบอกความสามารถในการชำระ เมื่อรวมกันแล้วมันคือภาพรวมของสถานะทางเศรษฐกิจของเราและครอบครัว และเมื่อส่งออกไปแล้ว เราควบคุมได้น้อยลงมากว่าจะเกิดอะไรขึ้นต่อ
ประเด็นที่มักถูกมองข้ามคือ ความเสียหายจากการส่งข้อมูลโดยไม่ถามอะไรเลยมักไม่ปรากฏทันที แต่ปรากฏภายหลังในรูปของสายที่โทรเข้ามาจากที่ที่เราไม่เคยติดต่อ หรือข้อเสนอที่เจาะจงกับทรัพย์ของเราจนน่าแปลกใจ ในจังหวะนั้นการย้อนกลับไปหาต้นทางทำได้ยากแล้ว
ที่สำคัญไม่แพ้กัน คือคำถามสามข้อนี้ทำหน้าที่เป็นเครื่องมือคัดกรองไปในตัว เราไม่จำเป็นต้องรู้กฎหมายหรือมีความรู้ทางเทคนิคใด ๆ เพียงฟังว่าอีกฝ่ายตอบอย่างไร ก็พอเห็นแล้วว่าเขาทำงานเป็นระบบแค่ไหน
คำถามที่ 1 — เอกสารชุดนี้จะถูกใช้ทำอะไร
คำถามนี้ฟังดูพื้นฐาน แต่เป็นคำถามที่แยกผู้ให้บริการที่มีกระบวนการออกจากผู้ที่ยังไม่มีได้ชัดที่สุด
คำตอบที่ควรได้ยินคือคำตอบที่เจาะจงและผูกกับขั้นตอน เช่น เอกสารสิทธิใช้เพื่อตรวจสอบว่าทรัพย์ตรงกับที่แจ้งไว้และมีภาระผูกพันอยู่หรือไม่ เอกสารแสดงตัวตนใช้เพื่อยืนยันว่าผู้ติดต่อคือผู้มีสิทธิในทรัพย์จริง แต่ละอย่างควรอธิบายได้ว่าใช้ในขั้นตอนไหนและเพื่อตอบคำถามอะไร หากอยากเห็นภาพว่าเอกสารแต่ละฉบับถูกใช้ตรวจอะไรบ้างในทางปฏิบัติ อ่านเพิ่มได้ที่ เอกสารแต่ละฉบับผ่านการตรวจอะไรบ้างก่อนถึงข้อเสนอ
สิ่งที่ควรระวังคือคำตอบแบบเหมารวมอย่าง “ส่งมาให้ครบก่อน เดี๋ยวทีมดูให้” หรือการขอเอกสารที่เกินความจำเป็นสำหรับขั้นตอนตรงหน้า ถ้ายังอยู่แค่ขั้นประเมินเบื้องต้น แต่มีการขอเอกสารระดับที่ใช้ทำสัญญาแล้ว นั่นเป็นจุดที่ควรถามกลับว่าจำเป็นตอนนี้จริงหรือไม่ และขอส่งเฉพาะส่วนที่จำเป็นก่อนได้ไหม
หลักที่ใช้ได้เสมอคือ ให้ข้อมูลเท่าที่ขั้นตอนตรงหน้าต้องใช้ การส่งเพิ่มทีหลังทำได้เสมอ แต่การเรียกคืนสิ่งที่ส่งไปแล้วทำได้ยากกว่ามาก
คำถามที่ 2 — ใครจะได้เห็นเอกสารของเราบ้าง
เอกสารที่ส่งไปมักไม่ได้อยู่กับคนที่เราคุยด้วยเพียงคนเดียว ในการพิจารณาหนึ่งเรื่องอาจมีทีมประเมิน ทีมเอกสาร และผู้มีอำนาจอนุมัติเข้ามาเกี่ยวข้อง ซึ่งเป็นเรื่องปกติ คำถามนี้จึงไม่ได้ถามเพื่อจับผิด แต่ถามเพื่อให้เห็นว่าอีกฝ่ายรู้ตัวหรือไม่ว่าใครเข้าถึงอะไรได้บ้าง
ประเด็นที่ควรฟังให้ชัดมี 2 เรื่อง เรื่องแรกคือมีการจำกัดสิทธิเข้าถึงตามหน้าที่หรือไม่ หรือทุกคนในทีมเปิดดูได้เหมือนกันหมด เรื่องที่สองคือมีการส่งต่อให้บุคคลภายนอกหรือไม่ เช่น ผู้ร่วมพิจารณาหรือคู่ค้ารายอื่น และถ้ามี เขาจะแจ้งเราก่อนหรือไม่
คำถามนี้สำคัญเป็นพิเศษเมื่อเราติดต่อผ่านนายหน้าหรือคนกลาง เพราะเอกสารอาจถูกส่งต่อเป็นทอด ๆ โดยที่เราไม่รู้ว่าปลายทางสุดท้ายคือใคร ในกรณีแบบนี้ควรถามให้ชัดว่าใครคือผู้พิจารณาตัวจริง และเราส่งเอกสารตรงถึงผู้พิจารณาได้หรือไม่ เหตุผลเดียวกันนี้อธิบายว่าทำไมการพิจารณาทรัพย์จึงไม่จบที่การส่งไฟล์อย่างเดียว — ดูเพิ่มที่ ภาพถ่ายบอกอะไรไม่ได้บ้าง ทำไมประเมินทรัพย์ต้องตรวจหน้างาน
ความเข้าใจผิดที่พบบ่อยเรื่องการส่งเอกสาร
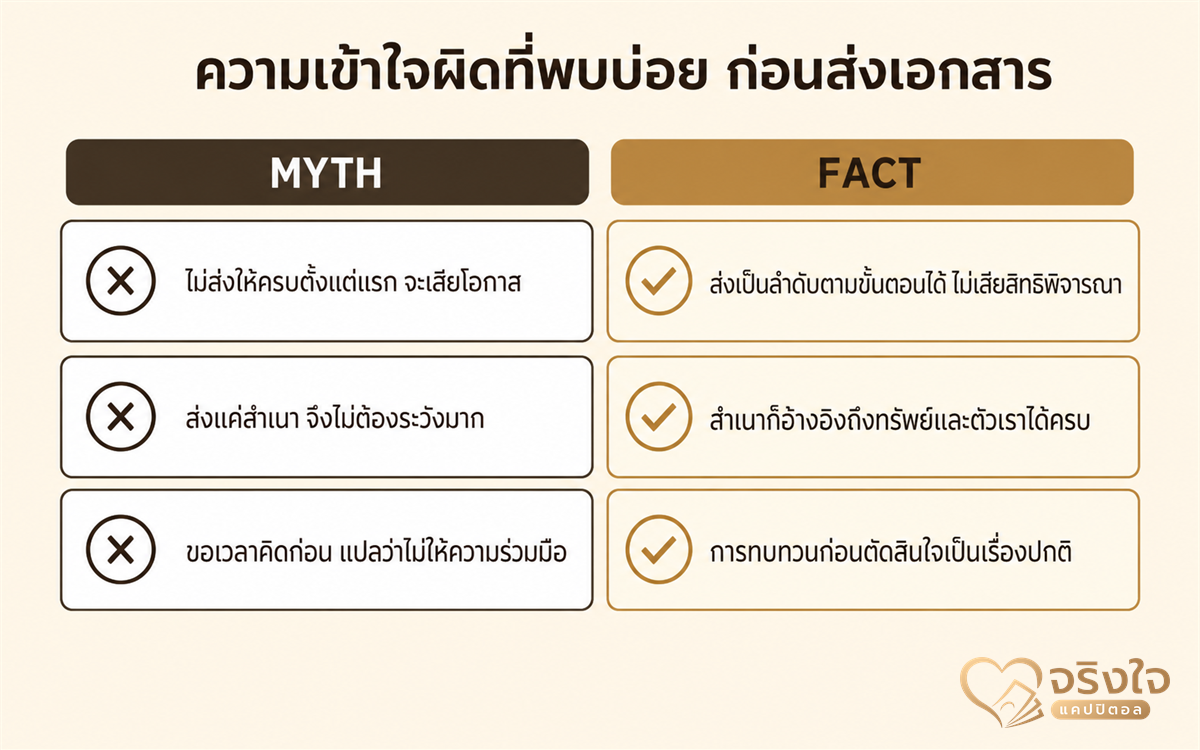
ในทางปฏิบัติ มีความเชื่อบางอย่างที่ทำให้คนส่งเอกสารเร็วกว่าที่ควร
เข้าใจผิด: ถ้าไม่ส่งเอกสารให้ครบตั้งแต่แรก จะเสียโอกาสหรือถูกมองว่าไม่จริงจัง
ตามจริง: การขอส่งเป็นลำดับตามขั้นตอนเป็นเรื่องที่อธิบายได้ และผู้ให้บริการที่ทำงานเป็นระบบจะบอกได้เองว่าขั้นตอนนี้ต้องใช้อะไรบ้าง การถามก่อนไม่ได้ทำให้เสียสิทธิในการพิจารณา
เข้าใจผิด: ส่งแค่สำเนา ไม่ได้ส่งฉบับจริง จึงไม่ต้องระวังอะไรมาก
ตามจริง: สำเนาเอกสารสิทธิและเอกสารแสดงตัวตนมีข้อมูลที่ใช้อ้างอิงถึงทรัพย์และตัวเราได้ครบถ้วนอยู่แล้ว สิ่งที่ช่วยลดความเสี่ยงจึงไม่ใช่การเป็นสำเนา แต่คือการเลือกช่องทางและปลายทางที่เหมาะสม
เข้าใจผิด: ขอเวลาคิดก่อนส่งเอกสาร แปลว่าไม่ให้ความร่วมมือ
ตามจริง: การทบทวนก่อนตัดสินใจเป็นเรื่องปกติของธุรกรรมที่เกี่ยวกับทรัพย์สิน การขอเวลาทบทวนจึงเป็นเรื่องที่ขอได้ตามปกติ และเป็นสิ่งที่ควรใช้ให้เต็มที่เมื่อยังไม่พร้อมตัดสินใจ
คำถามที่ 3 — เก็บไว้นานแค่ไหน และถ้าไม่ได้ทำสัญญาต่อ จะเกิดอะไรขึ้น
คำถามข้อนี้มักถูกลืมมากที่สุด เพราะตอนที่กำลังคุยกันอยู่ ไม่มีใครคิดถึงกรณีที่เรื่องไม่ไปต่อ แต่ในความเป็นจริง การขอประเมินหลายครั้งจบลงโดยไม่ได้ทำสัญญา ซึ่งเป็นเรื่องปกติและควรเป็นทางเลือกที่เปิดไว้เสมอ
คำถามที่ควรถามคือ ถ้าเราตัดสินใจไม่ไปต่อ เอกสารที่ส่งไปแล้วจะเป็นอย่างไร มีกำหนดระยะเวลาเก็บหรือไม่ และเราขอให้จัดการเอกสารเหล่านั้นได้ไหม รวมถึงถ้าต้องการติดต่อเรื่องข้อมูลของตัวเองในภายหลัง ควรติดต่อทางไหน
สิ่งที่ต้องการจากคำตอบไม่ใช่ตัวเลขจำนวนวันที่แน่นอน แต่คือความชัดเจนว่ามีคนรับผิดชอบเรื่องนี้อยู่จริงและรู้ว่าต้องทำอย่างไร คำตอบว่า “ไม่เคยมีใครถาม” หรือ “ไม่แน่ใจ ต้องไปถามดู” ไม่ใช่คำตอบที่แย่เสมอไปหากตามมาด้วยการกลับมาตอบจริง แต่ถ้าคำถามนี้ถูกปัดตกไปเฉย ๆ ก็ถือเป็นข้อมูลประกอบการตัดสินใจของเราเช่นกัน
สิ่งที่ไม่ควรส่งผ่านช่องทางแชตทั่วไป
นอกจากถามสามคำถามแล้ว ช่องทางที่ใช้ส่งก็มีผลไม่น้อย ข้อควรระวังที่ใช้ได้ทั่วไปมีดังนี้
- อย่าส่งเอกสารเข้ากลุ่มแชตที่มีคนหลายคน แม้จะเป็นกลุ่มที่ตั้งขึ้นเพื่อเรื่องนี้โดยเฉพาะ เพราะสมาชิกในกลุ่มอาจเปลี่ยนได้ภายหลัง
- ระวังการส่งภาพเอกสารที่เห็นข้อมูลครบทุกด้าน ในขั้นตอนที่ยังไม่จำเป็นต้องใช้ทั้งฉบับ
- ตรวจสอบให้แน่ใจว่าบัญชีปลายทางคือช่องทางทางการของผู้ให้บริการ ไม่ใช่บัญชีส่วนตัวที่ใช้ชื่อคล้ายกัน
- อย่าส่งหรือมอบเอกสารสิทธิฉบับจริงให้ใครถือไว้ล่วงหน้า โดยที่ยังไม่มีคำอธิบายที่ชัดเจนว่าจำเป็นต้องใช้ฉบับจริงในขั้นตอนใดและเพื่ออะไร
- เก็บบันทึกไว้ว่าส่งอะไรไปเมื่อไร ให้ใคร เพื่อให้ตามเรื่องได้ในภายหลัง
เช็กลิสต์ 5 ข้อก่อนกดส่งเอกสาร
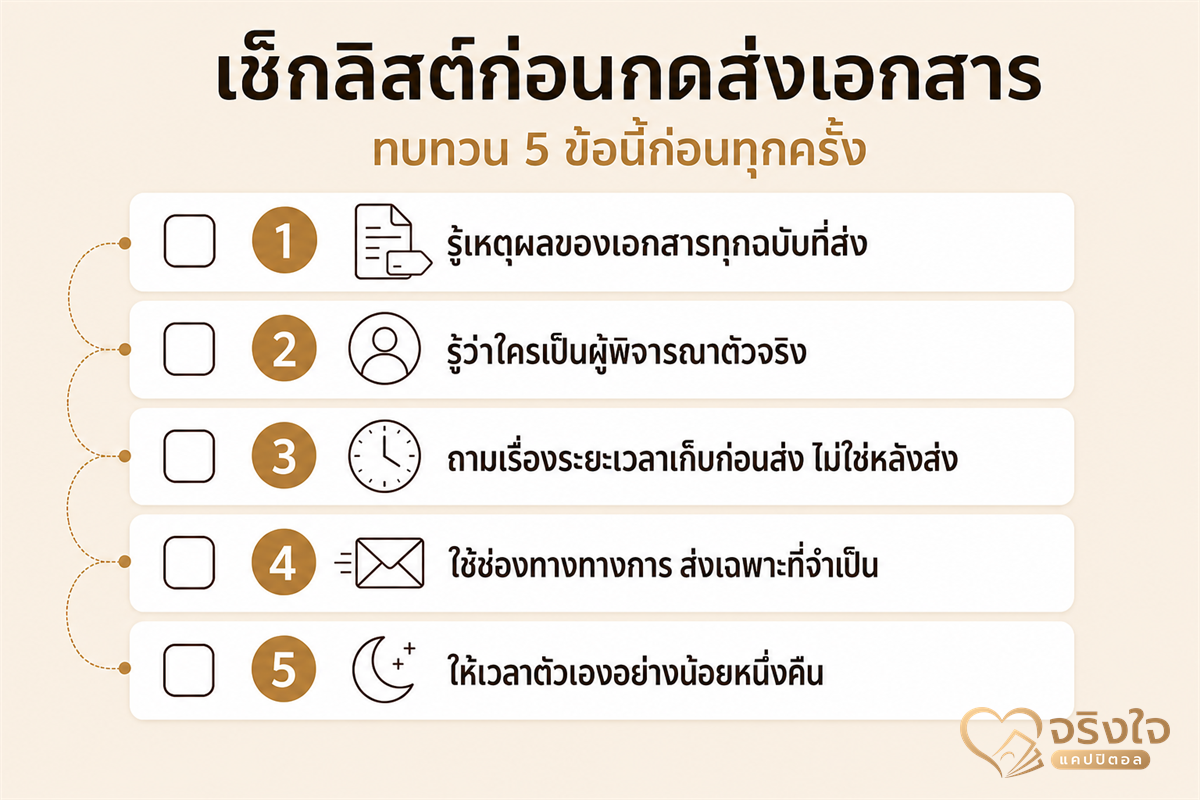
- รู้เหตุผลของทุกฉบับ — ตอบตัวเองได้ว่าเอกสารแต่ละอย่างที่กำลังจะส่ง ใช้ทำอะไรในขั้นตอนนี้
- รู้ว่าใครเป็นผู้พิจารณาตัวจริง — โดยเฉพาะเมื่อติดต่อผ่านคนกลาง
- ถามเรื่องระยะเวลาเก็บและกรณีไม่ไปต่อ — ก่อนส่ง ไม่ใช่หลังส่ง
- เลือกช่องทางที่เป็นทางการและส่งเฉพาะที่จำเป็น — เลี่ยงกลุ่มแชตและบัญชีส่วนตัว
- ให้เวลาตัวเองอย่างน้อยหนึ่งคืน — ถ้ามีแรงกดดันให้ส่งทันที ให้ถือเป็นสัญญาณที่ต้องพิจารณา ไม่ใช่เหตุผลที่ต้องรีบ
คำถามที่พบบ่อย
ถ้าถามคำถามพวกนี้แล้วอีกฝ่ายไม่พอใจ ควรทำอย่างไร
ปฏิกิริยาต่อคำถามคือข้อมูลอย่างหนึ่ง การขอความชัดเจนเรื่องเอกสารของตัวเองเป็นคำถามที่สมเหตุสมผล หากการถามทำให้บรรยากาศเปลี่ยนไปในทางกดดัน นั่นเป็นข้อมูลที่ควรนำมาชั่งน้ำหนักก่อนตัดสินใจต่อ
จำเป็นต้องได้คำตอบเป็นลายลักษณ์อักษรไหม
ไม่จำเป็นเสมอไปในขั้นสอบถามเบื้องต้น แต่ถ้าเรื่องเดินหน้าไปถึงขั้นที่ต้องส่งเอกสารจำนวนมาก การมีข้อความยืนยันไว้ในช่องทางที่ตรวจสอบย้อนหลังได้ ช่วยให้ทั้งสองฝ่ายอ้างอิงได้ตรงกัน
ถ้าส่งเอกสารไปแล้วโดยยังไม่ได้ถาม ยังทำอะไรได้บ้าง
ยังถามย้อนหลังได้ทั้งสามคำถาม พร้อมแจ้งความประสงค์ว่าต้องการให้ใช้เอกสารเฉพาะเรื่องที่คุยกันไว้ และขอทราบช่องทางติดต่อเรื่องข้อมูลของตัวเอง การถามช้ายังดีกว่าไม่ถามเลย
สรุป
การส่งเอกสารเป็นจุดเริ่มต้นของความไว้ใจ ไม่ใช่แค่ขั้นตอนธุรการ สามคำถาม — ใช้ทำอะไร ใครเห็น เก็บนานแค่ไหน — ไม่ได้ทำให้กระบวนการช้าลงอย่างมีนัยสำคัญ แต่ทำให้เราเห็นวิธีทำงานของอีกฝ่ายก่อนที่ข้อมูลจะออกจากมือเราไป และทำให้การตัดสินใจหลังจากนั้นตั้งอยู่บนข้อมูลที่ครบขึ้น
ผู้ให้บริการที่ทำงานอย่างเป็นระบบจะไม่รู้สึกว่าคำถามเหล่านี้เป็นอุปสรรค เพราะมันคือสิ่งที่เขาต้องตอบได้อยู่แล้ว
ปรึกษาเบื้องต้นกับทีมจริงใจ แคปปิตอล
หากยังอยู่ในขั้นทำความเข้าใจภาพรวม เริ่มจาก ขายฝากคืออะไร ได้ก่อน และหากต้องการสอบถามว่าขั้นตอนตรงหน้าต้องใช้เอกสารอะไรบ้าง สามารถสอบถามก่อนส่งเอกสารได้
- โทร 092-469-5956
- LINE @jingjaicapital
ข้อมูลเบื้องต้นยังไม่ถือเป็นข้อเสนอผูกพัน และขึ้นอยู่กับการตรวจสอบเอกสารและเงื่อนไข
หมายเหตุ: บทความนี้เป็นความรู้ทั่วไปเพื่อประกอบการตัดสินใจ ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี ข้อปฏิบัติที่เหมาะสมอาจแตกต่างกันตามประเภททรัพย์ เงื่อนไขของแต่ละสัญญา และข้อเท็จจริงของแต่ละราย ผู้อ่านควรสอบถามผู้ประกอบวิชาชีพก่อนตัดสินใจในเรื่องที่มีผลผูกพัน · เผยแพร่ 18 สิงหาคม 2569