อัปเดตข้อมูล: 1 กันยายน 2569
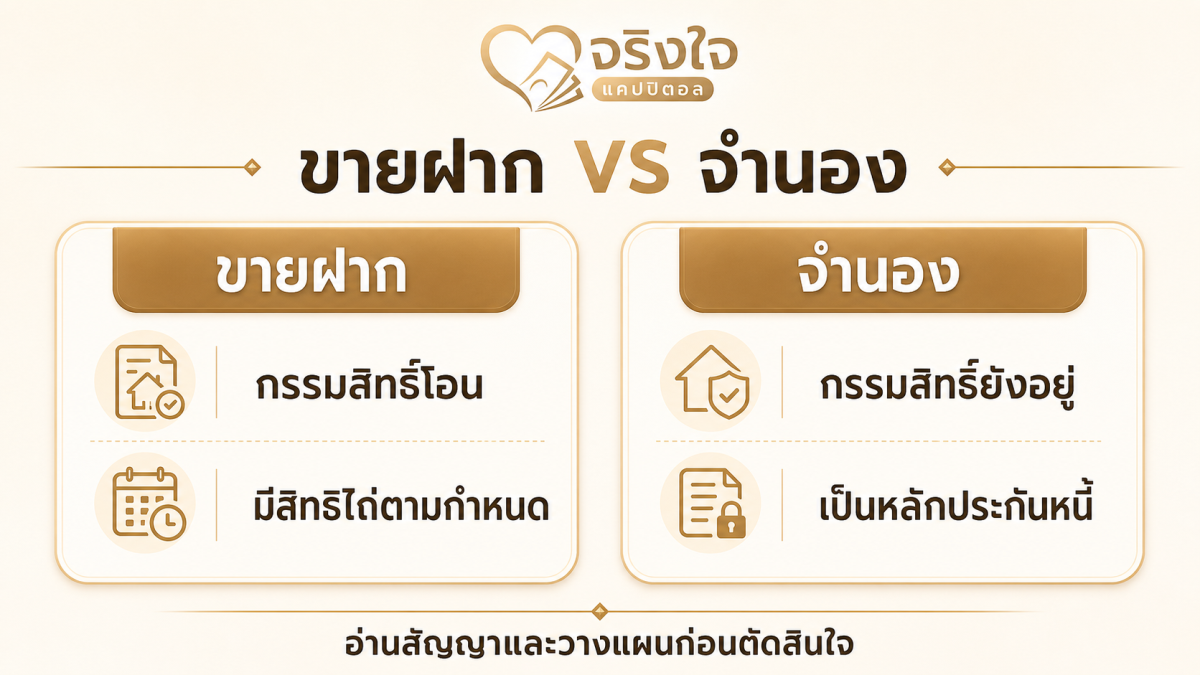
ขายฝากต่างจากจำนองอย่างไร? คำตอบสั้นที่สุดคือ ขายฝากทำให้กรรมสิทธิ์ในทรัพย์โอนไปยังผู้ซื้อฝากทันที โดยผู้ขายฝากมีสิทธิไถ่ทรัพย์คืนภายในกำหนด ส่วน จำนองเป็นการนำทรัพย์ไปเป็นประกันหนี้โดยกรรมสิทธิ์ยังอยู่กับผู้จำนอง ความต่างข้อนี้ส่งผลต่อสิทธิ ขั้นตอนเมื่อผิดนัด ค่าใช้จ่าย และความเสี่ยง จึงควรอ่านสัญญาและเปรียบเทียบเงินสุทธิที่ได้รับ ภาระทั้งหมด และแผนชำระหรือไถ่ถอนก่อนตัดสินใจ
หากยังไม่คุ้นกับโครงสร้างของธุรกรรมนี้ แนะนำให้อ่านบทความหลักเรื่อง ขายฝากคืออะไร ควบคู่กัน เพื่อทำความเข้าใจคำว่า “ผู้ขายฝาก” “ผู้ซื้อฝาก” “สินไถ่” และ “กำหนดไถ่” ก่อนนำมาเปรียบเทียบกับจำนอง
สรุปประเด็นสำคัญ
- ขายฝาก: เป็นสัญญาซื้อขาย กรรมสิทธิ์โอนไปยังผู้ซื้อฝาก แต่ผู้ขายฝากมีสิทธิไถ่คืนตามกำหนดและเงื่อนไขของสัญญาและกฎหมาย
- จำนอง: เป็นสัญญาประกันหนี้ กรรมสิทธิ์ไม่โอนไปยังผู้รับจำนอง และเมื่อผิดนัดต้องดำเนินการบังคับจำนองตามขั้นตอนกฎหมาย
- การครอบครองหรืออยู่อาศัย: ต้องดูข้อตกลงแยกจากเรื่องกรรมสิทธิ์ โดยเฉพาะกรณีขายฝาก อย่าอนุมานจากชื่อในโฉนดเพียงอย่างเดียว
- ต้นทุน: อย่าดูเพียงจำนวนเงินที่ได้รับ ควรถามเงินสุทธิ ค่าใช้จ่ายวันทำสัญญา ภาระตลอดสัญญา และยอดที่ต้องชำระเพื่อปิดรายการหรือไถ่ถอน
- ไม่มีทางเลือกใดดีที่สุดสำหรับทุกคน: ต้องพิจารณาระยะเวลา แหล่งเงินชำระคืน ความเสี่ยงที่รับได้ และเงื่อนไขจริงของแต่ละข้อเสนอ
ตารางเปรียบเทียบขายฝากกับจำนอง
| ประเด็น | ขายฝาก | จำนอง |
|---|---|---|
| ลักษณะนิติกรรม | สัญญาซื้อขายที่ให้สิทธิผู้ขายไถ่ทรัพย์คืน | สัญญานำทรัพย์เป็นประกันการชำระหนี้ |
| กรรมสิทธิ์หลังจดทะเบียน | โอนไปยังผู้ซื้อฝากทันที | ยังอยู่กับผู้จำนอง |
| สิทธิของเจ้าของเดิม | มีสิทธิไถ่คืนภายในกำหนด ต้องปฏิบัติตามสัญญาและกฎหมาย | ยังเป็นเจ้าของทรัพย์ แต่ทรัพย์มีภาระจำนอง |
| เมื่อไม่ชำระหรือไม่ไถ่ตามกำหนด | อาจสิ้นสิทธิไถ่และผู้ซื้อฝากถือกรรมสิทธิ์ต่อไป ทั้งนี้ต้องดูประเภททรัพย์และกฎหมายเฉพาะ | ผู้รับจำนองต้องบังคับจำนองตามกระบวนการกฎหมาย ไม่ได้เป็นเจ้าของโดยอัตโนมัติ |
| ประเด็นเวลาที่ต้องติดตาม | วันครบกำหนดไถ่และขั้นตอนใช้สิทธิไถ่ | กำหนดชำระหนี้ หนังสือบอกกล่าว และขั้นตอนบังคับจำนองเมื่อผิดนัด |
| สิ่งที่ควรเทียบก่อนเซ็น | ราคาขายฝาก เงินสุทธิ สินไถ่ กำหนดไถ่ การครอบครอง และค่าใช้จ่ายทั้งหมด | เงินต้น ภาระชำระ เงื่อนไขผิดนัด หลักประกัน ค่าใช้จ่าย และขั้นตอนปิดจำนอง |
หมายเหตุ: ตารางนี้เป็นภาพรวมเพื่อการศึกษา รายละเอียดจริงขึ้นอยู่กับประเภททรัพย์ สัญญา กฎหมายเฉพาะ และข้อเท็จจริงของแต่ละกรณี
ขายฝากคืออะไร และกรรมสิทธิ์เกิดอะไรขึ้น
ประมวลกฎหมายแพ่งและพาณิชย์อธิบายว่า ขายฝากเป็นสัญญาซื้อขายซึ่งกรรมสิทธิ์ในทรัพย์ตกไปยังผู้ซื้อ โดยตกลงกันว่าผู้ขายอาจไถ่ทรัพย์คืนได้ ความหมายนี้ต่างจากการวางทรัพย์เป็นหลักประกันอย่างชัดเจน เพราะเมื่อจดทะเบียนขายฝากอสังหาริมทรัพย์แล้ว ผู้ซื้อฝากเป็นผู้ถือกรรมสิทธิ์ ส่วนผู้ขายฝากถือ สิทธิไถ่ ตามกำหนด
อย่างไรก็ตาม “กรรมสิทธิ์” กับ “การครอบครองหรือใช้ประโยชน์” เป็นคนละประเด็น ผู้ขายฝากจะอยู่อาศัย ใช้พื้นที่ หรือรับผลประโยชน์จากทรัพย์ต่อได้หรือไม่ ต้องอ่านข้อตกลงให้ชัด ไม่ควรเชื่อเพียงคำพูดหรือเข้าใจเองว่าทำขายฝากแล้วจะใช้ทรัพย์ต่อได้ทุกกรณี
สิ่งสำคัญที่สุดคือวันครบกำหนดไถ่ จำนวนสินไถ่ วิธีชำระ และหลักฐานการใช้สิทธิ หากผู้ขายฝากไม่ดำเนินการให้ถูกต้องภายในเวลาที่ใช้บังคับ อาจเสียสิทธิไถ่ได้ การตกลงขยายเวลาไม่ควรถูกมองว่าเกิดขึ้นอัตโนมัติหรือรับประกันได้ล่วงหน้า ต้องตรวจรูปแบบและดำเนินการให้ถูกต้องตามกฎหมาย
กฎหมายคุ้มครองการขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย
นอกจากประมวลกฎหมายแพ่งและพาณิชย์แล้ว บางกรณียังอยู่ภายใต้ พระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 ซึ่งมีวัตถุประสงค์คุ้มครองผู้ขายฝากในธุรกรรมที่ดินตามขอบเขตที่กฎหมายกำหนด กฎหมายนี้เกี่ยวข้องโดยตรงกับประเด็นสำคัญ เช่น กำหนดเวลาไถ่ สินไถ่ การแจ้งก่อนครบกำหนด สิทธิในการครอบครองหรือใช้ประโยชน์ และวิธีดำเนินการเมื่อผู้ขายฝากประสงค์จะใช้สิทธิไถ่
อย่างไรก็ตาม ไม่ควรสรุปว่าธุรกรรมขายฝากทุกฉบับอยู่ภายใต้กฎหมายฉบับนี้โดยอัตโนมัติ ต้องตรวจประเภทที่ดิน วัตถุประสงค์การใช้ประโยชน์ ลักษณะคู่สัญญา วันที่ทำสัญญา และข้อเท็จจริงอื่นร่วมกัน หากมีข้อสงสัย ควรให้สำนักงานที่ดินหรือผู้เชี่ยวชาญกฎหมายตรวจเอกสารจริงก่อนลงนามหรือก่อนถึงวันครบกำหนด
ตัวอย่างสถานการณ์เพื่อช่วยเปรียบเทียบ
กรณีที่มีแหล่งเงินก้อนสำหรับปิดรายการชัดเจน
สมมติว่าเจ้าของทรัพย์ต้องการเงินทุนในช่วงเวลาจำกัด และมีแผนรับเงินก้อนจากการขายทรัพย์อื่นหรือรายรับที่ตรวจสอบได้ภายในกำหนด การเปรียบเทียบไม่ควรหยุดที่คำว่า “ขายฝากเร็วกว่า” หรือ “จำนองปลอดภัยกว่า” แต่ต้องดูว่าเงินสุทธิที่ได้รับเพียงพอหรือไม่ วันรับเงินตามแผนอยู่ก่อนวันครบกำหนดเผื่อเวลาเพียงใด และมีแผนสำรองหากเงินก้อนล่าช้าหรือไม่
กรณีที่รายรับเป็นรายเดือนและยังไม่แน่นอน
หากแหล่งชำระมาจากรายได้รายเดือนที่ผันผวน ควรจำลองกระแสเงินสดในสถานการณ์ปกติและสถานการณ์รายได้ลดลง การจำนองอาจต้องติดตามภาระชำระเป็นงวด ขณะที่ขายฝากต้องเตรียมยอดไถ่ตามกำหนด การเลือกทางใดจึงต้องสอดคล้องกับรูปแบบรายรับจริง ไม่ใช่เพียงจำนวนเงินที่อนุมัติได้ในวันแรก
กรณีที่ทรัพย์เป็นบ้านซึ่งครอบครัวอยู่อาศัย
เมื่อทรัพย์เป็นที่อยู่อาศัยหลัก ผลกระทบไม่ได้จำกัดอยู่ที่เจ้าของชื่อในโฉนด ควรหารือกับสมาชิกครอบครัว ตรวจสิทธิของผู้อยู่อาศัย และทำข้อตกลงเรื่องการครอบครองให้ชัด โดยเฉพาะขายฝากซึ่งกรรมสิทธิ์โอนตั้งแต่วันจดทะเบียน หากยังไม่เข้าใจผลของข้อใด ไม่ควรรีบลงนามเพราะแรงกดดันด้านเวลา
วิธีเปรียบเทียบข้อเสนอแบบไม่หลงกับตัวเลขหน้าแรก
เพื่อให้เปรียบเทียบได้อย่างเป็นธรรม ให้จัดข้อมูลแต่ละข้อเสนอไว้ในตารางเดียวกัน โดยแยกอย่างน้อย 4 ช่อง ได้แก่ เงินสุทธิที่ได้รับในวันทำสัญญา เงินที่ต้องจ่ายระหว่างสัญญา ยอดปิดรายการหรือยอดไถ่ และผลที่เกิดขึ้นเมื่อชำระล่าช้าหรือทำตามแผนไม่ได้ จากนั้นจึงดูผลต่อกรรมสิทธิ์ การครอบครอง และเวลาที่ต้องดำเนินการควบคู่กัน
ควรขอให้ผู้เสนออธิบายรายการเป็นภาษาที่เข้าใจง่ายและให้เอกสารกลับไปตรวจ ไม่ควรลงนามในเอกสารที่มีช่องว่าง ใช้ถ้อยคำไม่ตรงกับที่ตกลง หรือไม่มีสำเนาให้เก็บ การนำข้อเสนอไปให้ผู้เชี่ยวชาญอิสระตรวจอาจช่วยมองเห็นภาระที่ไม่ได้แสดงเด่นในหน้าสรุป และช่วยแยก “สิ่งที่รับปากด้วยวาจา” ออกจาก “สิทธิและหน้าที่ที่เขียนอยู่ในสัญญา”
จำนองคืออะไร และกรรมสิทธิ์ยังเป็นของใคร
จำนองคือสัญญาที่ผู้จำนองนำทรัพย์ไปตราไว้เป็นประกันการชำระหนี้แก่ผู้รับจำนอง โดยไม่ส่งมอบทรัพย์ กรรมสิทธิ์จึงยังอยู่กับผู้จำนอง แต่ในทะเบียนจะปรากฏภาระจำนองและผู้จำนองต้องปฏิบัติตามสัญญาหนี้ที่เกี่ยวข้อง
หากผิดนัด ผู้รับจำนองไม่ได้กลายเป็นเจ้าของทรัพย์ทันที แต่ต้องดำเนินการบอกกล่าวและบังคับจำนองตามกฎหมาย ผลสุดท้ายอาจนำไปสู่การขายทอดตลาดหรือกระบวนการอื่นตามข้อเท็จจริง จึงไม่ควรตีความว่าจำนอง “ไม่มีความเสี่ยงต่อทรัพย์” เพียงเพราะกรรมสิทธิ์ยังไม่โอนในวันทำสัญญา
ความแตกต่างด้านขั้นตอน
ขั้นตอนทั่วไปของการขายฝาก
- ตรวจสอบเจ้าของกรรมสิทธิ์ เอกสารสิทธิ ภาระผูกพัน และคุณสมบัติของทรัพย์
- ประเมินทรัพย์และพิจารณาราคาขายฝากตามข้อมูลจริง
- ตกลงราคาขายฝาก สินไถ่ กำหนดไถ่ การครอบครอง และค่าใช้จ่าย
- อ่านร่างสัญญาและคำอธิบายเงื่อนไข โดยเฉพาะผลต่อกรรมสิทธิ์
- จดทะเบียนต่อพนักงานเจ้าหน้าที่สำหรับอสังหาริมทรัพย์
- เก็บสัญญา หลักฐานรับเงิน ปฏิทินวันสำคัญ และวางแผนเงินสำหรับไถ่
- ใช้สิทธิไถ่และจดทะเบียนไถ่ให้ถูกต้องภายในกำหนด
ขั้นตอนทั่วไปของการจำนอง
- ตรวจสอบทรัพย์ เอกสารสิทธิ ภาระเดิม และหนี้ที่ต้องการประกัน
- ประเมินทรัพย์และพิจารณาเงื่อนไขหนี้
- ตกลงเงินต้น ภาระชำระ กำหนดเวลา เหตุผิดนัด และค่าใช้จ่าย
- อ่านสัญญาหนี้และสัญญาจำนองควบคู่กัน
- จดทะเบียนจำนองต่อพนักงานเจ้าหน้าที่สำหรับอสังหาริมทรัพย์
- ชำระตามแผนและเก็บหลักฐานทุกครั้ง
- เมื่อชำระเสร็จ ดำเนินการไถ่ถอนจำนองจากทะเบียน
ค่าใช้จ่ายอะไรที่ควรถามให้ครบ
ตัวเลขของแต่ละกรณีอาจต่างกันตามราคาประเมิน ราคาทำนิติกรรม ประเภททรัพย์ ระยะเวลาถือครอง คู่สัญญา และกฎหมายภาษีในวันที่จดทะเบียน จึงควรขอเอกสารสรุปเป็นลายลักษณ์อักษร โดยอย่างน้อยต้องเห็นหัวข้อต่อไปนี้
- จำนวนเงินก่อนหักและ เงินสุทธิที่ได้รับจริง
- ค่าธรรมเนียมจดทะเบียน ภาษี อากร และผู้รับผิดชอบแต่ละรายการ
- ค่าประเมินทรัพย์ ค่าตรวจเอกสาร ค่าดำเนินการ หรือค่าผู้เชี่ยวชาญ หากมี
- ภาระระหว่างสัญญา วิธีคำนวณ และวันครบกำหนด
- ยอดที่ต้องชำระเพื่อไถ่ขายฝากหรือปิดหนี้และไถ่ถอนจำนอง
- ค่าใช้จ่ายเมื่อชำระก่อนกำหนด ล่าช้า ผิดนัด หรือขอเปลี่ยนเงื่อนไข หากมี
อย่าตัดสินใจจากคำว่า “อัตราต่ำ” เพียงคำเดียว ให้เทียบยอดเงินจริงตลอดช่วงสัญญาและขอคำอธิบายรายการที่ยังไม่เข้าใจ
ความเสี่ยงที่ต้องเข้าใจอย่างสมดุล
ความเสี่ยงของการขายฝาก
- กรรมสิทธิ์โอนไปยังผู้ซื้อฝากตั้งแต่วันที่จดทะเบียน
- หากพลาดกำหนดหรือใช้สิทธิไถ่ไม่ถูกต้อง อาจสูญเสียสิทธิไถ่
- การอยู่อาศัยหรือใช้ประโยชน์ต่ออาจขึ้นอยู่กับข้อตกลง
- การขยายเวลาไม่ควรถูกถือว่าแน่นอน ต้องตกลงและดำเนินการตามกฎหมาย
- ราคาขายฝากอาจไม่เท่ากับราคาขายปลีกในตลาด จึงต้องเข้าใจเหตุผลและเงินสุทธิ
ความเสี่ยงของการจำนอง
- ทรัพย์ยังเป็นของผู้จำนอง แต่ถูกผูกไว้เป็นหลักประกัน
- เมื่อผิดนัด อาจเข้าสู่กระบวนการบังคับจำนองและขายทอดตลาด
- ภาระรวมอาจเพิ่มจากค่าใช้จ่ายและผลของการผิดนัดตามสัญญา
- การมีจำนองเดิมหรือภาระอื่นอาจกระทบลำดับสิทธิและข้อเสนอใหม่
ขายฝากหรือจำนองเหมาะกับใคร
ไม่ควรเลือกจากชื่อธุรกรรมเพียงอย่างเดียว ผู้ที่กำลังเปรียบเทียบควรเริ่มจากคำถามว่า ต้องการเงินเท่าใด ใช้กี่เดือน แหล่งเงินชำระคืนมาจากไหน และถ้าแผนหลักไม่เป็นไปตามคาดมีแผนสำรองอย่างไร
ผู้ที่พิจารณาขายฝากต้องยอมรับผลของการโอนกรรมสิทธิ์และมีแผนไถ่ที่ตรวจสอบได้ ส่วนผู้ที่พิจารณาจำนองต้องประเมินความสามารถชำระหนี้ต่อเนื่องและเข้าใจผลเมื่อผิดนัด ทางเลือกที่เหมาะสมจึงขึ้นอยู่กับข้อเท็จจริง ไม่ใช่คำโฆษณาว่าทางใดเร็วหรือง่ายกว่า
Checklist 10 ข้อก่อนลงนาม
- หลังจดทะเบียน ใครเป็นเจ้าของกรรมสิทธิ์ และใครครอบครองทรัพย์
- เงินสุทธิที่ได้รับจริงหลังหักค่าใช้จ่ายทุกประเภทคือเท่าใด
- ยอดที่ต้องชำระทั้งหมดคำนวณอย่างไร และครบกำหนดวันใด
- หากชำระช้าหรือไม่ครบ จะเกิดขั้นตอนอะไรตามลำดับ
- การขยายเวลา เปลี่ยนเงื่อนไข หรือชำระก่อนกำหนดทำได้อย่างไร
- ใครรับผิดชอบค่าธรรมเนียม ภาษี อากร และค่าใช้จ่ายอื่น
- มีภาระเดิม บุริมสิทธิ หรือข้อจำกัดใดบนทรัพย์หรือไม่
- เอกสารทุกฉบับมีข้อมูลตรงกัน และได้รับสำเนาครบหรือยัง
- มีปฏิทินเตือนวันสำคัญและแผนเงินสำรองหรือไม่
- ได้อ่านสัญญา ถามข้อสงสัย และปรึกษาผู้เชี่ยวชาญอิสระเมื่อจำเป็นแล้วหรือยัง
คำถามที่พบบ่อย
ขายฝากเหมือนการกู้เงินโดยใช้บ้านค้ำหรือไม่
ไม่เหมือนกันในทางกฎหมาย ขายฝากเป็นสัญญาซื้อขายที่กรรมสิทธิ์โอนไปยังผู้ซื้อฝาก ส่วนการจำนองเป็นการนำทรัพย์เป็นประกันหนี้โดยกรรมสิทธิ์ยังอยู่กับผู้จำนอง
ทำขายฝากแล้วยังอยู่ในบ้านได้หรือไม่
ต้องดูข้อตกลงเรื่องการครอบครองและใช้ประโยชน์แยกจากกรรมสิทธิ์ ไม่ควรสรุปว่าอยู่ต่อได้โดยอัตโนมัติ ควรให้ระบุสิทธิ หน้าที่ ค่าใช้จ่าย และเงื่อนไขไว้เป็นลายลักษณ์อักษร
ถ้าจำนองแล้วผิดนัด ผู้รับจำนองเป็นเจ้าของทันทีหรือไม่
ไม่เป็นเจ้าของทันที การบังคับจำนองต้องดำเนินตามขั้นตอนกฎหมาย แต่การผิดนัดยังมีความเสี่ยงต่อทรัพย์และอาจมีค่าใช้จ่ายเพิ่ม จึงควรขอรายละเอียดขั้นตอนตั้งแต่ก่อนลงนาม
ขายฝากขยายเวลาได้ทุกกรณีหรือไม่
ไม่ควรถือว่าขยายได้แน่นอน การขยายต้องอาศัยข้อตกลงและรูปแบบที่กฎหมายกำหนด รวมถึงต้องพิจารณากฎหมายเฉพาะที่ใช้กับทรัพย์และคู่สัญญาแต่ละกรณี
ควรดูอะไรเป็นอันดับแรกเมื่อต้องเลือกระหว่างขายฝากกับจำนอง
เริ่มจากผลต่อกรรมสิทธิ์ เงินสุทธิ ภาระรวม กำหนดเวลา ขั้นตอนเมื่อผิดนัด และแผนชำระหรือไถ่ถอน จากนั้นจึงเทียบข้อเสนอที่มีรายละเอียดเป็นลายลักษณ์อักษร
สรุป: เลือกจากข้อมูลจริงและแผนที่ทำได้
หัวใจของความแตกต่างคือ ขายฝากโอนกรรมสิทธิ์ แต่จำนองไม่โอนกรรมสิทธิ์ ทั้งสองทางมีประโยชน์ ข้อจำกัด ค่าใช้จ่าย และความเสี่ยงต่างกัน การตัดสินใจที่รอบคอบจึงต้องดูมากกว่าจำนวนเงินที่ได้รับในวันแรก โดยเฉพาะกำหนดเวลา เงินสุทธิ ภาระทั้งหมด และแผนรับมือเมื่อรายรับไม่เป็นไปตามคาด
หากต้องการเปรียบเทียบจากข้อมูลทรัพย์และสถานการณ์จริง สามารถ ขอประเมินเบื้องต้นโดยยังไม่ถือเป็นข้อเสนอผูกพัน โทร 092-469-5956 หรือ LINE @jingjaicapital ทีมงานจะอธิบายข้อมูลที่ต้องใช้และเงื่อนไขที่ควรตรวจสอบก่อนตัดสินใจ
แหล่งข้อมูลทางการ
- กรมที่ดิน: หลักกฎหมายที่เกี่ยวข้องกับการจดทะเบียนสิทธิและนิติกรรม
- กรมที่ดิน: ข้อแตกต่างระหว่างขายฝากกับจำนอง
- สำนักงานกิจการยุติธรรม: กฎหมายขายฝาก
ข้อจำกัดความรับผิด: บทความนี้เป็นข้อมูลทั่วไปเพื่อการศึกษา อ้างอิงข้อมูลที่ตรวจสอบ ณ วันที่ระบุ ไม่ใช่คำแนะนำทางกฎหมาย การเงิน หรือภาษีสำหรับกรณีเฉพาะ ผลทางกฎหมายขึ้นอยู่กับสัญญา ประเภททรัพย์ คู่สัญญา และข้อเท็จจริงแต่ละกรณี ควรให้ผู้เชี่ยวชาญตรวจเอกสารก่อนทำธุรกรรม